
SoFi Bank已正式将旗下稳定币SoFiUSD投入实际生产环境,用于处理其在Mastercard网络上发行的全部借记卡和信用卡结算业务。据两家公司于9月22日联合发布的公告,该项目预计年化处理量将超过250亿美元。SoFi由此成为美国首家持有全国性银行牌照、并将自有稳定币应用于Mastercard规模卡片结算项目的银行。SoFi SoFiUSD Mastercard的这一落地案例,清晰展示了稳定币如何嵌入既有支付基础设施,而非另起炉灶。
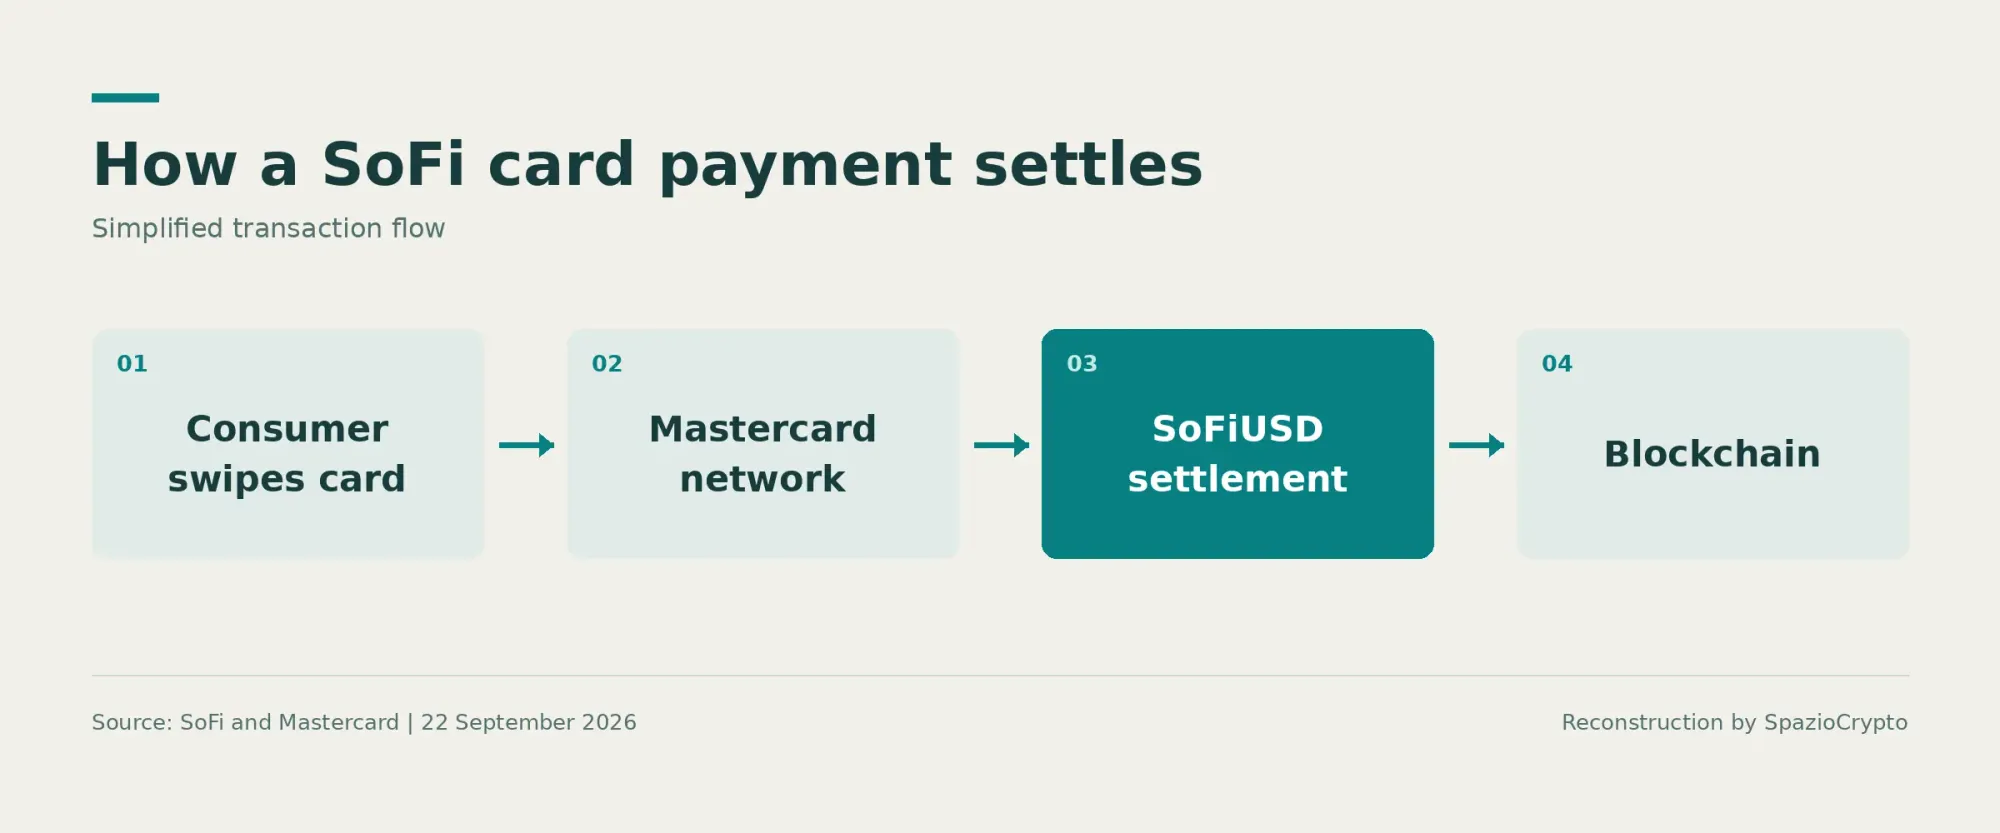
这则消息之所以不同于普通技术发布,关键在于其描述的一套运作逻辑:消费者手持一张外观完全普通的银行卡刷卡消费,交易照常经过Mastercard网络处理,但底层结算却通过SoFiUSD直接在区块链上完成。下文将详细拆解其运作机制,并结合同期其他市场的动态加以解读。
 SoFi
实际运作机制
说白了,SoFiUSD是一种与美元1:1锚定的稳定币。主要以现金储备作为支撑。它是美国首个由持有全国性银行牌照的银行发行。部署在公共区块链上的稳定币。双方协议于今年3月首次公布。9月正式上线:交易现已真正在区块链上完成结算。值得关注的技术细节是。SoFiUSD同时兼容多条公共区块链网络,其中包括以太坊。
从用户体验角度看,最重要的一点在于:商家无需持有SoFiUSD,也无需改造现有支付系统,即可受益于新机制。通过SoFi企业银行平台,在SoFi开户的商家可即时收到结算资金,并可随时免费提现为现金。正如SoFi首席执行官所概括的。这意味着企业既享受到区块链速度带来的资金快速到账,同时仍受到受监管银行的全面保障。
不止自家项目:成为其他银行基础设施的野心
这项计划中有一个细节,令整条新闻的分量远超表面所见。SoFi不仅为自身的信用卡项目引入稳定币结算,还计划通过旗下银行服务平台Galileo,将同样的稳定币结算选项开放给其他银行。一旦付诸实施,SoFiUSD就不再只是内部工具,而将成为面向第三方的结算基础设施。这一跨越,野心不小。
Mastercard负责数字商业化的一位高管在公告中表示,此次发布标志着从探索阶段迈向实际落地,并强调稳定币只有在解决企业日常真实问题的同时、又保留Mastercard基础设施固有的信任、规模与保障机制时,才真正具备意义。据市场数据,SoFi股价在公告当日上涨数个百分点。
发布要点速览
主要内容。来源:SoFi、Mastercard,2026年9月22日
- 规模:年化卡交易量超过250亿美元。
- 商户端:无需任何改动,资金可全天候即时提取。
- 远期目标:通过Galileo平台向其他银行开放同类服务。
两种架构,两个市场
事实上,将这条新闻与同期另一市场的动态放在一起读,格外耐人寻味。就在SoFi公告发布的数小时前,正如我们此前报道英国银行动态时所述,英国多家大型银行机构已完成首批以代币化银行存款进行的银行间交易。代币化存款在法律地位上与普通活期存款完全等同。SoFi则选择了另一条路:由受监管银行实体直接发行自有稳定币,在法律性质上与普通存款有所区分。
两个市场正在平行测试两种截然不同的架构,以期将银行资金引入区块链:英国银行倾向于直接将现有存款代币化;美国的SoFi则专门发行银行级稳定币。两种路径指向同一个底层目标,这与我们分析Nubank旗下Nu Global发布以及World Money上线时的判断一脉相承:让底层区块链对终端用户逐渐隐形,用户看到的依然是余额、付款和一张普通的卡。
更宏观的意义
说白了,此次发布有力印证了过去数周反复出现的一个趋势:稳定币正在从终端用户可感知的独立产品,转变为支撑熟悉支付体验的隐形基础设施。无论是数字银行账户、转型为金融工具的身份应用,还是本次的普通信贷与借记卡项目,最终用户的感受始终如一:毫无察觉的差异,尽管底层运行的技术与传统体系已判若云泥。
对于观察者而言,这一事件揭示了两层含义。其一,稳定币的真正大规模普及,很可能正是通过这种悄然嵌入既有基础设施的方式实现,而非另起炉灶构建全新的平行支付网络。其二,SoFi计划借助自身技术平台将该服务延伸至其他银行,这表明我们或许仅处于一个新阶段的起点:稳定币结算正逐渐演变为少数专业公司向众多金融机构提供的基础设施服务。这一模式在未来数月值得持续关注。如需深入了解相关工具,可参阅我们关于稳定币是什么的指南。