Nubank是拉丁美洲最大的数字银行,其推出的Nu Global多币账户将稳定币悄然嵌入数百万用户的日常银行体验。这一消息随着该公司正式进军美国市场而发布。Nu Global连接了拉丁美洲与欧洲超过35个国家,提供无手续费的全球支付转账服务。产品的技术核心是USDC和EURC两种稳定币,二者均由Circle发行,分别锚定美元和欧元,成为整个系统的隐形基础设施。
这个故事最值得关注的地方,并不在于一家数字银行将加密货币纳入其产品线,这已是业内常见现象。更耐人寻味的是:稳定币在这里并非作为用户主动选择的投资标的出现,而是作为驱动传统银行服务运转的隐藏引擎。下文将详细拆解其运作机制,并指出投资者需要注意的几个关键问题。
Nu Global如何运作
该产品的底层机制在概念上相当简洁。当客户向Nu Global账户存入资金时,该笔金额将自动转换为两种稳定币之一:美元存款转换为USDC,欧元存款转换为EURC,两者均由Circle发行并与各自法币1:1挂钩。此后,客户即可在超过35个国家之间收发资金,初期重点覆盖欧洲与拉丁美洲之间的汇款通道,后续将扩展至巴西、哥伦比亚、墨西哥和美国。账户还附带一张Mastercard虚拟卡,并支持在应用内直接持有和交换包括比特币和以太坊在内的多种加密资产。
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
,Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
对于终端用户而言,底层的整条技术链条,包括钱包、区块链网络、兑换机制,都完全不可见。用户看到的只是一个支持多币种的账户,可以快速、免服务费地向境外转账。而这一承诺,历史上通过传统银行渠道往往需要数天时间并承担高额手续费。
 chaian.raiadnubank.com.br
两个重要提示:先别急着兴奋
有两个技术层面的问题值得认真审视。其一是账户余额的宣传收益率:美元余额年化3.50%,欧元余额年化2.20%。Nubank在官方公告中并未说明这一收益的具体来源,无论是稳定币发行方提供的激励、储备资产产生的收益、借贷活动所得,还是公司直接补贴,均未明确披露。这绝非细枝末节,因为稳定币收益所涉及的风险,与受存款保险保护的传统银行存款利息,在性质上可能存在本质差异。
其二是产品的法律结构,这一点必须说清楚,以免引发误解。Nubank的美国银行账户与Nu Global账户是两种法律性质截然不同的工具。美国业务通过一家受美国联邦存款保险保障的合作机构运营。Nu Global则由独立实体负责,适用瑞士监管框架,并将所收资金转换为稳定币。使用Nu Global的用户并不必然享有传统银行账户所具备的同等保障,这是每位潜在用户在存入大额资金前应当了解的关键细节。
Nu Global 核心数据
数字与注意事项。来源:Nu Holdings,2026年
- 覆盖范围:已接入逾35个国家,转账免收服务手续费。
- 收益率:USDC年化3.50%,EURC年化2.20%,但收益来源未予披露。
- 重要提示:采用瑞士法律结构,不等同于受保障的银行存款。
庞大的用户基础,远非小众实验
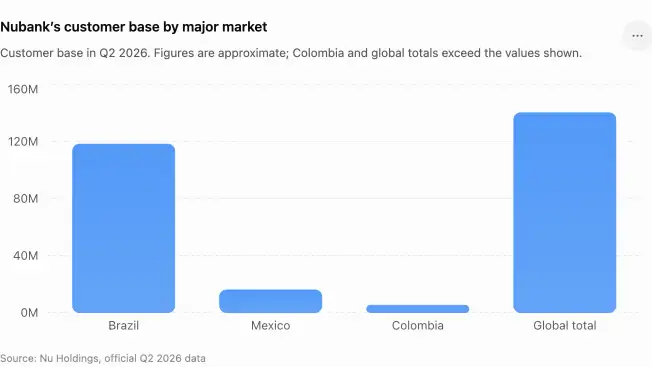
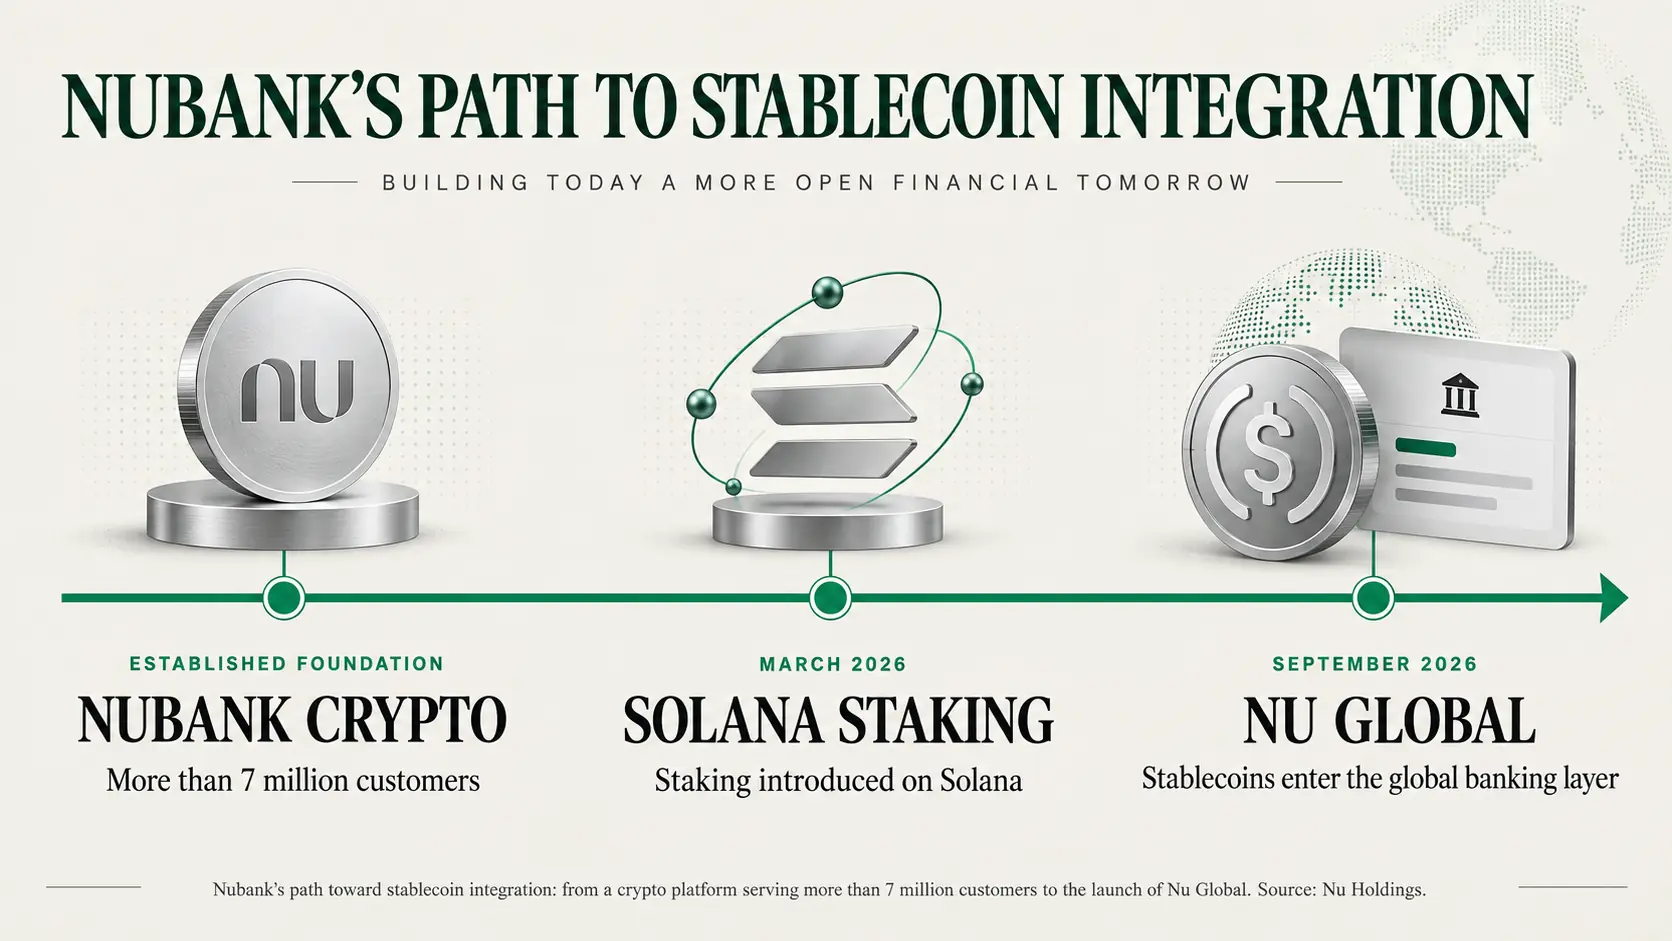
这一举措之所以意义重大,在于背后公司的体量。Nubank在加密领域并非新手:其巴西专属平台已积累逾700万用户,根据Nu Holdings官方披露,自今年3月起更新增了Solana质押功能。截至第二季度末,集团整体客户数超过1.4亿,季度净利润首次突破10亿美元大关,创下历史新高。
从地域分布看,根据Nu Holdings官方数据,巴西客户约达1.18亿,墨西哥近1600万,哥伦比亚超过500万。这显然不是面向科技爱好者的小众产品,而是一套潜在受众达数千万人的金融基础设施,其中大多数用户从未持有过稳定币,也无需了解稳定币的技术原理。这与此前观察到的Lisk转型为隐藏底层区块链的金融科技平台逻辑一脉相承,也与Visa基于稳定币的信贷模型方向高度契合。

更深层的解读
换句话说,Nu Global的上线,或许是迄今为止最值得关注的稳定币静默式普及案例之一。原因很简单:它不要求用户改变任何使用习惯,和操作普通银行账户别无二致。无需配置钱包,无需记忆助记词,甚至不需要了解区块链为何物。有的只是一个运转流畅的账户,能够轻松完成跨境资金流转。这与加密行业过去数年惯用的叙事方式截然相反,彼时充斥着技术术语,并刻意强调与传统金融的距离感。
对于观察者而言,这个案例带来双重启示。其一,稳定币真正意义上的大规模普及,或许恰恰发生在人们不再将其视为“稳定币”的那一刻,届时它将成为熟悉金融服务背后那层无形的基础设施,这一趋势与欧洲银行联盟中数字欧元的崛起相互呼应。其二,正因为这种整合变得无形,基础设施建设者肩负着更大的责任:必须清晰说明收益的来源,以及客户资金究竟受到哪些法律保护。正如本文所分析的,这些信息在当前案例中尚不完全透明。技术层面的不可见性,绝不应转化为关键信息的不透明,毕竟用户将自己的储蓄托付给此类服务,理应获得完整清晰的说明。如需进一步了解这类工具的基本概念,可参阅我们关于稳定币是什么的专题指南。