营收增长17%,净利润增长5%,调整后EBITDA近乎翻倍。乍看之下,Circle 2026年第三季度业绩(于11月4日公布)呈现出这家USDC发行商的强劲表现,而USDC是全球第二大稳定币。但这17%的增长背后,有1.82亿美元并非来自稳定币业务,而是来自ARC代币预售,,ARC是Circle新区块链项目的原生代币。若剥离这笔收入,整体营收实际上会出现下滑。这是我们根据公告数据推算的结果,它从根本上改变了对本季度的解读。
我们仔细研读了Circle发布的完整公告,并参照Bitcoin.com News的相关报道加以比对。由于《华尔街日报》的原文及业绩发布会视频均无法获取,本文不涉及分析师预期数据。所有数字均以公司官方声明为准。

那17%的增长,来自一个代币
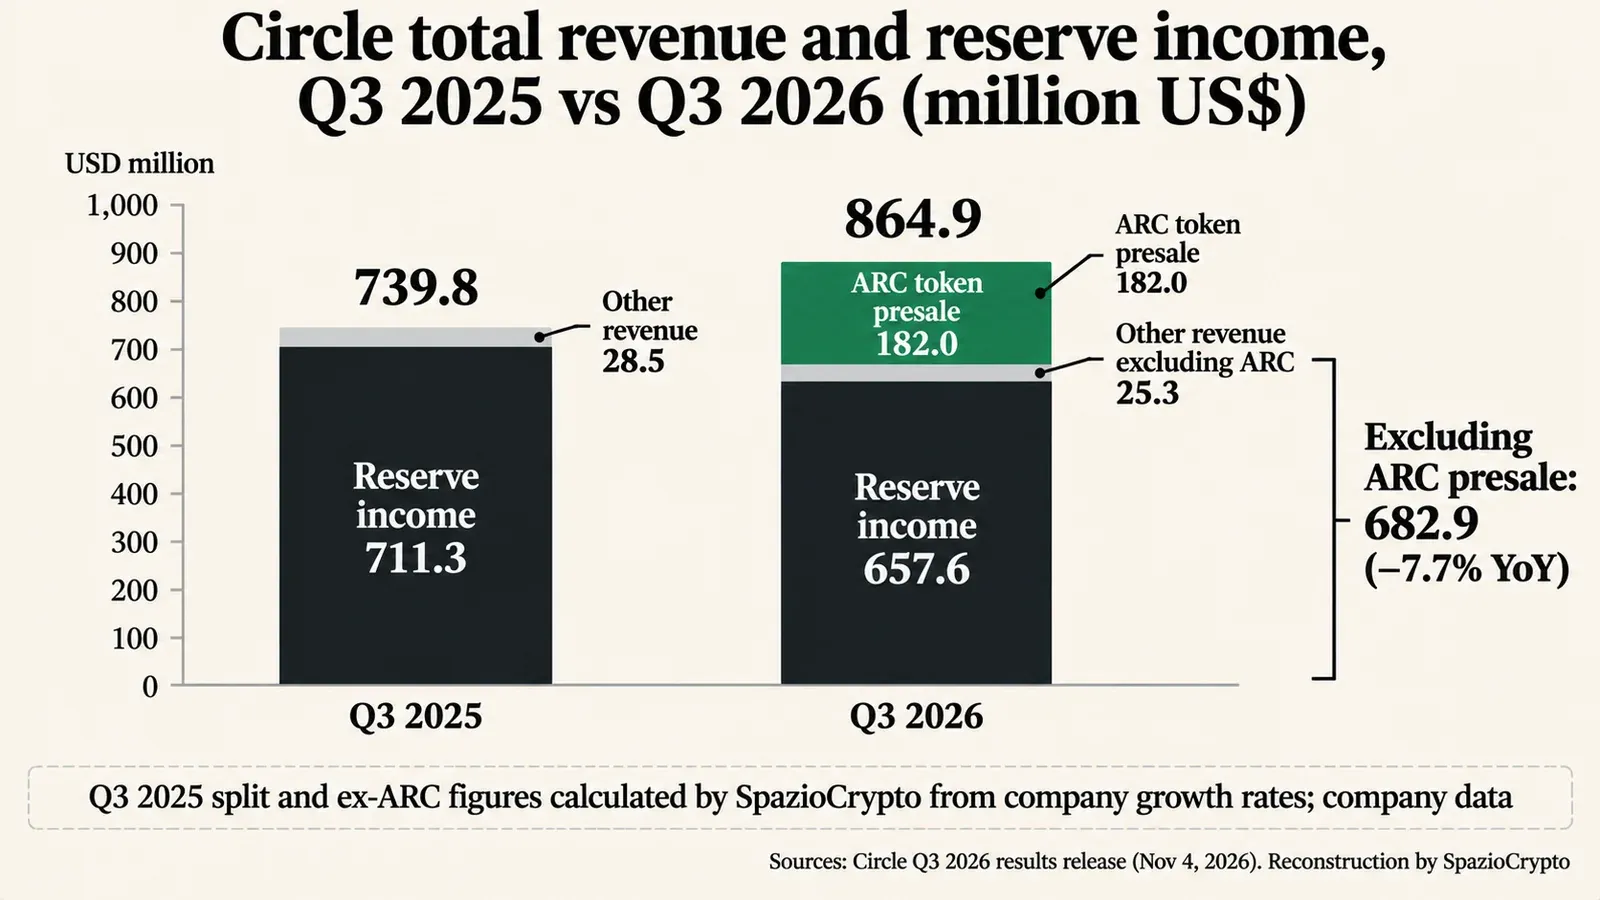
根据Circle官方公告。公司第三季度总营收及储备收益达8.649亿美元。高于上年同期的7.398亿美元。核心收入来源,即USDC储备所产生的利息收入,同比下降8%至6.576亿美元。与此同时,「其他收入」大幅攀升至2.073亿美元,增幅高达627%。其中1.82亿美元来自ARC代币预售,而订阅及服务收入则有所下滑。
若剔除ARC代币预售收入,本季度营收将仅为6.829亿美元,较上年同期下降7.7%,「其他收入」也将缩减至约2500万美元,同比减少约11%。上述数据为本编辑部依据公告内容推算所得,仅供参考。同样,Circle披露的调整后EBITDA为3.167亿美元,同比增长85%,这一非GAAP指标已将ARC预售收入纳入计算。来自持续经营业务的净利润同比增长5%至2.26亿美元,净利润率则从约29%降至约26%。
真正的核心引擎,正随利率下滑而减速
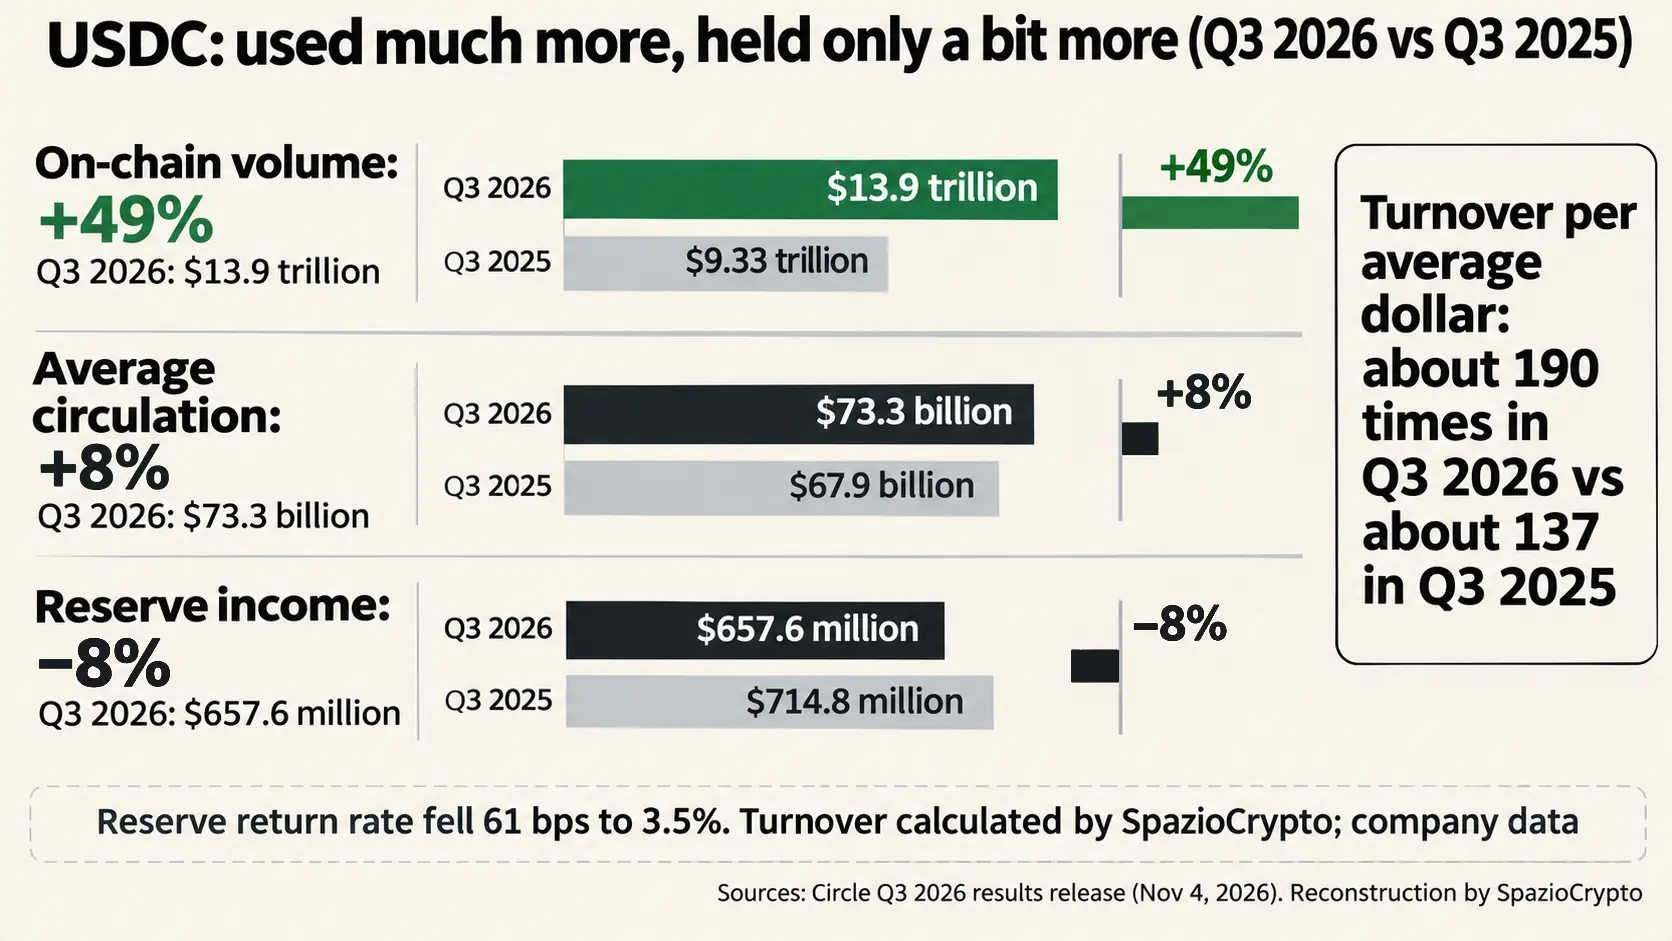
事实上,Circle的盈利主要依赖储备利息收入:USDC持有者不获得收益,而发行方则坐享利息,这一模式我们曾在解析Tether与Circle如何从中获益数十亿美元的文章中详细阐述。第三季度,储备平均收益率降至3.5%,较上年同期下降61个基点。USDC平均流通量虽增长8%至733亿美元,但增幅不足以抵消利率下行的压力。
截至9月底,USDC流通量为739亿美元,较一年前几乎没有增长,Circle在稳定币市场的份额也从公告中可见已降至27%,同比减少183个基点。相比之下,根据我们在9月30日Tether储备报告中的梳理,Tether同期宣布盈利15亿美元,流通代币约达1840亿美元,双方之间的规模差距一目了然。
 Investing News Network
13.9万亿美元背后的悖论
Circle财报中最引人注目的数字。是USDC单季链上转账量达13.9万亿美元,同比增长49%(根据Circle官方新闻稿)。以该季度平均流通量折算,每枚USDC在三个月内平均易手约190次,而一年前这一数字约为137次。这是本文的估算,仅供参考,但其含义明确:USDC的使用频率大幅提升,持有时长则略有延长。
这对Circle来说是个难题。其收益模式依赖于存在储备中的USDC规模,而非流转次数。一枚USDC转手190次,与静置不动所产生的利息收入完全相同。交易量猛增,利息收入却未同步走高。这一现象在上季度已经出现,正如SpazioCrypto此前报道:创纪录的交易量与下滑的利润并存。
谁拿走了最大那块蛋糕
分发与交易成本(主要为向合作伙伴支付的分成)本季度为4.092亿美元,下降8%,按本文估算约占储备收益的62%。这是USDC广泛流通所必须付出的代价:Circle与交易所及平台共享利息收入,换取渠道覆盖。9月,币安向Circle投资1亿美元,详见SpazioCrypto此前关于币安与Circle合作的报道。
剔除分发成本后,净利润率升至52%,提升约13个百分点;净分发收入达4.53亿美元,增长55%。ARC预售收入无需承担分发成本,对上述数字贡献显著。运营支出增长16%,同期Circle缩减约5%的员工规模,并产生910万美元的重组费用。
押注:超越利率依赖
事实上,Circle正在积极构建与利率相关性更低的收入来源。Arc区块链于9月16日正式上线公共主网,初始发行100亿枚ARC代币,权益证明机制的切换预计在2027年完成。Circle支付网络于今年4月发布,定位为让银行在不直接接触加密资产的前提下使用稳定币的基础设施,当前年化处理规模达413亿美元。此外,Circle已签署对新加坡B2B支付公司Tazapay的收购协议,预计2027年完成交割。
Circle创始人兼首席执行官Jeremy Allaire表示,本季度已有切实证据表明机构正在基于USDC进行构建(本文意译)。就2026年全年展望而言,Circle维持此前指引:其他收入预计在3.1亿至3.3亿美元之间(含ARC预售),剔除分发成本后的净利润率预计介于41.7%至43.7%。据Blockonomi数据,Circle股票于11月4日收涨4.36%,报75.22美元。
对欧洲用户意味着什么
USDC已符合欧盟MiCA监管要求,可供欧洲用户正常使用,这与USDT的处境截然不同。意大利银行(Banca d'Italia)甚至将USDC纳入汇款成本实验,SpazioCrypto曾就此发布专题报道,详见意大利银行USDC测试。不过,Circle本季度的财报再次提醒市场:稳定币发行方的商业模式高度依赖美国利率走向。利率下行,发行方利息收入随之下滑,但持币者手中的USDC面值不受影响。
Circle本季度概览
已确认项目与待厘清事项
- 已确认:根据Circle官方新闻稿,总收入及储备收益达8.649亿美元(同比+17%),其中ARC预售贡献1.82亿美元;储备收益为6.576亿美元(同比-8%);持续经营净利润2.26亿美元(同比+5%);USDC链上交易量达13.9万亿美元(同比+49%)。
- 未披露:ARC以外其他收入的细项拆分、预售对调整后EBITDA的具体影响,以及预售的直接相关成本。
- 持续关注:美国利率走势、年底USDC流通规模、Arc主网上线后的增长轨迹,以及Tazapay收购的完成进度。
更宏观的视角
以下是我们的判断。作为观点明确表达:Circle面临的问题。单靠交易量增长并无法解决。USDC的使用率持续攀升。但Circle的收入来源是USDC的持有规模。而非流通速度,且须与分销合作伙伴分享利息收益。随着利率下行,每个季度都需要更大的流通量才能维持同等收入水平。ARC代币预售这次填补了缺口,但预售不可能每季度重复。真正的问题在于:在利率进一步下滑之前。Arc网络与支付业务能否实现可持续的经常性收入。
值得持续追踪的具体信号有四个。其一,第四季度的储备收益,需剔除所有非经常性项目。其二,USDC的市场份额,目前已下滑至27%(据CoinGecko数据)。其三,分销成本占储备收益的比率,第三季度约为62%。其四,Arc网络或支付业务何时首次在财报公告中以自身收入而非仅以交易量形式单独列示。