总部位于匹兹堡的美国银行PNC Bank已于2026年11月9日与Coinbase正式启动USDC稳定币收款试点项目。符合条件的企业及机构银行客户可在以太坊网络上接收USDC,资金随即按一比一汇率自动转换为美元并存入其PNC账户。企业只见美元,从不直接持有稳定币。目前,PNC未披露参与客户数量、交易规模或相关费率。
本文基于PNC官方公告及The Block的报道整理。路透社原文与Coinbase官方博客因技术限制无法直接访问,相关内容通过Bitcoin.com News及The Block的引述获取。
USDC收款如何运作
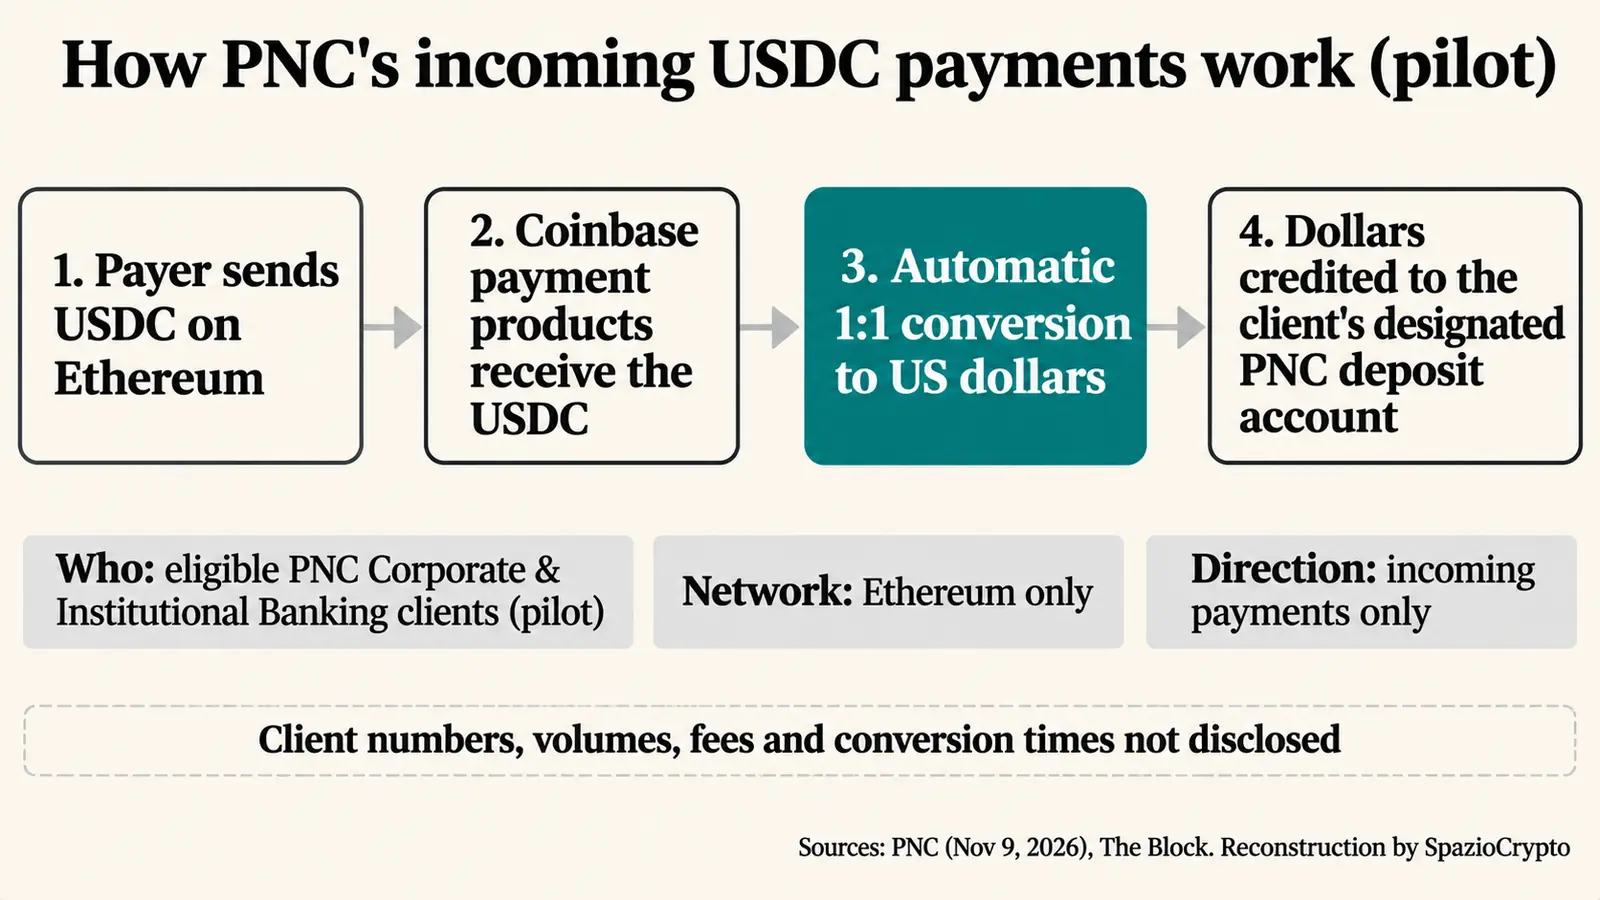
流程设计相当直接。付款方以USDC向企业付款,USDC是由Circle发行、与美元挂钩的稳定币。资金通过Coinbase支付API在以太坊网络上到账,Coinbase随后按一比一汇率完成换汇,PNC将等额美元存入客户指定账户。对企业而言,整个流程在熟悉的银行账户内完成,账面上只显示美元。
PNC官方公告仅描述收款功能,不支持发送USDC,客户账户也不会持有稳定币余额。公告未披露换汇时间或手续费,且目前仅支持以太坊网络。根据PNC的表述,该服务旨在提升资金到账速度,并提高跨境支付效率。
试点项目,并非面向所有客户
说白了,这一点值得仔细解读。该服务目前仅对“符合条件”的客户开放,公告并未说明具体资质标准。PNC财资管理产品与运营主管Tom Lang在接受路透社采访时,据Bitcoin.com News引述表示,此举是为了“与我们的客户共同测试和学习”。
Lang在公告中进一步指出,客户持续探索与合作伙伴、供应商互动及完成交易的新方式。Coinbase基础设施产品负责人Alec Lovett则在同一公告中表示,稳定币正在改变企业资金流转模式,让支付变得更快捷、高效且具备全球可达性。不过,衡量试点成效所需的核心数据,包括参与客户数、交易规模及试点期限,目前均未对外披露。
PNC与Coinbase:一年半的合作历程
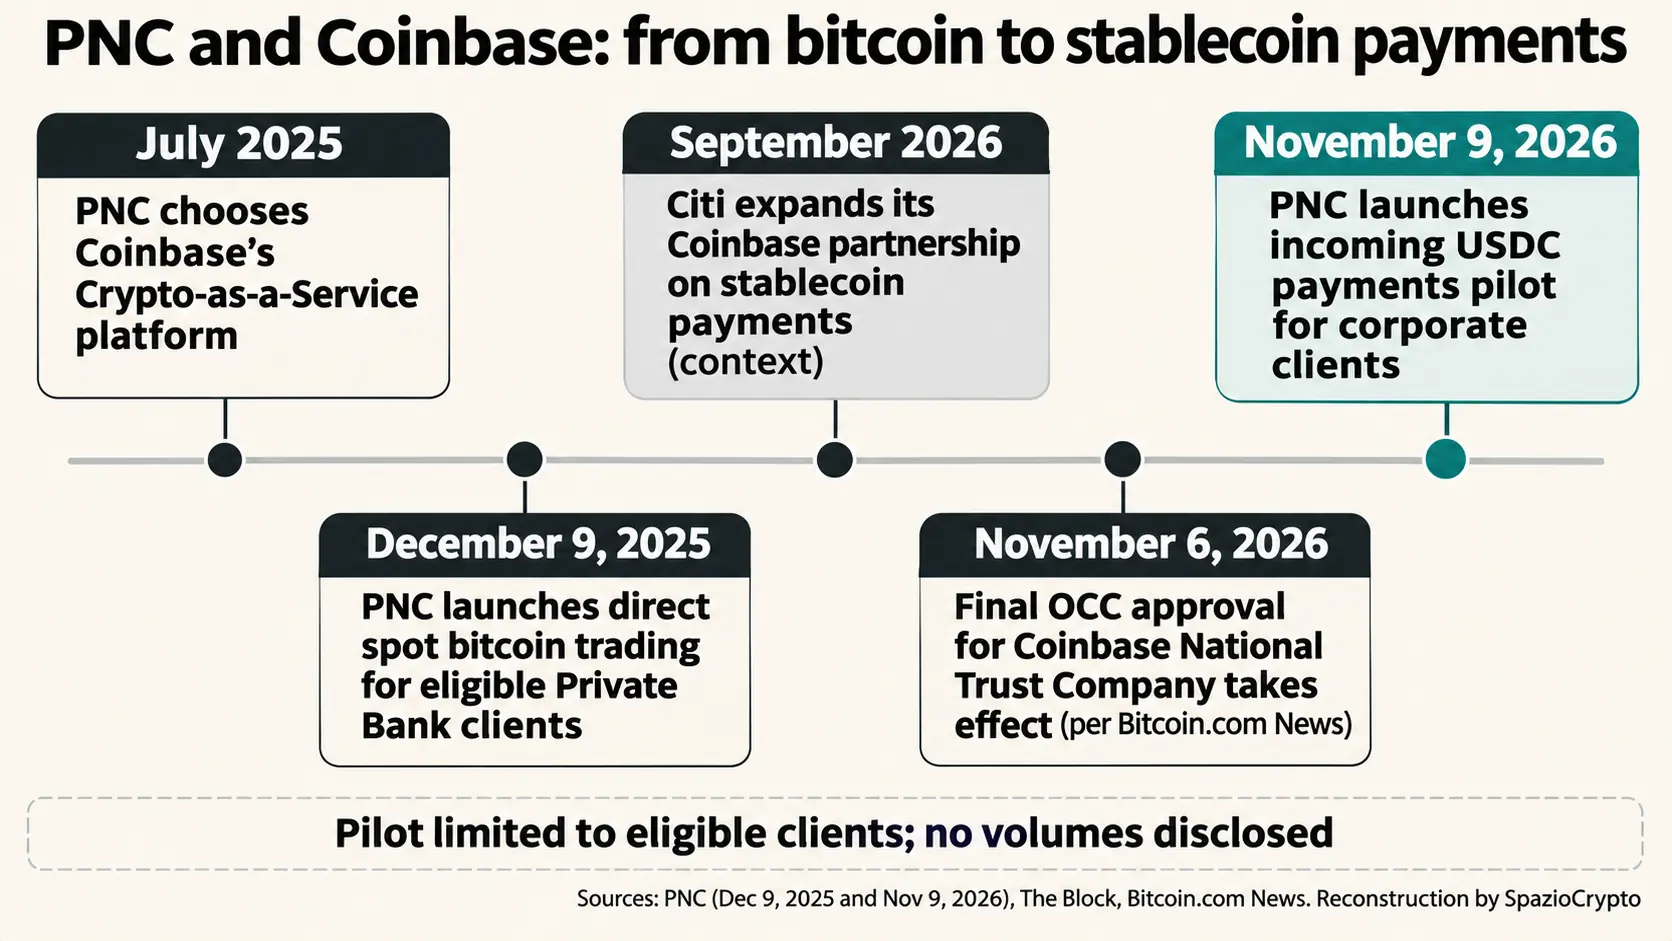
实际上,这并非双方首次携手。2025年7月,PNC率先采用Coinbase的加密即服务(Crypto-as-a-Service)平台;2025年12月,据其公告显示,PNC成为美国大型银行中首家向私人银行符合条件客户提供比特币直接交易服务的银行。如今,双方合作从私人财富管理延伸至企业支付领域。
这一时机与另一项进展相互呼应。据Bitcoin.com News报道,负责监管美国国家银行的货币监理署(OCC)已于11月6日正式向Coinbase National Trust Company颁发最终许可证,此前曾在4月给予有条件批准,我们在关于Coinbase首个联邦加密信托的文章中已作详述。该牌照涵盖托管与信托服务,不涉及零售存款或贷款业务。
银行从侧门悄然入场
PNC并非孤例。今年9月,花旗银行扩大了与Coinbase的合作范围,将法币支付与稳定币支付打通,允许机构客户接收稳定币并将其兑换为美元,我们在关于花旗、Coinbase与企业稳定币支付的文章中已作梳理。据The Block报道,Coinbase还与Moov展开合作,致力于将稳定币接收功能引入超过一千家社区银行和信用合作社所使用的系统。
这套模式有清晰的分工:银行负责维系客户关系,Coinbase处理加密层面的操作,稳定币始终不进入企业资产负债表。这是美国银行业正在同步探索的两条路线之间的折中选择,一是像PNC这样接受第三方稳定币,二是在共享网络上构建自己的代币化存款。
Circle从中获得什么
换句话说,对Circle而言,每新增一个接受USDC的银行渠道,都意味着稳定币使用场景的进一步拓展。不过,即时兑换为美元意味着这些USDC不会长期留存于企业账户,到账后立刻变回美元。这与Circle在2026年第三季度财报中呈现的悖论如出一辙,据Circle官方数据,当季交易量同比增长49%,USDC平均流通量上升8%:流通速度加快,但并不代表持有量同步增加。
欧洲与意大利的情况
换句话说,在欧洲,USDC已符合MiCA(欧盟加密资产监管条例)的合规要求,通过持牌服务商流通。PNC的模式,即银行充当前台窗口、加密合作方负责兑换,恰好是欧洲银行在无需直接接触稳定币的前提下可以复制的路径。意大利银行(Banca d'Italia)此前已就稳定币可能与银行存款形成竞争发出警示,详见我们关于意大利银行预警的报道。而在PNC的模式下,即时兑换意味着资金最终仍留在银行体系之内。
PNC的USDC支付方案概览
哪些已确认,哪些尚不明朗
- 已确认:自11月9日起,PNC企业与机构银行部门的符合条件的客户可在试点项目中,通过Coinbase支付产品在以太坊网络上接收USDC,金额按1:1比例兑换为美元并记入PNC账户。
- 未披露:参与客户数量、交易规模、手续费率、兑换时效、资格审核标准、试点周期及扩展时间表。
- 值得持续关注:USDC出账功能的开放、以太坊以外其他网络的接入,以及更多大型银行采用类似模式的动向。
更宏观的视角
以下是我们的判断,我们明确声明这是主观解读:美国大型银行正在通过侧门进入稳定币领域。它们既不发行稳定币。也不为客户托管,更不会将其存入账户,而是选择接收后立即转换为美元。这是向企业提供渠道的最稳妥方式。因为其国际合作伙伴已在使用这类渠道,同时又无需改变与客户的关系或银行的资产负债表。真正的跨越将发生在某家银行允许企业不只是收款,而是也能以稳定币付款的那一天。
值得持续跟踪的具体信号有四个。第一,试点的初步数据,前提是PNC决定公开披露。第二,覆盖范围能否从合格客户扩展到以太坊网络之外。第三,手续费与国际电汇的对比,这将说明企业层面的优势是否真实存在。第四,继花旗和PNC之后,其他美国大型银行的下一步动作。