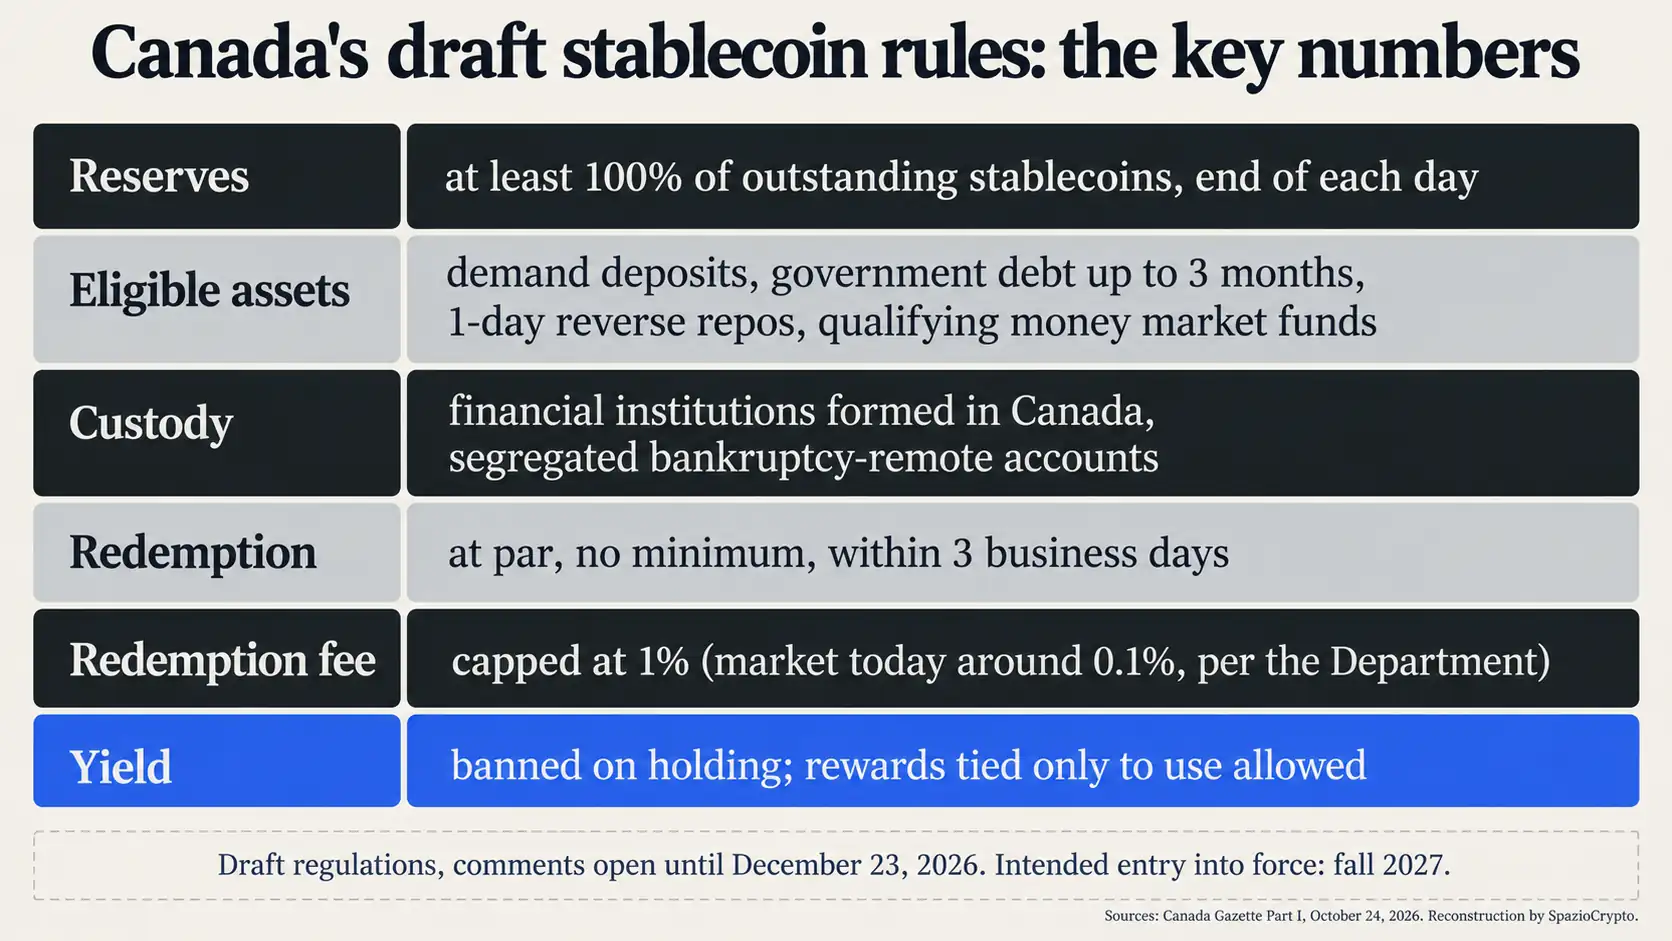
加拿大禁止稳定币支付收益,却又在同一份文本中允许发放奖励。这并不矛盾,反而是加拿大财政部10月24日在《加拿大公报》(Canada Gazette)上发布的这份提案中最值得关注的一点:这项条例将让《稳定币法》(Stablecoin Act)真正落地,并为非银行发行方确立 加拿大稳定币监管规则 的具体要求。储备至少与流通中的代币等值,并存放在加拿大托管机构;三个工作日内按面值赎回,手续费最高1%;只是持有代币的人拿不到任何利息。这份草案的征求意见期截至12月23日,官方表示计划于2027年秋季生效。
我们阅读了拟议条例的全文及随附的影响分析,以及加拿大财政部介绍本国监管框架的页面。关于市场背景,我们引用了CoinDesk 10月26日的报道,其中还援引了加拿大银行家协会(Canadian Bankers Association)向The Logic发表的声明,The Logic的原文我们并未直接读到。
文本里究竟写了什么
《稳定币法》于2026年3月获得御准,是2025年预算第一部实施法的一部分。此前缺少的是具体操作规则,现在推出的正是这部分内容。适用范围涵盖尚未接受审慎监管的国内外发行方:银行、信托公司、保险公司和信用合作社不在其列。监管职责交由加拿大银行(Bank of Canada)承担,发行方须向其注册,政策方向则由财政部主导。不熟悉基本机制的读者,可以参阅我们的 稳定币指南。
每日日终时,储备价值必须至少等于流通中的稳定币,并以相同的参考货币计价。合格储备资产包括活期存款、剩余期限不超过三个月的政府债券、以这些债券为标的的隔日回购协议,以及只持有合格资产的货币市场基金。储备不得用于抵押,须存放在独立账户中并在破产时受到保护,且必须由在加拿大注册成立的金融机构托管。加拿大银行每月将收到一份附有审计师对储备意见的报告。
收益禁令留了一扇侧门,而且是有意为之
第13条禁止发行方向代币持有人承诺或支付利息或收益,间接方式也不例外。但第14条明确指出,只要奖励与持有行为无关,就不构成收益;影响分析也说得很直白:政府打算允许基于交易的奖励,同时维持对余额收益的禁令。持有稳定币不应带来任何回报,用它来支付则可以。


这是我们自己的解读,我们也明确说明这一点,但这条界线并非细枝末节。美国用另一种方式解决了这个问题:美国货币监理署(OCC)关于《GENIUS法案》的最终规则取消了对第三方安排的自动推定,使这项禁令需要 逐案评估。加拿大则把判断标准直接写进了条例。不过,支付返现与变相利息之间的界线,仍将留给监管机构去解释。
银行一直在推动这项禁令。据CoinDesk报道,加拿大银行家协会6月曾对The Logic表示,坚决支持对收益实施「直接和间接」的禁令(由我们翻译)。其担忧与美国讨论的如出一辙:客户把资金从账户中转走,银行可用于放贷的存款随之减少。
三天与1%:比欧洲更宽松,这是有意的选择
每位持有人都必须能够按面值申请赎回,不设最低金额,并在三个工作日内收到款项。手续费不得超过赎回金额的1%,在引入或上调手续费之前,须至少提前七天在网站上公告。当市场流动性不足时,允许对赎回设置每日限额。
影响分析对这两项选择都作了解释。三天期限是为了配合储备中证券的结算周期,并为相关操作留出时间。1%的上限则是一种折中:文件承认目前市场上的手续费大约在0.1%左右,但认为更低的上限对小型或新进发行方可能过于严苛。在欧洲,MiCA要求随时按面值赎回且不收取任何手续费,意大利央行(Banca d'Italia)正是把这种刚性作为其 MiCA与《GENIUS法案》比较的核心。
市场虽小,规则却按大市场的标准制定
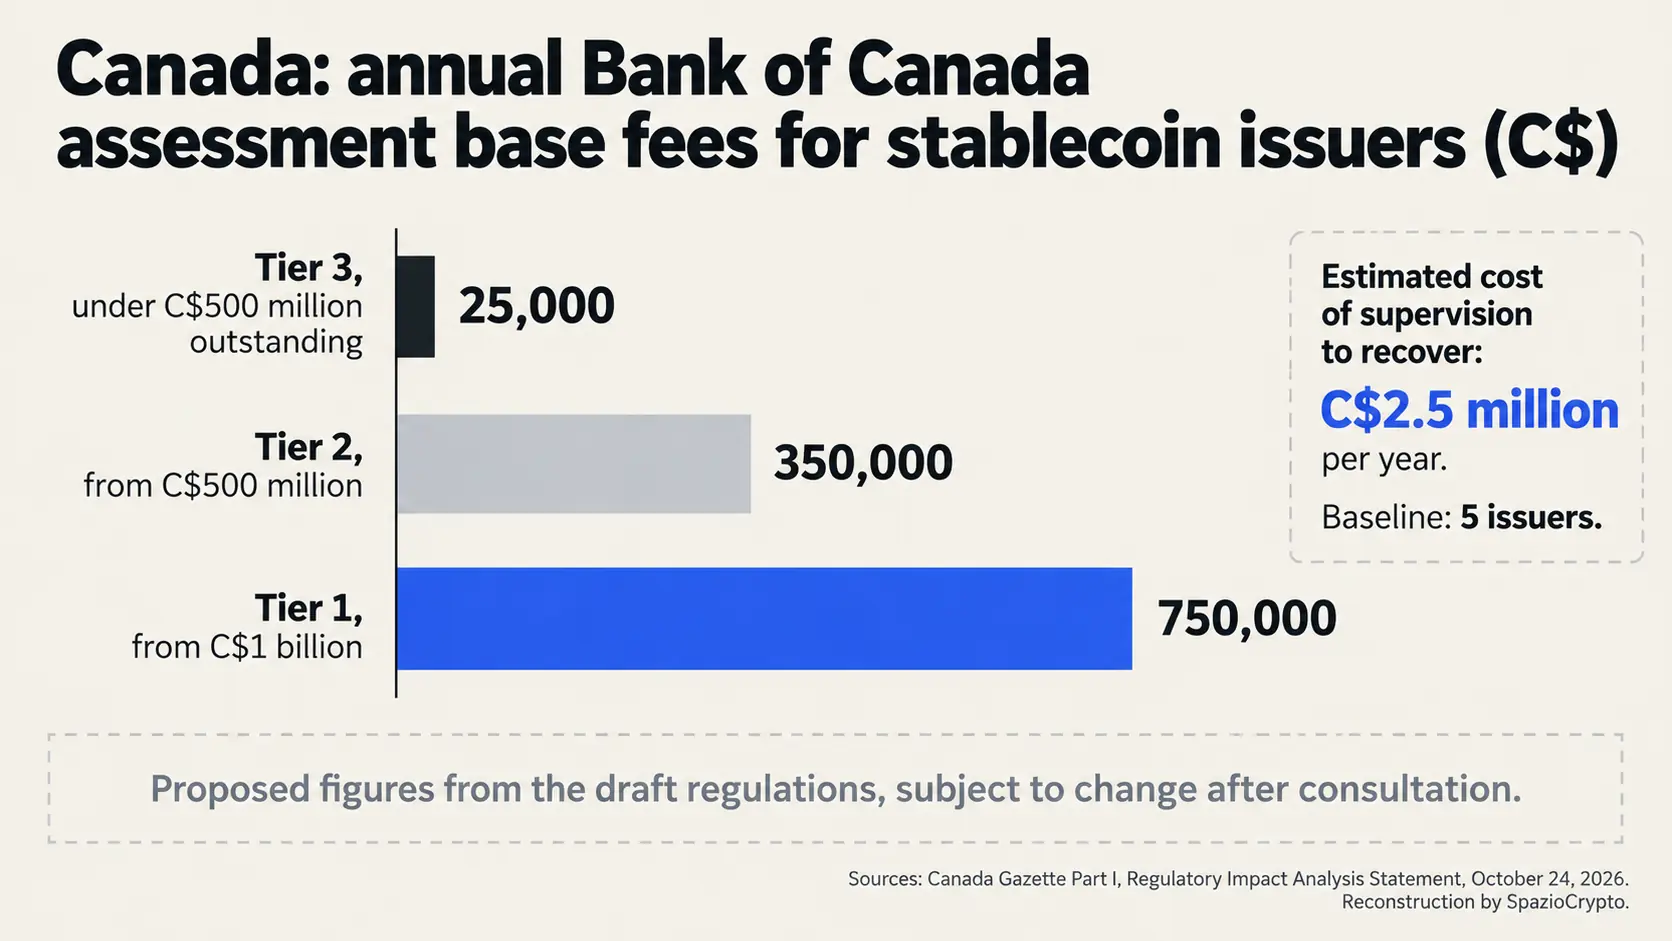
影响分析中的数据显示,这件事的实际体量并不大。基准情景假设有五家发行方,并列举了目前的市场参与者:Stablecorp的QCAD、Loon Technology的CADC和Circle的USDC。发行方的预计总成本为每年88,521加元,平均每家约17,704加元。相关修订将使约30家新的支付服务提供商纳入《零售支付活动法》(Retail Payment Activities Act)的监管范围。加拿大银行估计每年的监管成本为250万加元,将通过三档收费回收:流通量低于5亿加元的收取25,000加元,5亿加元起收取350,000加元,10亿加元起收取750,000加元。
行政罚款对严重违规最高可达100万加元,对非常严重的违规最高可达1,000万加元。此外还有一道政治关卡:财政部长有60天时间(可延长)决定是否基于国家安全理由对申请进行审查,审查本身可持续180天,同样可以延长。向加拿大境内人士提供稳定币的境外发行方也在适用范围内;对于受实质相似制度监管的发行方,加拿大银行可予以豁免,具体细节留待未来的指引另行规定。
银行置身规则之外,但并未按兵不动
加拿大的悖论在于,稳定币法并不涉及银行,但银行在这件事里却无处不在。它们担任储备的托管人,呼吁实施收益禁令,同时也在筹备自己的工具。据CoinDesk报道,该国六大银行9月表示正在研究一套以加元计价、用于银行间支付的代币化系统;9月10日,银行监管机构金融机构监管署(OSFI)表示,代币化存款在法律上与传统存款并无区别。
同样据CoinDesk报道,市场已经开始行动。Coinbase Canada今年获得安大略省证券委员会(Ontario Securities Commission)批准,可以为符合条件的代币提供收益,但须附带风险提示,并说明相关资金不受存款保险保障。Tetra Trust于5月推出了CADD,这是一种经阿尔伯塔省监管机构批准的加元稳定币。这些都是媒体报道的零散进展,联邦条例需要把它们纳入其中:已在运营的发行方须在条例生效后30天内提交申请,如申请被驳回,则须执行退出计划。
那么欧洲呢?
对于在意大利开展业务的人来说,加拿大的文本没有带来任何改变,但可以作为一面镜子。MiCA已经禁止对电子货币代币支付利息,并要求按面值免手续费赎回,而且执行正在收紧:意大利证券交易委员会(CONSOB)已要求CASP 在三个月内关闭不合规的稳定币。然而在储备问题上,欧洲的讨论却朝着放松刚性的方向发展:欧洲央行和各国央行已提议 取消储备中30%至60%须存放于银行存款的要求。加拿大则没有对合格资产之间的构成设定比例限制,影响分析将这一选择解释为对金融科技企业灵活性诉求的回应。
加拿大的文件表示,已研究了英国、美国、欧盟、新加坡、香港和日本的监管制度,并称其自身要求与其他司法管辖区「在很大程度上一致」(由我们翻译)。这一信号与金融稳定理事会(FSB)指出的方向相符,该机构曾就全球性稳定币警告二十国集团(G20), 仅靠各国自身的监管 是不够的。
Department of Finance Canada
加拿大稳定币规则要点
哪些已经确认,哪些还没有
- 已确认: 10月24日发布的草案规定,储备至少与流通中的代币等值并存放于加拿大金融机构,三个工作日内按面值赎回且手续费最高1%,禁止对持有支付收益,奖励只允许基于使用。
- 未明确: 确切的生效日期、认可境外监管制度的标准,以及使用奖励与变相收益之间的实际界线。
- 待关注: 截至12月23日的公众意见、最终文本以及加拿大银行的指引,官方目标是2027年秋季。
更宏观的解读
我们的解读是,加拿大写下了一条不点名却在保护银行的规则,我们也明确说明这只是我们的看法。非银行发行方获得了一个受监管的空间,成本可控,赎回期限也比欧洲宽松,但失去了吸引余额最有力的杠杆:收益。它们可以奖励使用,却不能奖励沉淀资金。稳定币被定位为支付工具,而不是计息账户,银行的代币化存款则在任何意义上都仍然是存款。
值得关注的信号不多,但很明确。第一,谁会在12月23日之前提交意见,因为这些回应将在《加拿大公报》上公布。第二,最终文本是否会调整1%的上限或三天的赎回期限。第三,加拿大银行将如何对待境外发行方,首先是USDC,以及会给奖励计划留出多大空间。