全球稳定币的风险已超出任何单一国家监管机构的评估能力。这是金融稳定委员会(FSB)在10月15日曼谷峰会前夕向G20财长和央行行长传递的核心信息。10月12日,FSB发布了一份关于稳定币跨境风险的分析报告,并附上了FSB主席、英格兰银行行长安德鲁·贝利的亲笔信。该报告不设禁令,也不附加即时义务,而是一份不具约束力的分析,指出当前监管的盲区,以及填补这一空白所需的条件。
SpazioCrypto团队研读了报告原文及贝利信函,并参照了FSB的官方声明和相关背景文件。我们未发现任何官方视频,也未在X或LinkedIn上找到专门介绍该报告的帖子。报告本身未点名任何稳定币发行方,也未披露各方市场份额,本文同样不作补充。

FSB究竟说了什么
说白了,FSB的出发点是结构性的。一种在多个国家使用的稳定币,涉及发行方、储备资产管理方以及流通基础设施等多类主体,分别隶属于不同国家的监管机构。因此,FSB在报告中指出,全球稳定币“本质上具有跨境和跨行业属性”,单一监管机构独立行动时难以全面评估和应对跨越边界的风险。如需了解稳定币的运作机制,可参阅我们的稳定币指南。
报告中的数据虽少,却指向明确:据FSB报告显示,2026年中期,稳定币总市值约为3000亿美元,与一年前基本持平,其中约99%与美元挂钩。目前,稳定币主要用于为加密资产市场提供流动性;不过,FSB也预见到其在支付和价值储存领域的潜在应用前景。贝利在信函中补充指出。各国监管规则推进速度参差不齐,国家间合作仍处于起步阶段,那些在监管宽松司法管辖区运营的机构所引发的欺诈和金融犯罪问题同样令人担忧。
风险如何跨境传导
实际上,报告详细描述了风险传导的渠道。稳定币在二级市场24小时不间断交易,在市场压力时期,这一特性可能加速抛售;若赎回速度跟不上需求,稳定币价值便会偏离锚定汇率。风险向传统金融体系的蔓延可能通过三条渠道发生:储备资产的被迫抛售、银行存款因赎回需求而大规模流出,以及外汇市场的波动(因稳定币被用于国际支付)。
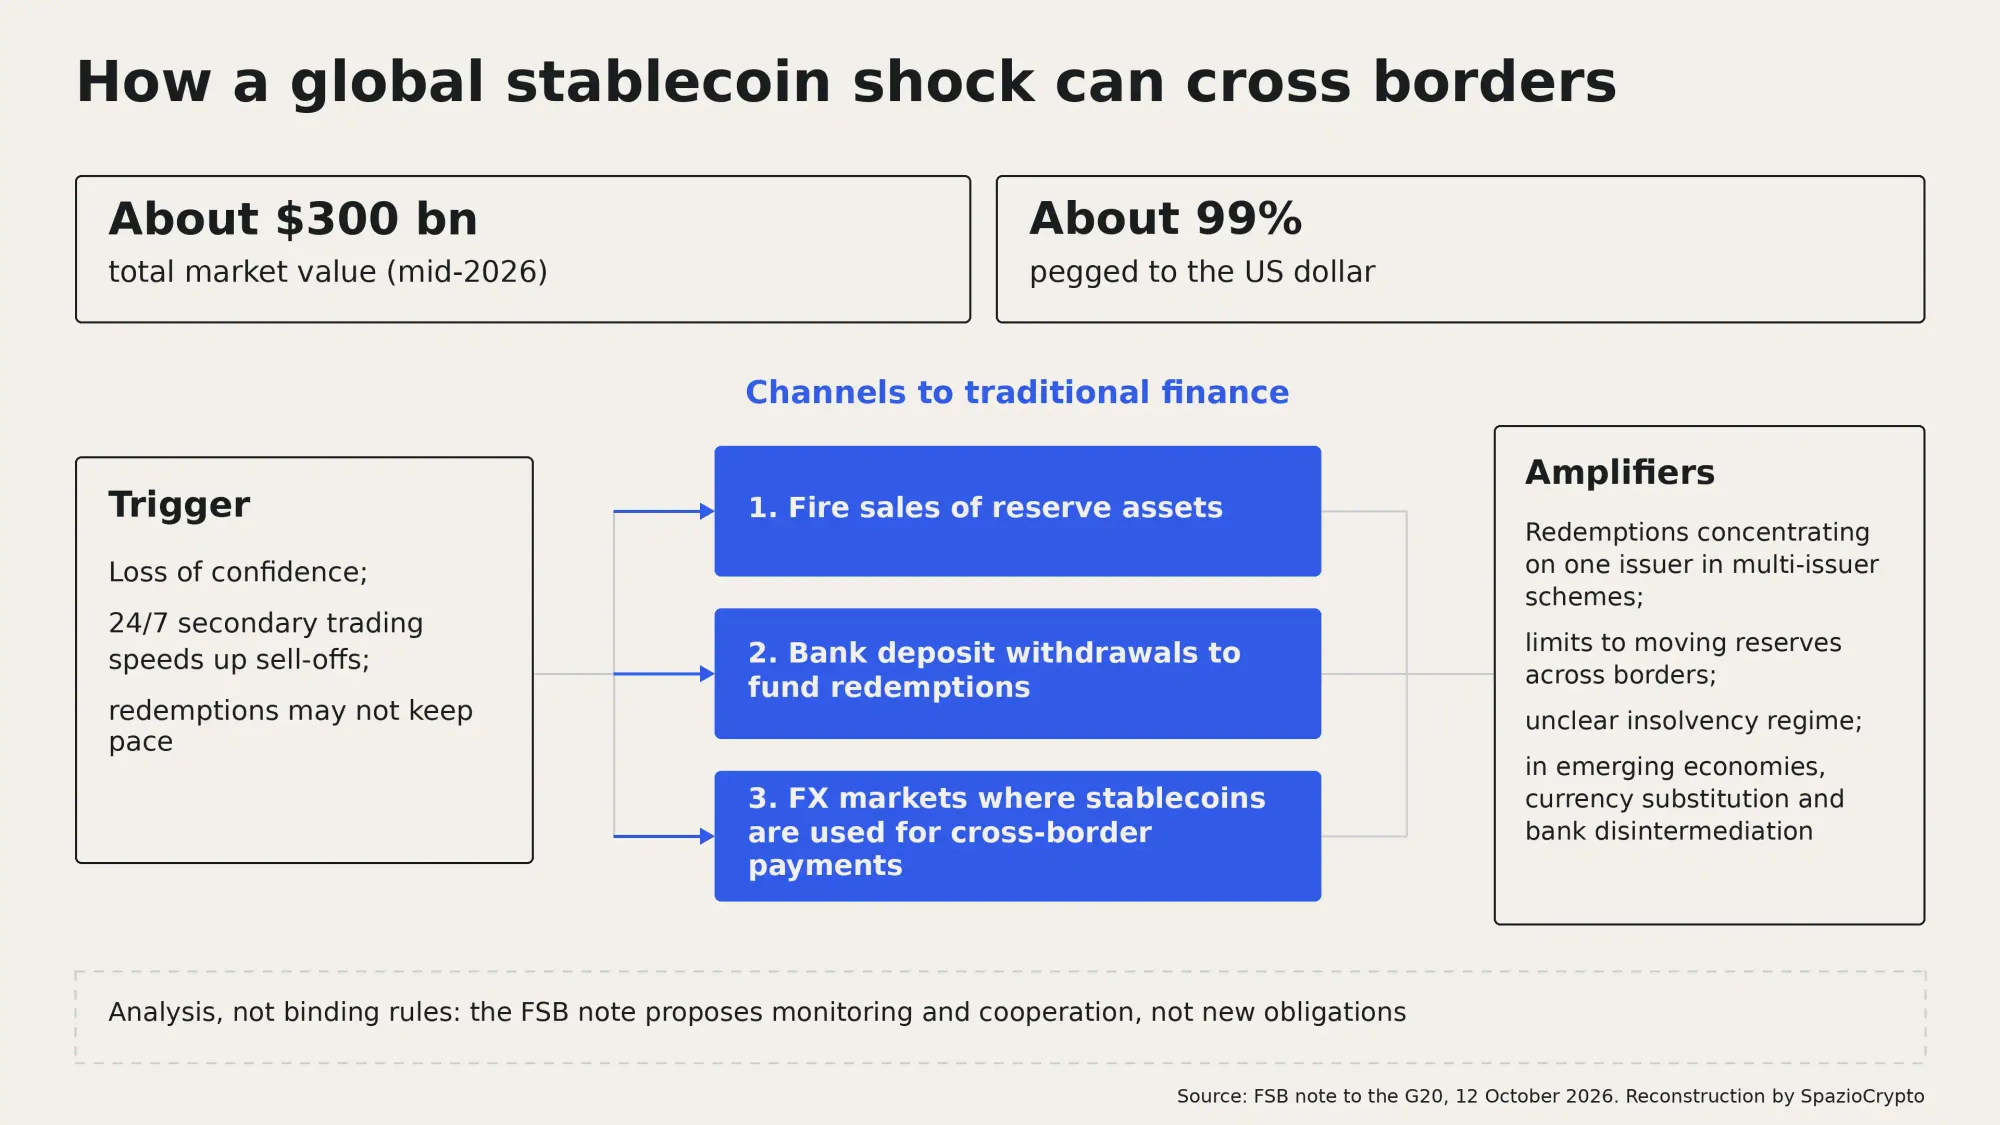
全球结构特有的放大效应同样不容忽视。在多发行方联合模式下,各方共享同一稳定币的责任但分别持有储备,持有人可向任意实体申请赎回,需求因此可能集中于单一节点。跨境调配储备取决于市场准入与机构协调,而复杂的公司架构加上注册地监管宽松,则为监管套利留下了空间,适用哪种破产程序往往也不明朗。在新兴市场经济体,本币替代、银行脱媒以及资本流动管理这三重压力,即便稳定币使用规模相对有限,也足以令其产生系统性影响。这与瑞士央行就银行信贷稳健性及货币政策效力所表达的担忧如出一辙。Nubank引入USDC和EURC的案例则表明,跨境使用正在向银行账户层面渗透,详见相关报道。
数据盲区
FSB工作文件的第二个核心议题,是监管机构究竟能看到什么。稳定币交易产生海量数据。但公链本质上是伪匿名的,将链上活动归因到具体用户或特定国家往往无从实现,即便能够实现,也难以核实。各国监管机构主要依赖私营数据提供商,而这些机构的分析方法各异、互不相通,数据可比性与可信度均存疑。根据FSB的观察,有效解读这些数据需要高度专业化的能力,对包括新兴市场在内的部分国家而言,这本身就是一项重大挑战。FSB建议重点跟踪的指标包括:二级市场深度与流动性,以及持有量、赎回量和储备的地理分布,尤以多发行方架构为甚。
提出了什么,又回避了什么
换句话说,Bailey在信中列出四项工作方向:强化跨境脆弱性监测、推动落实FSB 2023年全球稳定币建议、改善监管机构间的合作与信息共享,以及就危机管理和处置预案收集信息,特别关注跨境处置的操作层面。Bailey指出,在许多司法管辖区,各国监管框架之间的互动关系“仍不确定或缺乏界定”,涵盖对境外发行稳定币的处理方式,跨境危机处置机制也尚不成熟。他呼吁各方制定具有明确金融稳定目标的规则,并在国际层面协同运作。
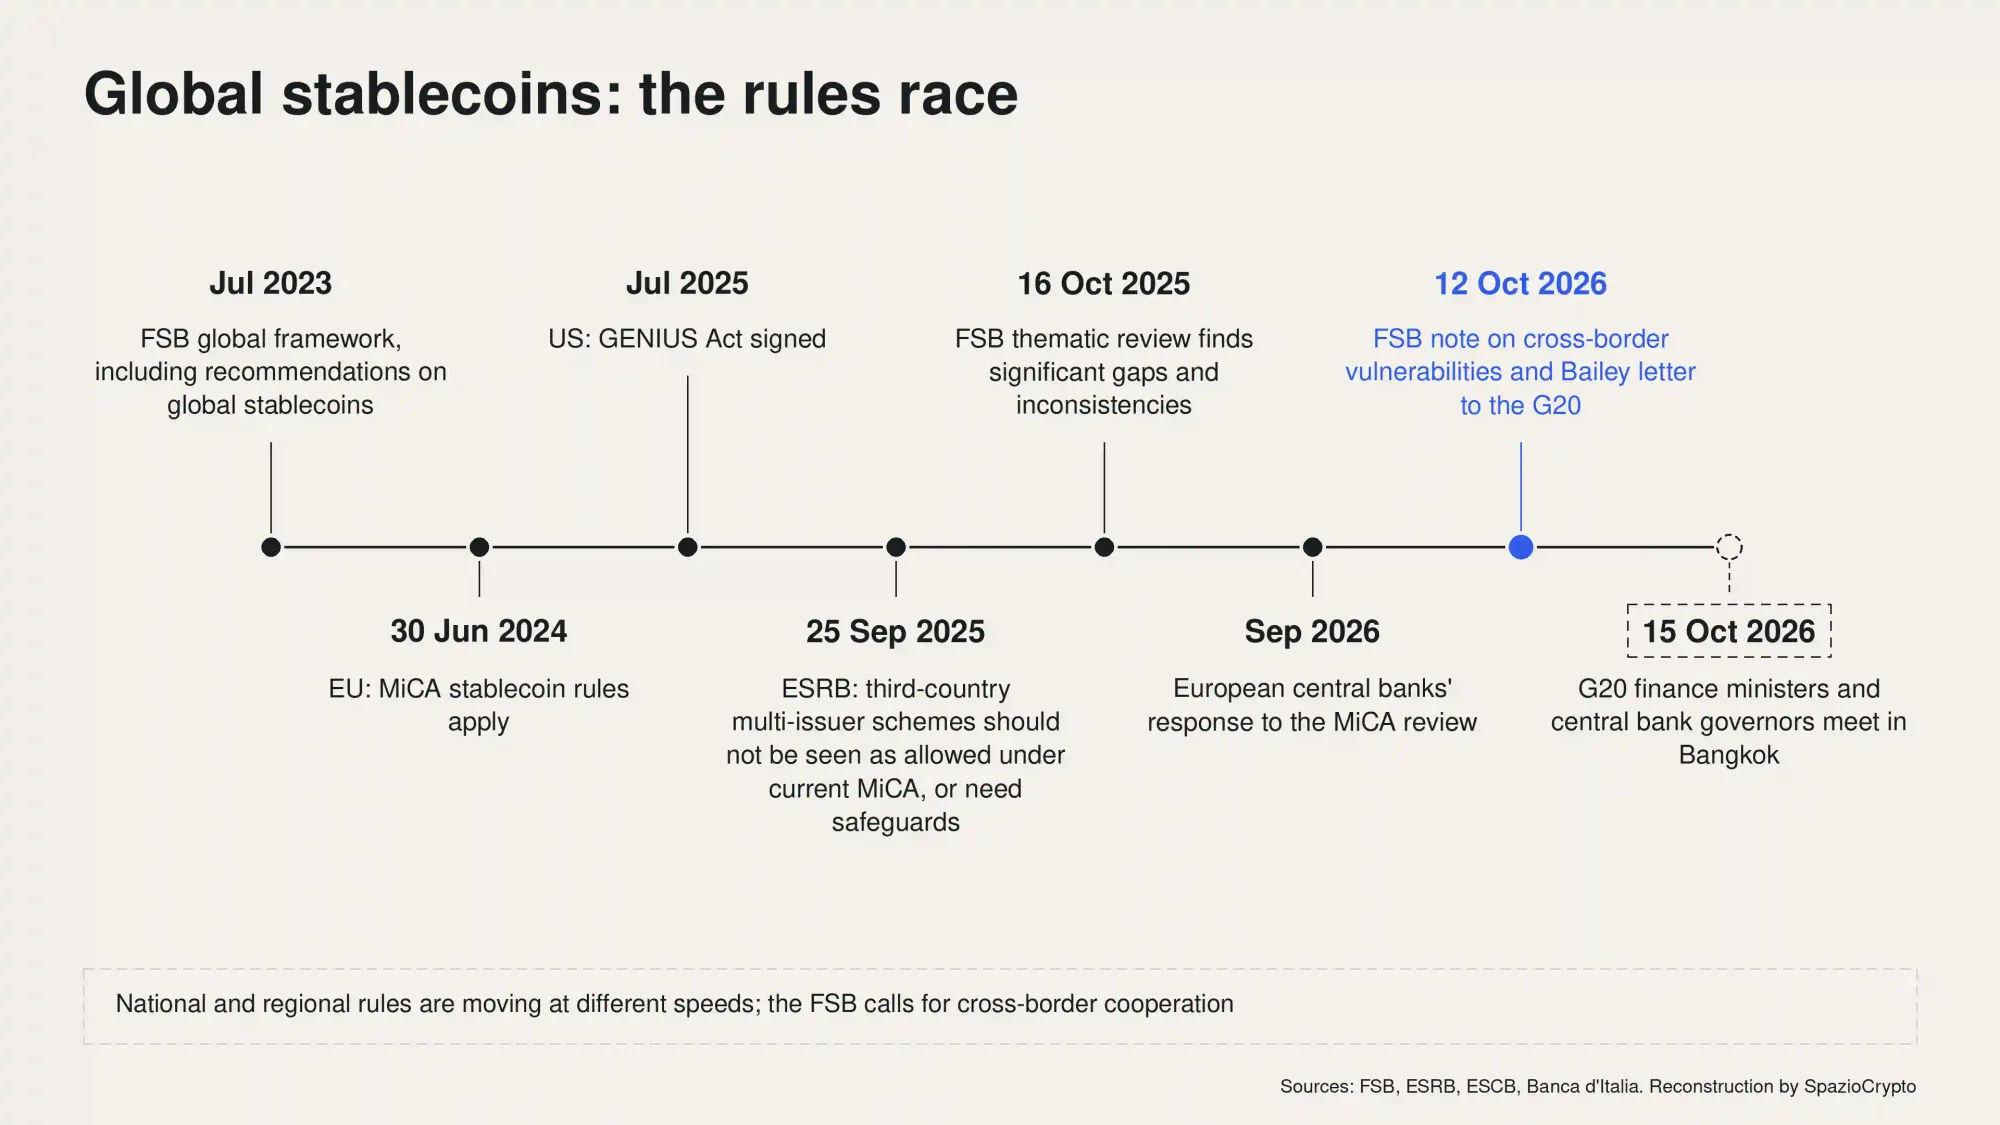
上述任何举措均不具有约束力。作为FSB系列工作的组成部分,该文件不创设任何权利或义务。现行框架源自2023年7月的建议文件,以及2025年10月的专题审查,后者发现各司法管辖区在落实层面存在“重大缺口与不一致之处”,稳定币领域尤为突出。该文件属于美国担任G20轮值主席国期间所提交的一揽子文件之一,同期提交的还涉及人工智能和银行业危机管理等议题。
对欧洲与MiCA意味着什么
换句话说,欧盟MiCA法规中的稳定币条款自2024年6月30日起正式适用,但FSB点出的问题触及一处敏感地带:同一稳定币由关联实体分别在欧盟内外发行的架构。2025年9月25日,欧洲系统性风险委员会向欧盟委员会建议,不应将此类架构视为现行MiCA所允许,并提出若干替代方案,包括引入与第三国等效机制、签订合作协议,以及对储备跨境流动性进行审查。2026年9月,欧洲中央银行体系在MiCA修订磋商的回复中,明确要求就上述架构提供法律清晰度,支持该委员会的建议,并提出对全球范围内稳定币重要性进行评估,同时建议取消60%储备须存入银行存款的强制要求。
在我们看来,FSB关于多发行商的段落,正是这场欧洲争论在全球层面的映射:同一种数字货币,储备分散于不同国家,赎回压力却可能集中在某一方。美国方面,根据Chainalysis研究报告,2025年7月签署的《GENIUS法案》确立了监管框架,美联储目前正在为银行发行商制定具体规则;Bailey所指出的境外发行稳定币的不确定处理方式,恰恰是各监管体制需要对话的核心节点。意大利银行也就两种模式的差异发出警示,指出了对银行存款的潜在风险。
FSB简报摘要
哪些已确认,哪些尚不明确
- 已确认:10月12日致曼谷G20(10月15日)的简报与信函;FSB数据显示2026年中期市场规模约3000亿美元,其中99%为美元稳定币;三条传染渠道与四项工作主线;不具法律约束力。
- 未提及:新规则或具体截止日期;各发行商的市场份额;编号排列的量化指标清单。
- 持续关注:10月15日G20公报内容、MiCA对多发行商模式的修订方向、美国对境外发行稳定币的监管态度,以及FSB跨境危机管理工作的进展。
更宏观的解读
当前全球稳定币市场几乎等同于美元稳定币市场:根据CoinGecko数据,99%的市值以美元计价。对欧洲而言,这带来双重挑战,既涉及监管效力,也关乎货币主权。FSB此次简报将议题拉回到真正的决策层面,即那些既不共享数据、也不共享规则的各国监管机构之间的协调合作。我们认为,时机至关重要:市场规模在3000亿美元附近徘徊已近一年,现行规则仍有机会走在增长前面,而非追赶。
值得跟踪的信号十分具体:G20财长和央行行长联合公报是否会纳入这一议题;欧盟委员会将如何在MiCA修订中化解多发行商架构的监管难题;美国将如何处理境外发行的稳定币;以及FSB在跨境危机管理方面的工作成果。只要这些拼图尚未就位,针对这一全球性工具的监管,就仍是各国视角拼凑而成的碎片。