
欧洲中央银行(ECB)与欧盟27家国家央行于9月22日联合向欧盟委员会提交正式提案,要求修改MiCA法规中关于稳定币储备的核心条款,即废除要求发行机构将至少30%储备存入商业银行的硬性规定,对于被认定为系统重要性的发行机构,这一比例更高达60%。这项修改提案源自欧洲央行体系(ESCB),意大利中央银行亦是该体系成员之一。ECB此举直接影响MiCA稳定币60%银行存款强制要求的存废,在欧洲监管界引发广泛关注。

这一诉求乍看之下几乎自相矛盾:一项本为增强稳定币储备安全性而设计的规则,如今反被各国央行行长描述为潜在的系统性风险来源。下文将梳理ESCB的具体提案内容、改变立场的深层逻辑,以及这对正在构建MiCA合规稳定币的欧洲银行机构意味着什么。
ESCB的提案内容
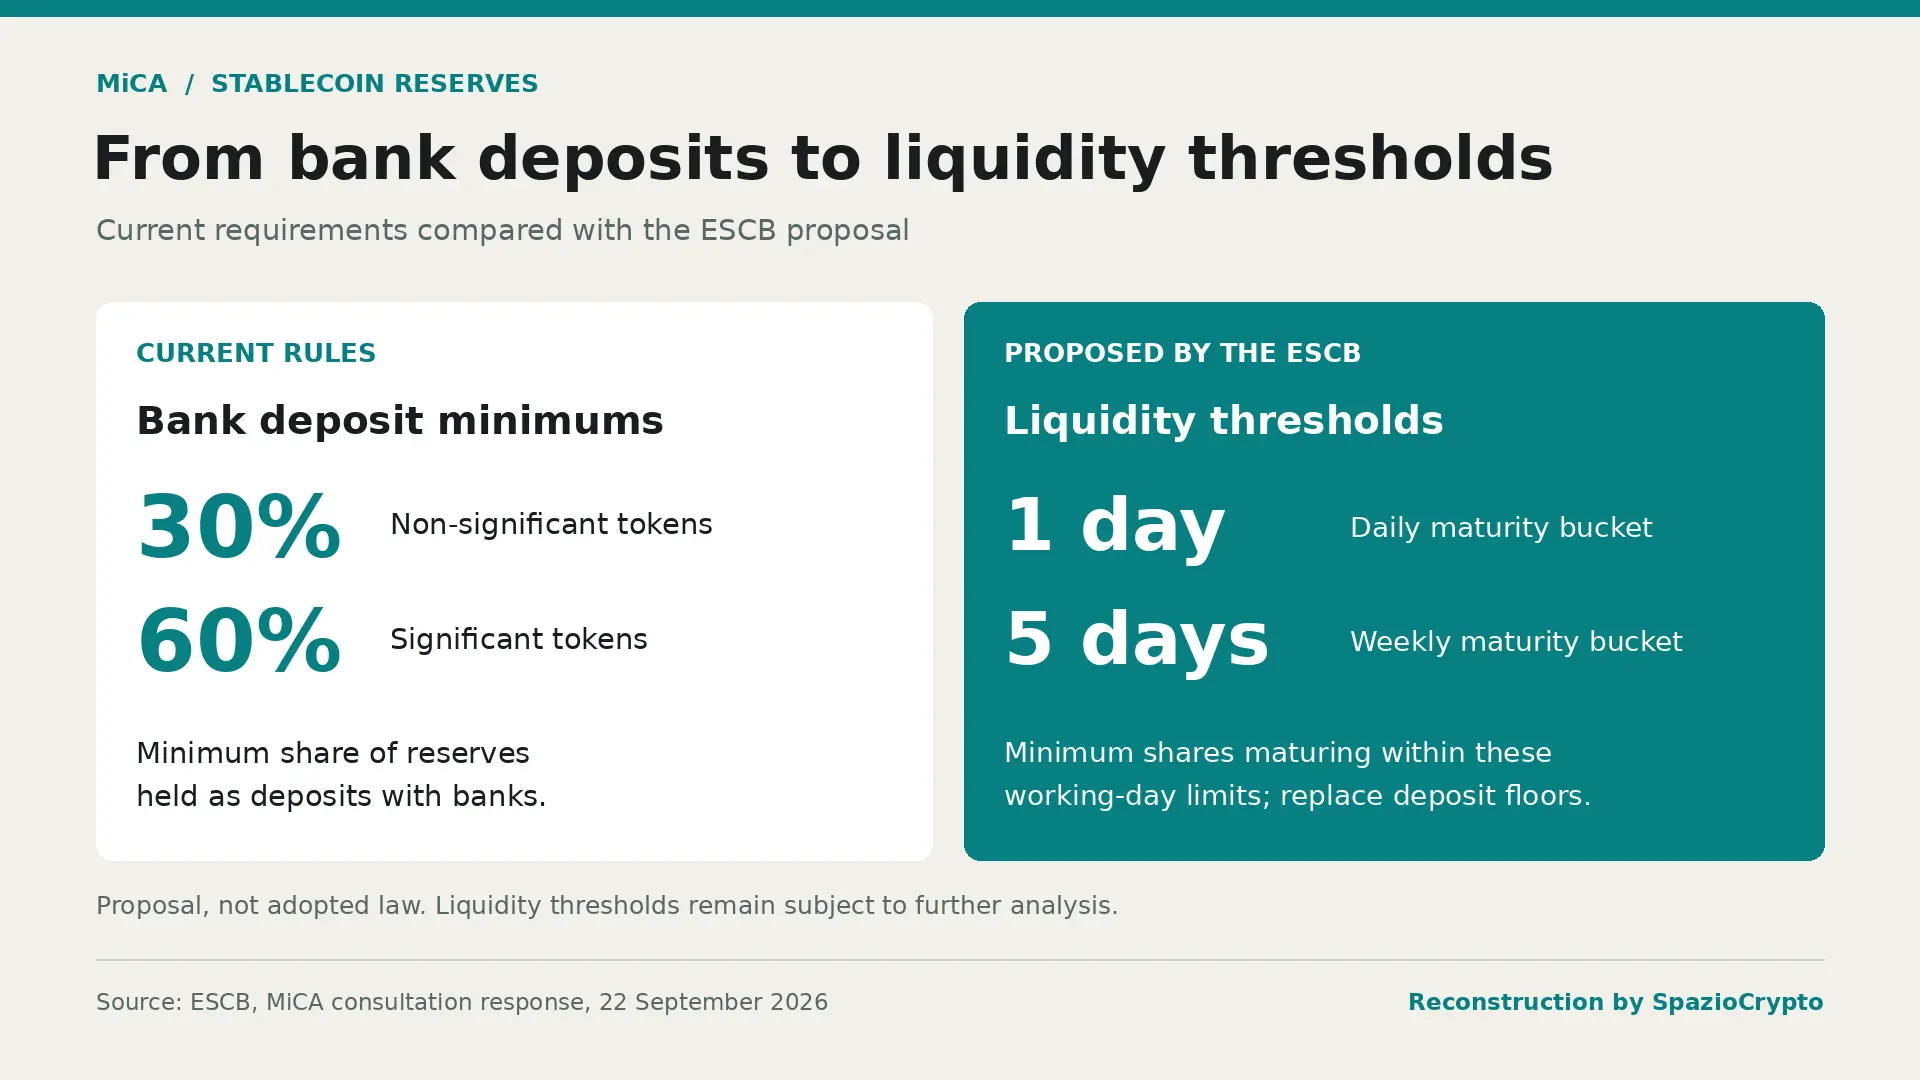
换句话说,这项提案载于欧洲央行体系就欧盟委员会发起的MiCA定向审查磋商所提交的正式回复中。根据现行MiCA第54条规定,稳定币发行机构须将至少30%的储备资产以银行存款形式持有;若代币被认定为“重要型”,这一比例将升至60%。所谓“重要型”认定,触发条件包括超过特定持有人数量门槛、市值规模以及代币的国际使用程度。
各国央行提议以流动性要求取代上述硬性比例规定:储备资产中须有最低比例投资于结算期限在1至5个工作日以内的资产,例如隔夜回购协议或极短期国债。有一点须明确:ESCB并未就新要求提出具体的百分比数字,仅援引欧洲银行管理局(EBA)于2024年起草的技术标准草案作为参考。EBA草案中提出的指标为:重要型代币中,1日内可变现资产不低于40%、5日内可变现资产不低于60%。这些数字属于EBA的技术建议,不必然代表欧洲央行体系的最终立场。
一项安全规则如何变成了风险来源
各大央行的推理逻辑值得仔细梳理,因为它颠覆了最直接的直觉。银行存款规则当初引入,正是为了保护用户,将发行人的资金留在受监管、有保险的银行体系之内。但欧洲中央银行体系(ESCB)认为,这些存款并不像普通稳定的银行流动性那样运作:它们随着代币的铸造与赎回而波动,在稳定币发行人与持有储备金的信贷机构之间形成直接联动。一旦某种稳定币快速扩张,大量资金就会集中在少数银行;若赎回潮突然涌现,发行人可能被迫迅速撤回存款,将冲击从稳定币直接传导至托管储备的银行。
这并非抽象的担忧。ESCB文件明确援引了2023年3月USDC与硅谷银行危机的案例,彼时该加州银行的倒闭一度令稳定币部分储备面临风险,导致其与美元的锚定在数小时内出现偏离(据Reuters当时的报道)。各央行同时对所谓“多重发行”模式表示警惕,即同一种稳定币在欧盟境内外同步发行,代币被视为可互换:ESCB警告,一旦赎回压力骤然集中于欧洲部分,此类架构可能引发流动性问题。
提案要点
主要变化。来源:ESCB、Reuters,2026年9月22日
- 现行规定:储备金的30%(重要代币为60%)须存放于银行存款。
- 提案内容:设置流动性门槛,资产到期期限限定在1至5个工作日。
- 核心原因:与稳定币挂钩的存款可能将冲击传导至银行体系。
欧洲银行系稳定币将面临何种影响
换句话说,这正是与本文读者最为相关的核心议题。储备制度若发生变化,绝非孤立的技术细节,而可能直接影响正在开发中的欧洲银行系稳定币的经济架构。典型案例是由UniCredit、Banca Sella等九家欧洲大型银行组成的联盟,目前正在构建一种符合MiCA框架的欧元稳定币(参见SpazioCrypto相关报道)。需要明确说明的是:此次提案是系统层面的影响,并非针对该项目的具体决定,该项目与所有其他获授权发行人一样,仍将受到MiCA整体审查结果的约束。
 European Central Bank
欧元稳定币市场目前规模仍然有限,据CoinGecko数据,整体市值估计约为8亿美元,与美元计价市场相比仅占极小份额。值得关注的是,全球最大稳定币发行商Tether并未出现在ESMA授权注册名单中,其在MiCA框架下的过渡期已于今年7月1日届满。Tether首席执行官曾公开表示,这正是该公司此前未申请欧洲牌照的原因所在,但这仅代表其个人立场,并非经独立核实的事实陈述。
相隔一天的两步棋:公共基础设施与私人规则
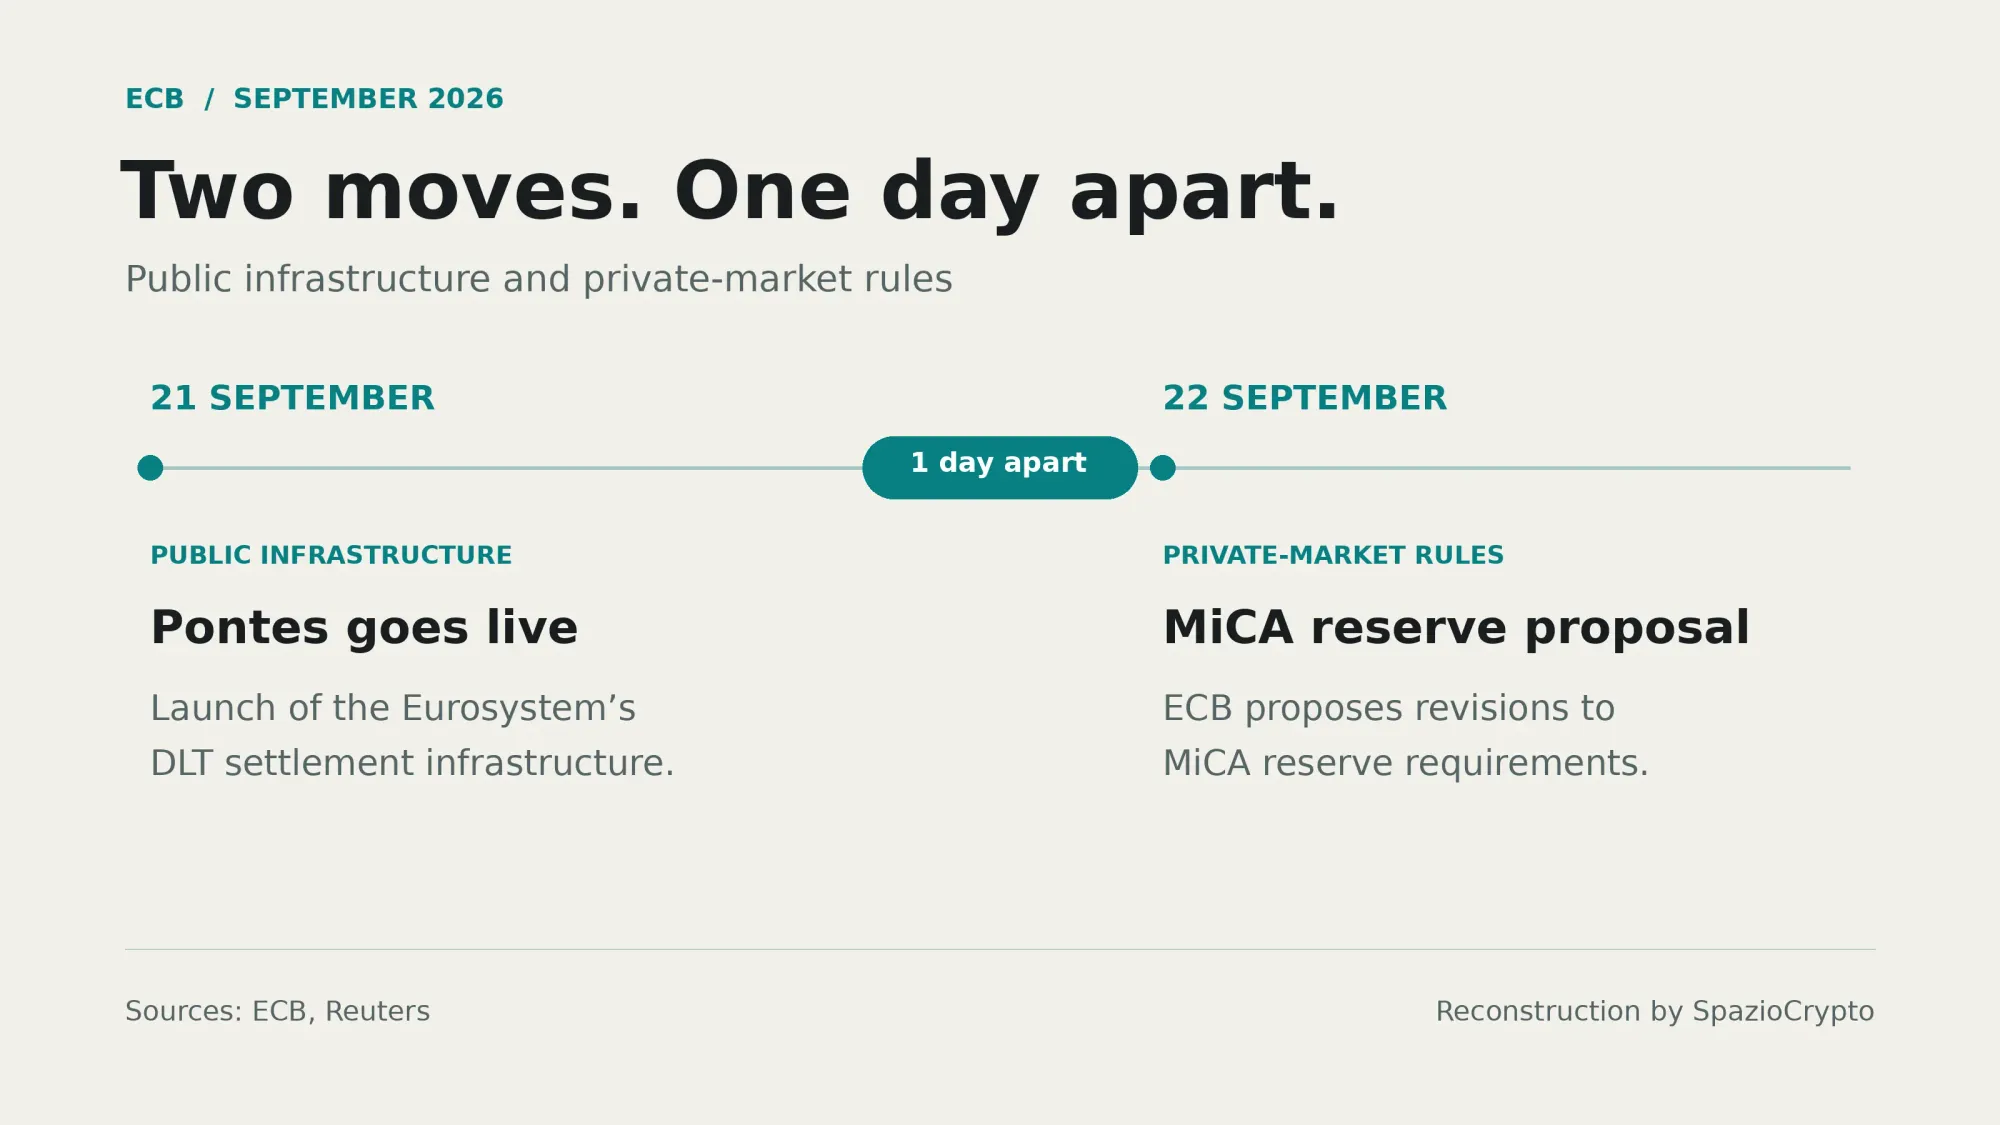
9月21日,欧洲央行正式启动了Pontes平台,专门用于以央行货币结算代币化交易,SpazioCrypto此前已在Pontes专题报道中详细介绍。仅仅一天之后,同一机构联合整个欧洲银行体系,提出修订链上私人稳定币的监管规则。这两步棋并非偶然:一面搭建代币化结算的公共基础设施,另一面修订私人数字货币的约束框架。目标明确,即提升整个金融体系的安全性,而不仅仅是保护直接持有者。
更宏观的解读
这份提案揭示了欧洲监管机构在稳定币监管思路上的实质性转变。MiCA最初的规则,主要是为了安抚终端用户,要求将大部分募集资金存入受监管的传统银行体系。然而,USDC在2023年硅谷银行危机中暴露的风险表明,这种安排可能只是将风险集中转移到少数银行机构,而非真正消除。欧洲各央行如今已公开承认这一局限性。
对市场观察者而言,此次事件有两层意义。其一,欧洲监管体系展现出真实的成熟度,能够在实践经验指出潜在副作用时主动修正自身规则,这是制度严肃性的体现。其二,欧盟委员会将如何回应这份建议、最终将设定怎样的流动性比例,仍有待观察,而这一决定将直接影响所有未来欧洲银行系稳定币(包括意大利已在推进的项目)的经济模型。本次磋商的截止日期定于9月底,值得持续关注。如需深入了解这类资产的基本概念,可参阅我们的稳定币入门指南。