过去数周,我们持续报道大型银行采用稳定币和代币化存款的趋势。如今,一记来自权威机构的警告打破了这种单一叙事。瑞士国家银行(SNB)理事会成员Petra Tschudin是全国仅有的三位利率制定者之一。她于2026年9月30日在苏黎世明确表示,稳定币大规模普及将削弱央行传导货币政策的能力。值得注意的是,这一警告恰恰来自一家同时积极推进本国央行数字货币实验的机构。
在深入分析具体经济机制之前,有一点需要厘清,以避免过度解读:Tschudin并未反对支付领域的创新,她甚至将其定性为“合理之举”。问题的核心更为微妙,在于:若稳定币发展到一定规模,是否会剥夺央行调控经济的关键工具?以下是Tschudin明确指出的两大传导机制。
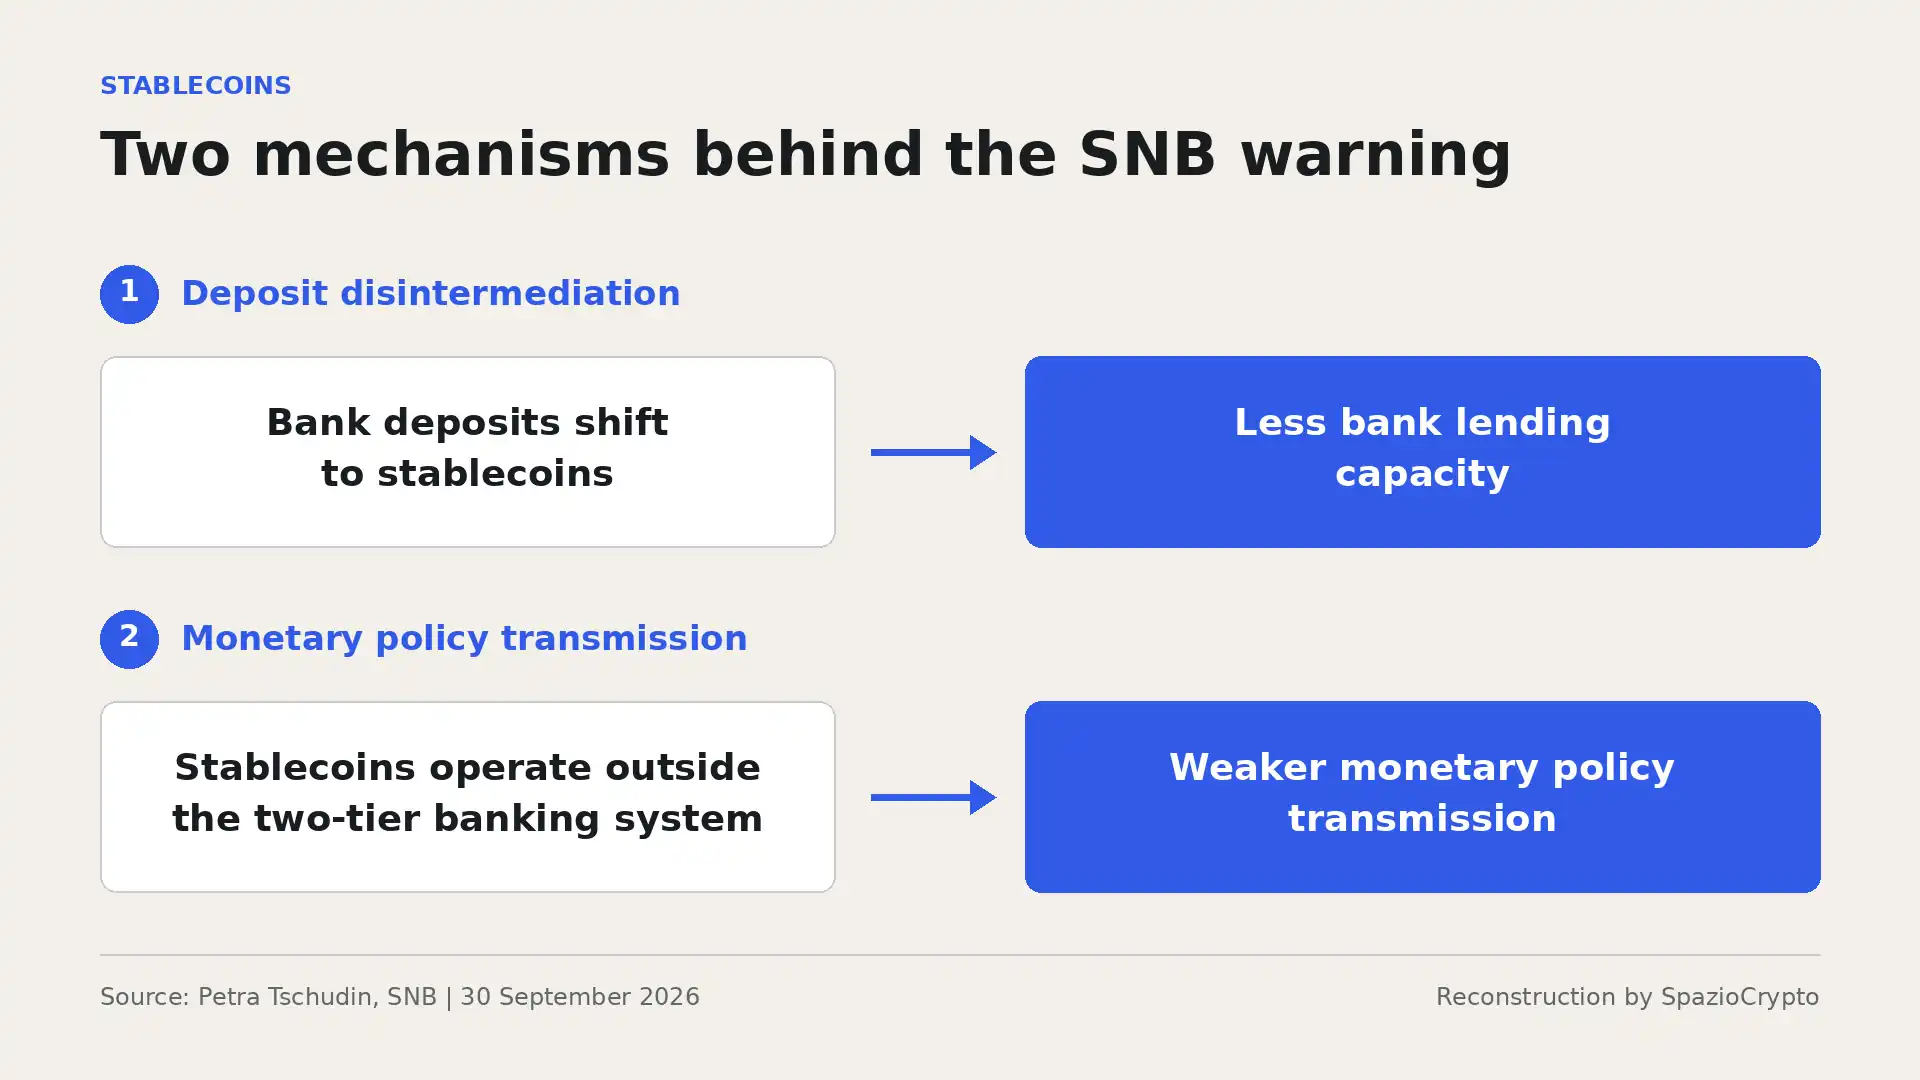
第一机制:存款减少,信贷收缩
第一项风险涉及经济学家所称的“金融脱媒”。若家庭和企业将大量资金从商业银行存款转向稳定币,银行的融资基础将随之收窄,进而压缩其对实体经济的贷款能力。Tschudin对此解释得清晰直接:央行对经济中信贷的可获得性及其成本有重要影响,而这对整体货币政策传导具有不可避免的直接冲击。
这并非凭空而来的担忧。SNB今年7月发布的金融稳定报告已将金融脱媒列为稳定币普及的主要风险之一。据该报告显示,SNB围绕这一问题已形成数月以来连贯一致的研究脉络,绝非临时起意的警示。
第二机制:货币统一性原则受威胁
第二项风险在概念层面更为微妙,涉及经济学家所称的“货币统一性”原则(singleness of money):即一瑞郎在任何时间、任何情境下,无论以何种形式持有,都应等值于一瑞郎。Tschudin指出,由于稳定币运行于央行体系之外,“稳定币形式的一瑞郎”并不能自动保证在任何时刻都等同于真实瑞郎,这正是对货币统一性原则的侵蚀。
Tschudin警告称,若大型稳定币发展时与现行两级金融体系距离过远,将造成央行履行机构职责的负担加重。正因如此,她的结论是:需要构建一套监管框架,在稳定币加速普及的背景下,切实保障货币当局的政策影响力。
两大机制概览
SNB的担忧所在。来源:Petra Tschudin,苏黎世,2026年9月30日
- 金融脱媒:银行存款减少,可用信贷随之收缩。
- 货币统一性:「稳定币瑞郎」无法保证始终等值于真实瑞郎。
- 这并非拒绝创新:Tschudin呼吁的是监管框架,而非封堵技术发展。
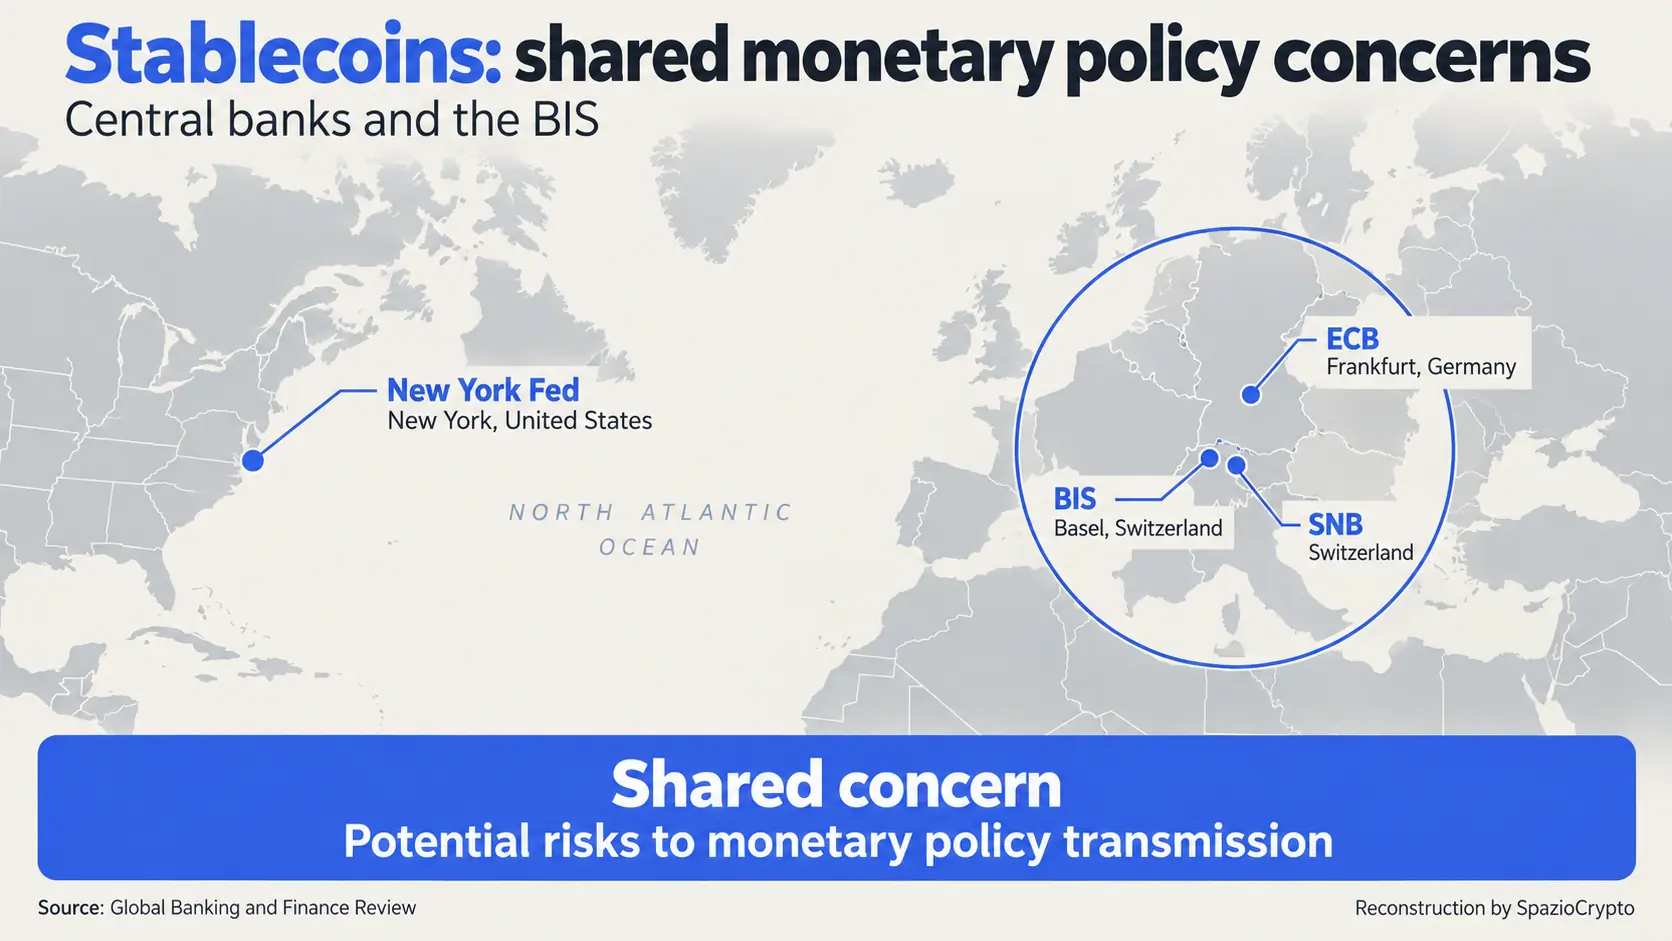
多家央行共同表达的担忧
瑞士国家银行的警告并非孤立事件。根据多项分析,欧洲央行、纽约联邦储备银行和国际清算银行在过去数月均发出类似信号,三方均认为稳定币可能替代传统银行存款、扰乱信贷机构的融资模式,并削弱货币政策传导机制的有效性。这与我们此前分析欧洲央行拟修订MiCA稳定币储备规则时所揭示的核心忧虑如出一辙:稳定币发行方与商业银行之间形成直接通道,可能将风险冲击从一个领域传导至另一个领域。
值得补充的是,瑞士国家银行本身在数字货币实验领域并非旁观者。该机构在全球各央行中属于批发型央行数字货币测试最为积极的一批,与我们此前介绍的欧元体系Pontes项目在概念上存在关联。因此,Tschudin传达的信息并非“支持或反对区块链”,而是对一种特定创新路径的明确偏好:让创新继续锚定央行货币体系,而非让私人稳定币与之渐行渐远。
更宏观的视角
这一警告从相对的角度补全了我们近几周持续追踪的图景。此前我们报道了SoFi和花旗银行等机构对稳定币的深度布局,记录了这些工具如何逐渐嵌入金融基础设施的核心层。而今天,我们看到的是那些必须与这场变革共存的央行,正以一种介于好奇与审慎之间的态度,密切注视着局势演变。
从瑞士到欧元区再到美国,多家央行几乎同步发出相似警告,说明这绝非个别立场,而是全球货币当局高层真实共享的议题。与此同时,Tschudin所划定的界限颇具参考价值:他认可支付创新本身具有合理性,但对与央行货币体系距离过远的私人稳定币持保留态度。这一区分为预判未来监管走向提供了重要线索。货币当局寻求的,很可能不是对创新的无差别约束,而是将创新牢牢锚定在央行仍具治理能力的体系之内。如需进一步了解这类工具的基本原理,可参阅我们的稳定币入门指南。