意大利银行(Banca d'Italia)于9月29日发布了一份新技术研究报告,直指数字支付未来的核心议题:如何构建既能保护用户隐私、又不妨碍合规监管的支付系统。该文件是“市场、基础设施与支付系统”系列的第九十三号出版物,系统梳理了主要源自区块链生态的密码学工具,其中包括零知识证明(zero-knowledge proof)。意大利银行与零知识证明这一议题值得深入关注,因为其实际意义远比标题看起来更为具体。
在进入正题之前,有一点必须澄清:意大利银行并非宣布在自有支付系统中采用这项技术。这是一份纯粹的技术研究,分析当前技术现状与各种设计取舍,而非操作层面的决策。以下将梳理报告的具体内容,并说明为何这一议题与加密货币领域的从业者密切相关。
 Banca d'Italia
研究报告聚焦的核心问题
这份文件的出发点,是数字支付系统演进过程中日益凸显的根本矛盾:一方面,交易应当保护用户免受不当监控和数据滥用;另一方面,合规要求又需要可追溯、可控制、可归责的机制。报告指出,在机构级支付基础设施中,这两个目标的平衡尤为复杂,因为公众信任与系统管理者的监管责任必须同时兼顾。
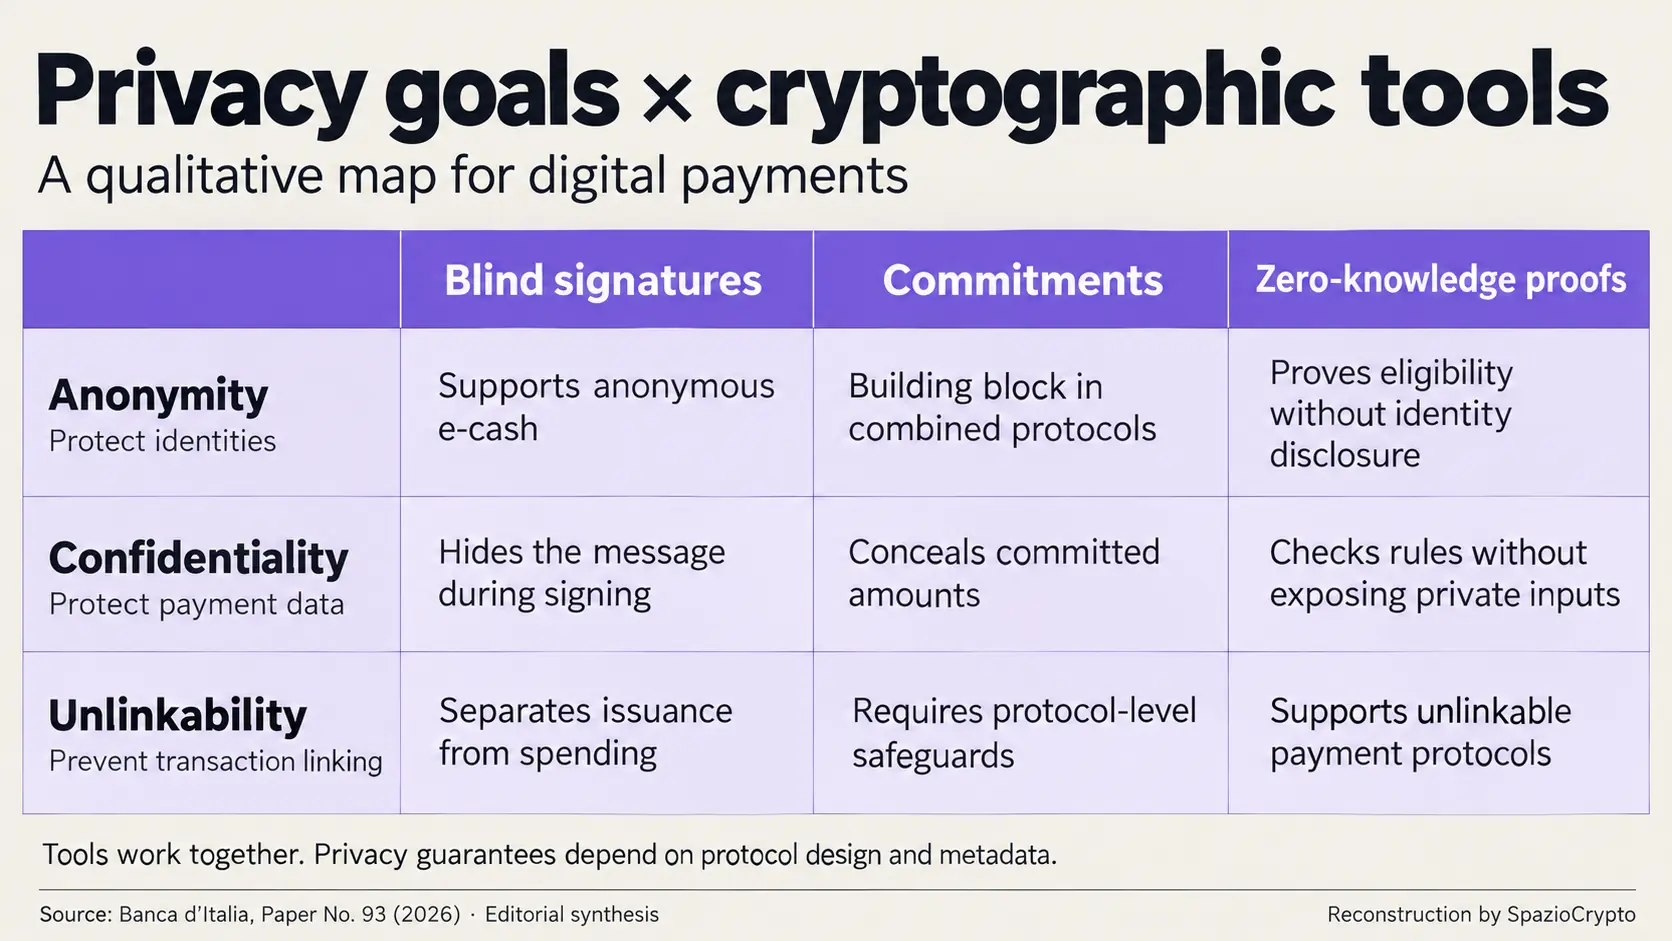
文件明确分析了两类架构:以区块链为代表的去中心化架构,以及传统支付系统所采用的中心化管理架构。报告还归纳了支付系统可追求的三项独立隐私目标:匿名性、数据保密性,以及不可关联性(即仅凭外部观察,无法将同一用户的多笔交易相互关联)。
密码学工具:原理与运作机制
实际上,为实现上述目标,该研究考察了三类密码学工具。盲签名允许一方在不读取文件内容的情况下对其进行数字签名,在支付场景中,中间机构可以授权一笔交易,却无需知晓授权的具体内容。承诺方案让用户今天就某一数值做出“锁定承诺”,该数值仅在未来特定时刻才会披露,在披露之前既无法被篡改,也保持完全不可见。
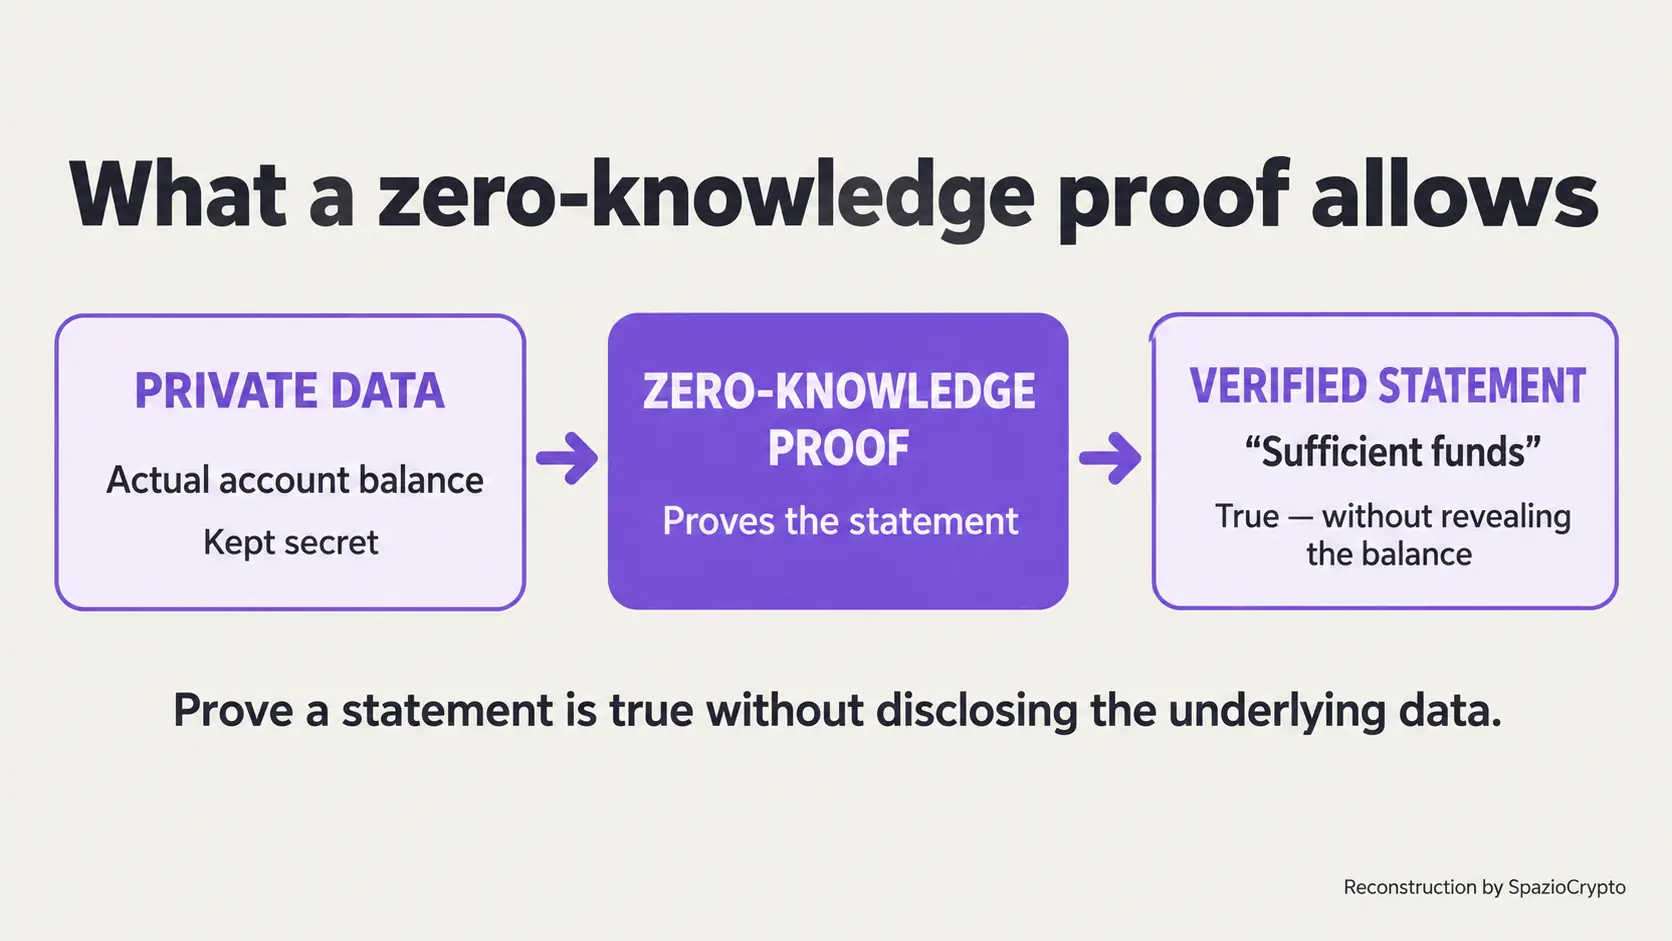
零知识证明是三类工具中最为复杂的一种,它允许一方在数学上证明某个命题为真,而无需透露任何超出该命题本身的额外信息。应用于支付场景,意味着可以在不向验证方披露实际账户余额或交易细节的前提下,证明账户资金充足或某笔交易符合特定监管限额,根据意大利银行工作论文第93号(2026年9月29日)的研究框架,这一思路具备实际可行性。
研究要点速览
主要内容。来源:意大利银行,第93号,2026年9月29日
- 核心问题:用户隐私与交易可追溯性、监管合规责任之间的张力。
- 技术工具:盲签名、承诺方案、零知识证明。
- 重要说明:这是一份技术研究报告,并非对任何具体技术方案的采纳决定。
选择性监控:非全透明亦非完全匿名
该研究中最值得关注的部分,涉及一种“选择性可验证”机制,它无需在完全隐私与全面监控之间做出非此即彼的抉择。在实际应用中,这些工具可以构建这样的系统:交易对一般观察者保持私密,但在特定预设情形下(例如针对洗钱嫌疑的调查),可向特定监管机构开放查阅,而不影响其他所有交易的保密性。
这与主流公有链的设计逻辑截然不同,后者默认所有交易对任何人公开可见;同样有别于传统银行体系,那里的完整可追溯性是常态。该研究表明,存在一个技术上当前已可实现的中间设计空间,其隐私保护程度高于传统银行系统,同时又保留了公有链所缺乏的选择性监控能力。这一议题契合当前时机,意大利银行正同步推进数字支付基础设施的多项工作,包括此前SpazioCrypto报道过的Pontes项目以及有关数字欧元的讨论。
更宏观的解读
这项研究清晰揭示了一个趋势:最初为加密货币而生的密码学技术,正逐步跨越其原生生态系统的边界,成为传统金融机构认真研究的课题。零知识证明在去中心化金融协议和隐私导向区块链等场景中经过多年打磨,如今被意大利中央银行作为解决未来机构支付实际问题的潜在工具加以审视。
对观察者而言,这项研究传递出两层含义。其一,加密世界的密码学创新与传统金融的设计需求之间的距离,正在以外界难以察觉的速度快速缩小。根据意大利银行发布的工作论文,那些曾被机构投资者视为高风险领域的概念,如今已获得央行层面的严谨学术分析。其二,隐私与监管控制之间的平衡问题,远未因这项研究而得到解决,依然是未来任何数字支付体系最棘手的设计挑战。无论是数字欧元、私人稳定币,还是尚待构想的全新基础设施,这一难题都将长期存在。持续关注这些技术能否在后续试点项目中获得实际应用,依然至关重要。如需深入了解相关技术背景,可参阅我们的指南:什么是加密货币。