2026年11月3日,SEC企业融资部致函Digital Asset的法律顾问,表示根据所提交的事实,SEC员工认定Canton Coin属于「数字商品」,不会建议对以所述方式生成Canton Coin的主体采取执法行动。这份关于Canton Coin与SEC的回复,是2026年3月SEC与CFTC联合发布代币分类框架后的首份同类文件。这对一条专为银行和金融市场基础设施设计的区块链而言意义重大。但其边界同样清晰:这是员工层面的信函,以所描述的事实为前提,既非法规,也非委员会的正式裁定。
本文基于SEC的回复函、Digital Asset于10月30日提交的申请函,以及The Block的相关报道。关于整体监管背景,参考了CFTC就3月份解释性文件发布的声明。文中引用的网络数据均来自Digital Asset向SEC提交的申报材料。
信函的核心内容
这份回复由该部门法律办公室副总法律顾问Jonathan A. Ingram签署。SEC员工在信中指出,Canton Coin与Canton网络的程序化运行「内在关联」,其价值来源于网络的供需关系,而非对他人管理努力所产生利润的预期(本文意译)。根据所收到的申报材料,该网络不存在「中央当事方」,即不存在任何对网络拥有运营、经济或表决权控制的主体。
在操作层面,员工表示:若Canton Coin由超级验证节点、验证节点及应用提供商按所述方式以程序化方式生成,员工将不会建议委员会依据《证券法》第5条或《交易所法》第12(g)条采取执法行动,且无需进行相应注册。这意味着,运营网络并以代币作为报酬的参与者,无需将其视为证券发行来处理。
限制条件,才是真正的新闻
事实上,不作为函并非法律,也非法规,对委员会没有约束力。它仅代表该部门在一个具体问题上的立场:是否建议采取执法行动。信函用两句话明确了这一点。第一句:不同的事实或条件可能导致员工得出不同结论。第二句:本回复不对所提问题作出任何法律结论。
因此,SEC并未从法律层面裁定Canton Coin不属于证券,该函也不适用于其他代币。其效力仅限于网络按Digital Asset所描述的方式运行期间。若治理结构、代币分发机制或Digital Asset自身的角色发生变化,这一保护可能随即失效。这与我们此前报道过的《加密资产监管》提案及其安全港条款所提供的普遍性规则澄清有本质区别:后者是通用规则,前者只是针对单一案例的个案回应。
3月解释性框架:本次裁定的参照基准
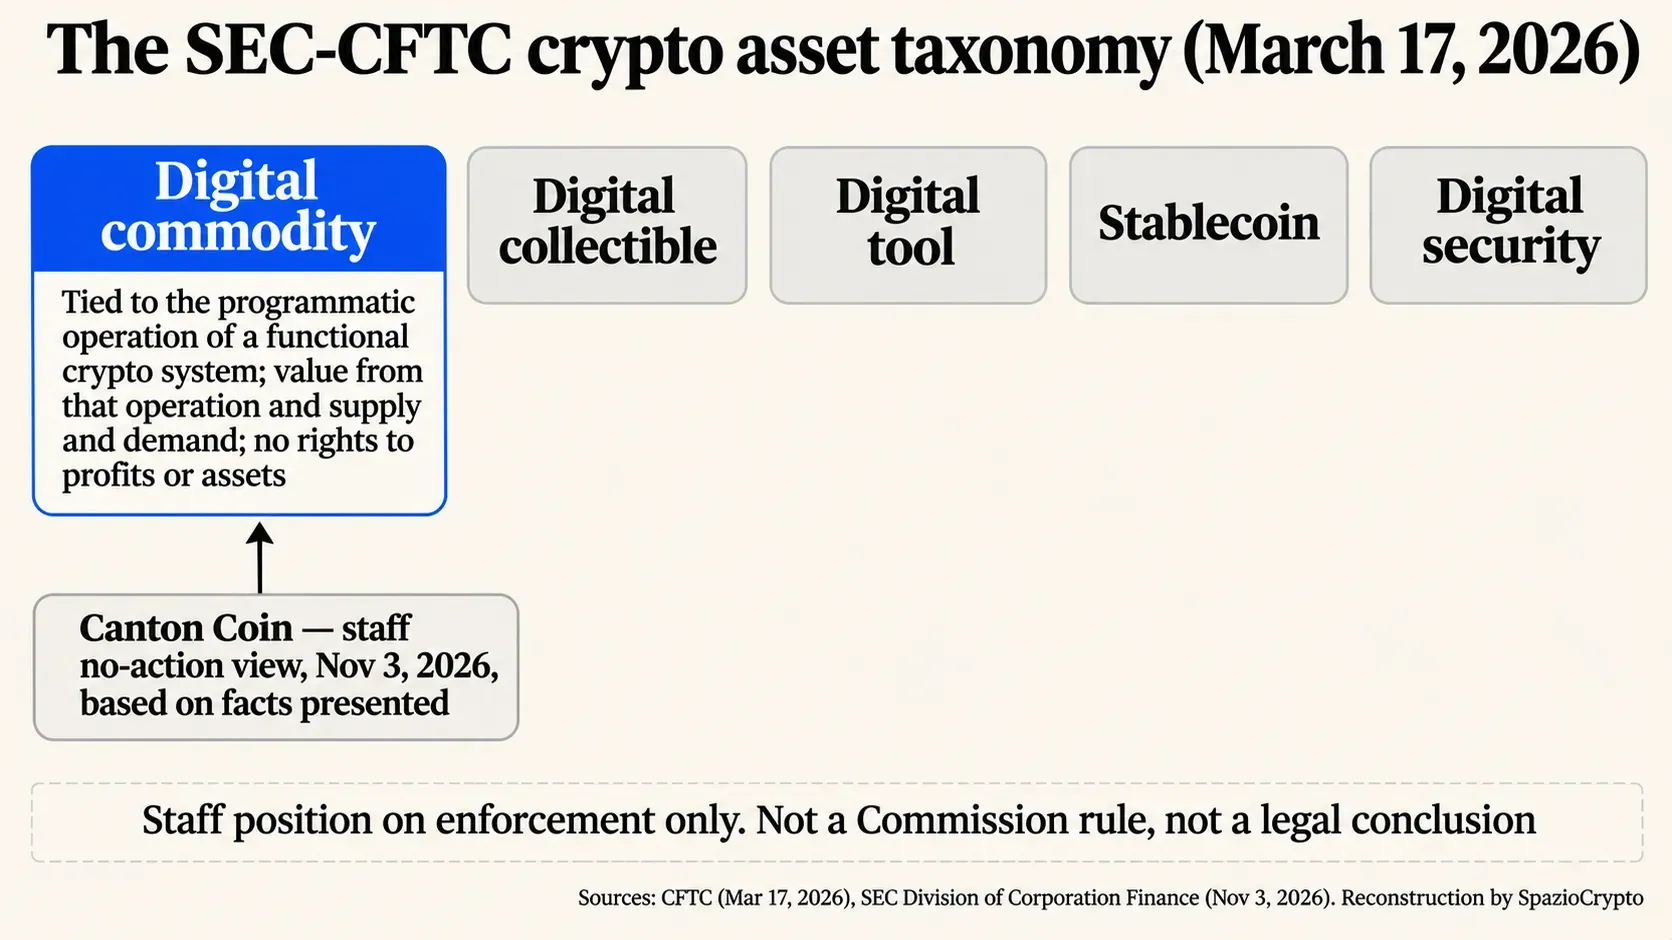
换句话说,这封信函援引了一个具体的监管框架。2026年3月17日,SEC就加密资产的证券定义发布解释性意见,CFTC随即声明将以一致方式适用《商品交易法》。该文件将代币分为五类:数字商品、数字收藏品、数字工具、稳定币和数字证券。数字商品是指与已运行的密码学系统功能相绑定的代币,不附带对企业利润或资产的任何权利主张。
如需了解商品与证券的基本区分,可参阅我们此前发布的SEC与加密资产分类指南。此次的新进展在于,SEC员工将3月份确立的定义应用于一个具体代币,依据的是技术发行方提交的完整案卷。据The Block报道,a16z合伙人Miles Jennings在X平台上发帖表示,3月分类框架及后续FAQ已为网络代币划定了清晰的合规路径。
Digital Asset如何构建论据
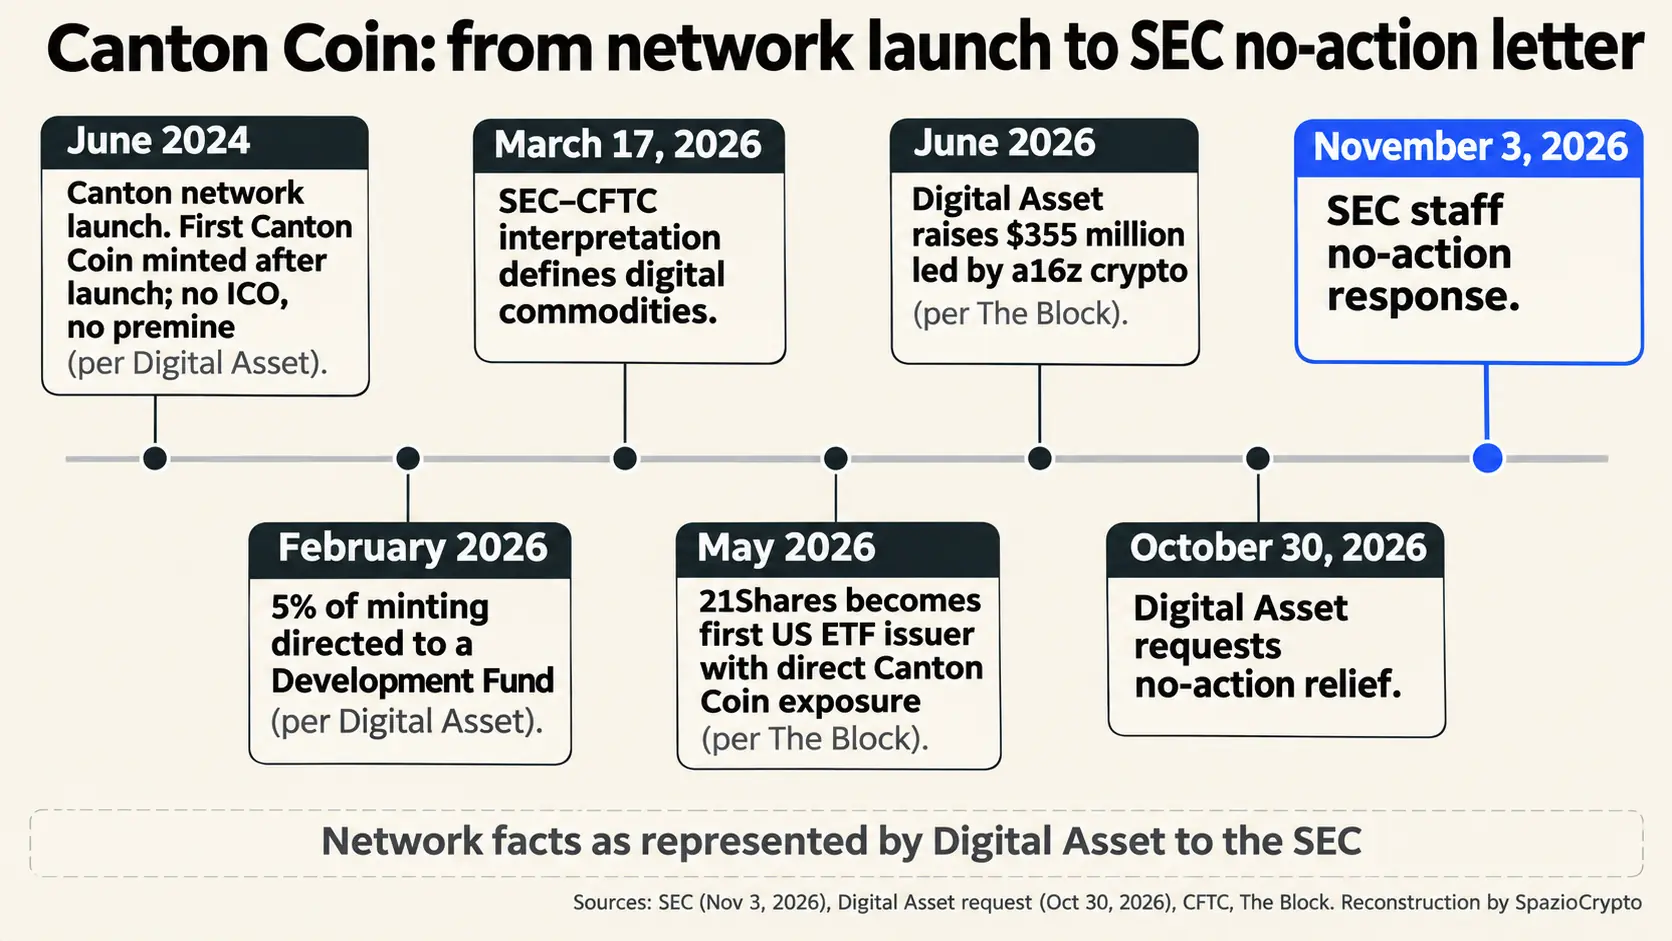
这封请求函由Digital Asset Holdings的Jeffrey T. Dinwoodie署名,围绕三个核心要点展开。其一:网络于2024年6月上线前,从未进行过初始发行、预分配或预售;代币仅在网络启动后按统一规则生成,Digital Asset本身亦遵循同样条件。其二:代币用于支付网络手续费,手续费随即销毁,同时新代币按既定周期产生,作为贡献者的激励报酬。自2026年2月起,5%的代币将拨入开发基金。
第三点涉及治理结构。根据该函,重大决策须获得13名超级验证节点运营商中三分之二的支持,每人一票。Digital Asset管理其中两个节点,并在Canton Foundation理事会中占有席位,该理事会共22名成员,由DTCC与Euroclear联合主席,Digital Asset无法单独主导决策。Digital Asset亦声明不将代币作为投资品推广,也不支撑其价格。上述内容均为公司自述,SEC工作人员以此为基础,未作独立公开核实。
为何机构金融高度关注此事
Canton是一个专为机构设计的网络,交易仅对相关参与方可见。据Digital Asset披露,截至9月30日,网络已拥有约60个超级验证节点、逾700个验证节点及超过120个应用程序,每月平均处理规模超过7.1万亿美元的美国国债回购交易。今年6月,Digital Asset完成了由a16z crypto领投的3.55亿美元融资轮;5月,21Shares成为美国首家直接持有Canton Coin头寸的ETF发行方,据The Block报道。
对于在该网络上运营的银行而言,原生代币的监管不确定性一直是实质性障碍:若验证节点收到的代币可能被认定为证券,将面临法律风险。此次函件为Canton代币降低了该风险。机构代币化进程在其他地区同样推进,形式各有不同:在欧洲,欧元系统已启动Pontes系统,用于基于央行货币的代币化证券结算,无需依赖原生代币。
函件背后:一部缺席的法律
当前背景是国会立法进程的停滞。旨在划分SEC与CFTC职责边界的市场结构法案CLARITY Act,于9月在参议院以49票对50票的结果未获通过。在正式立法出台之前,各监管机构只能借助解释函、咨询意见和指导信件推进工作,例如CFTC正在推进针对加密交易所的联邦监管规则。
这种方式的根本局限在于稳定性。不采取行动函可随时撤回,届时换届的委员会可能对同一问题作出截然不同的解读。正因如此,加密行业在中期选举中投入了数以千万计的资金,正如我们在加密团体砸入1.76亿美元选举资金的分析中所记录:函件能提供阶段性确定性,但只有成文法才具备持久效力。
欧洲的情况
欧洲目前没有等同于不采取行动函的监管工具。欧盟《加密资产市场监管法规》(MiCA)依据代币类型进行分类,而非由监管机构逐案裁量:Canton Coin并非稳定币,将归入“其他加密资产”类别,发行方或申请上市交易的主体须承担相应信息披露义务。因此,对于在意大利运营的机构而言,SEC此次函件不影响其对意大利MiCA主管机构Consob和意大利银行所承担的合规义务。
Canton Coin与SEC:要点梳理
已确认事项与待厘清事项
- 已确认:11月3日,SEC公司融资部门工作人员认定Canton Coin为数字商品,并表示对于按上述方式生成代币的超级验证节点、验证节点及应用提供者,不建议依据《证券法》第5条及第12(g)条提起执法行动,无需注册。
- 未予明确:SEC委员会层面对Canton Coin不构成证券的法律结论、委员会的正式立场,以及对Digital Asset所披露网络数据的独立核实。
- 持续关注:其他网络代币提交的不采取行动函申请、Canton治理结构的潜在变化,以及CLARITY Act在新一届国会的命运。
更宏观的解读
事实上,以下为本站的编辑观点:SEC已将3月份的解释框架转化为一套可操作的实践工具。项目方现在可以提交完整档案,证明网络正常运行、不存在中央控制方,且代币不赋予持有者任何经济权益,并据此获得书面答复。对于机构级基础设施而言,这一机制意义重大,因为它将核心问题从“该代币是否属于证券?”转变为“该网络是否按照声明正常运作?”。真正的风险在于:行业可能将此解读为普遍性许可,而实质上这只是针对单一案例的有条件批准。
有三项具体信号值得持续关注。其一,还有多少网络将申请类似的无异议函,结果如何。其二,若SEC公布拒绝案例,这些案例所划定的边界往往比批准案例更具参考价值。其三,下届国会是否会将这种逐案处理的方式正式立法,形成稳定的监管框架。
参考来源
官方文件:SEC企业融资部关于Canton Coin无异议函的回复(2026年11月3日);Digital Asset Holdings申请函(2026年10月30日);CFTC关于与SEC联合解释的新闻稿(2026年3月17日)。媒体报道:The Block,2026年11月3日。