
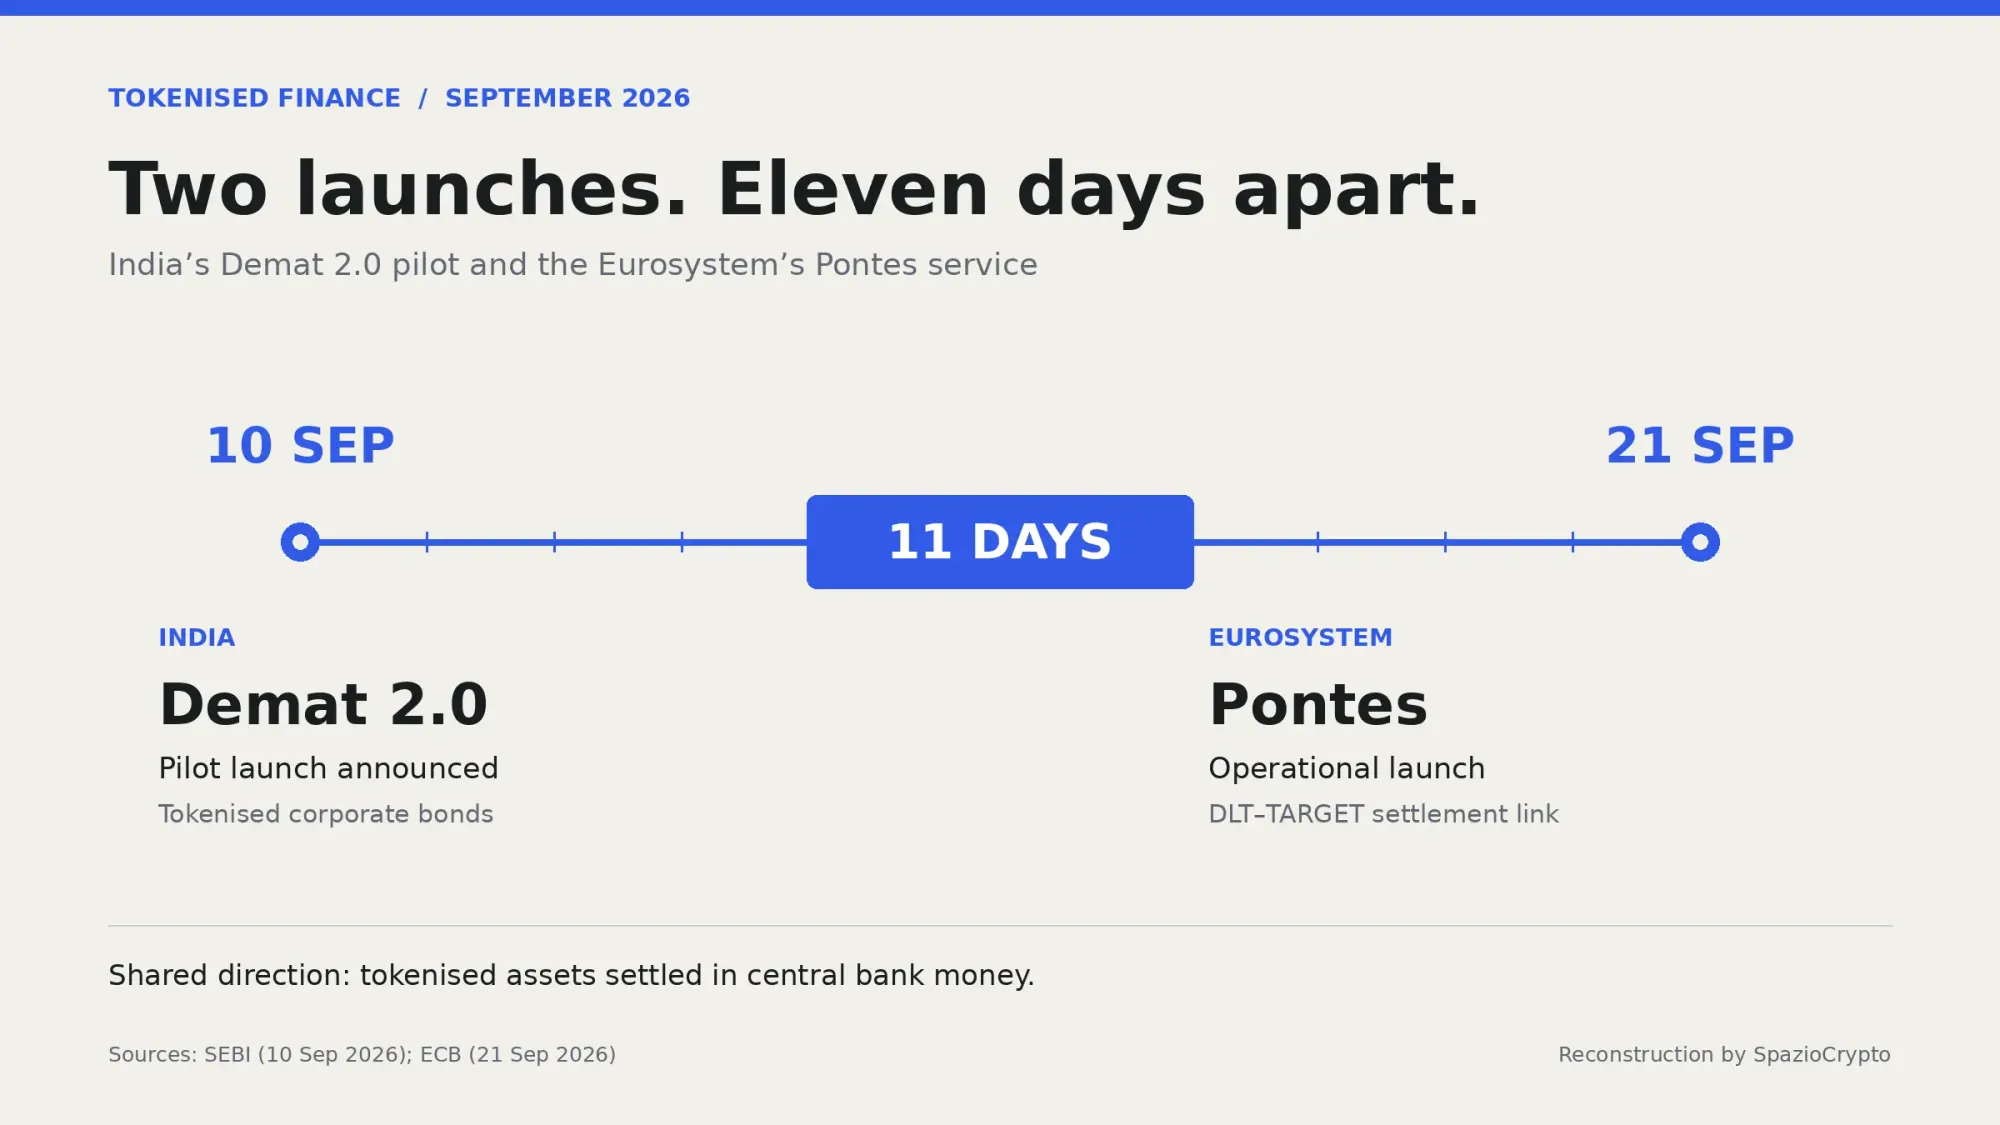
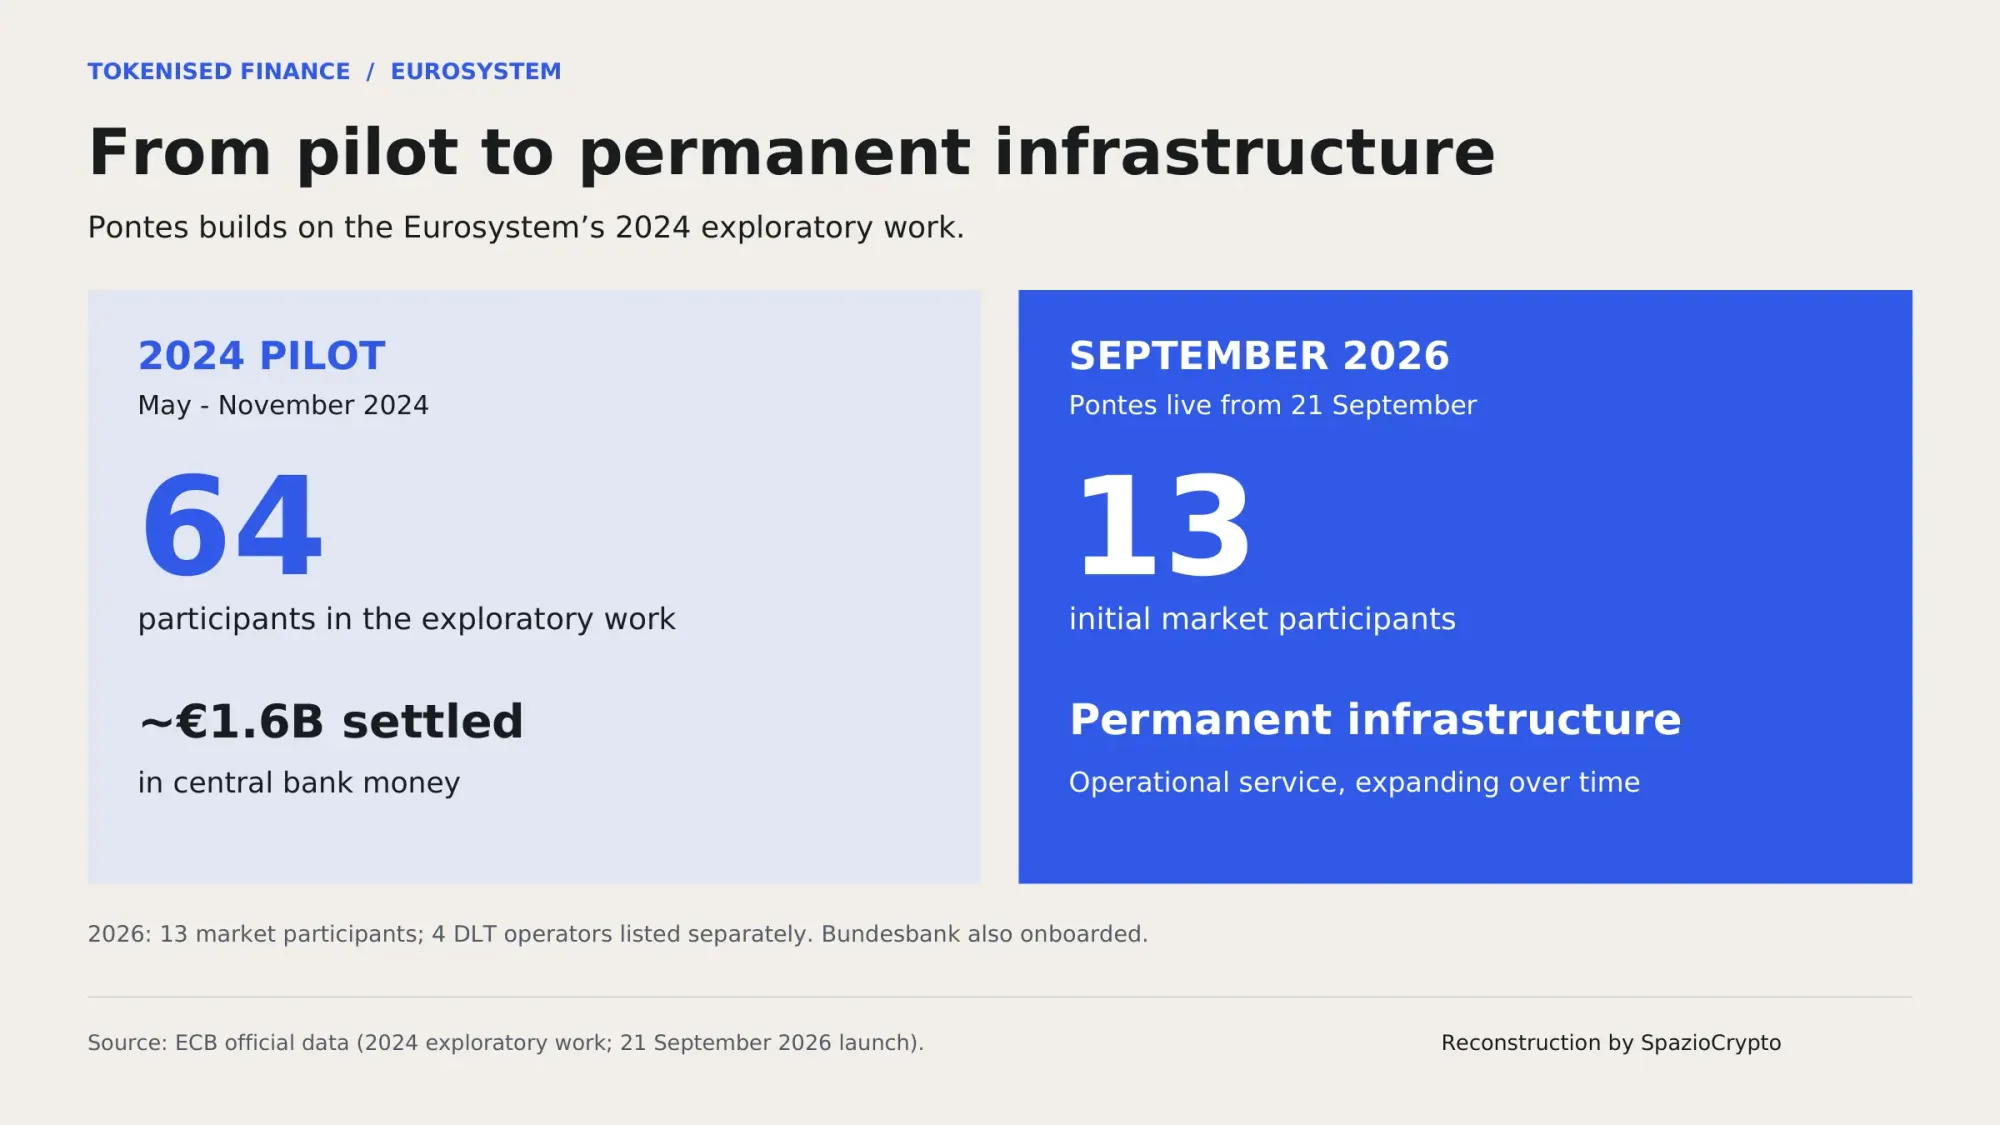
2026年9月21日,Pontes正式投入运营,欧元体系由此迈出代币化金融领域最具实质意义的一步。欧洲央行Pontes基础设施将分布式账本平台与TARGET服务相连接,使机构间代币化资产批发交易能够直接以央行货币完成结算。13家金融机构和4家DLT基础设施运营商已于当日开始使用这一系统,印度Demat 2.0的上线仅仅早了11天。
 European Central Bank
同一份官方公告还披露了另一条同等重要的消息:欧洲央行自身也将成为代币化金融的参与者,计划将自有投资组合中的一小部分配置于以欧元计价的代币化证券。本文将详细解析Pontes的运作机制、首批参与者构成,以及央行亲身入市这一决定的深层含义。
Pontes如何运作
换句话说,Pontes为基于分布式账本的批发交易提供现金结算层,直接以央行货币完成,将DLT市场平台与欧元体系现有TARGET服务相连接。具体而言,银行可以在DLT基础设施上交易代币化债券,并通过欧元体系完成资金结算,无需依赖私人稳定币或代币化银行存款。需要特别说明的是。Pontes专为机构间批发交易而设计,与面向消费者的数字欧元零售项目是完全独立的两套体系,二者不应混淆。
根据欧洲央行9月21日发布的官方公告,首批13家市场参与者已于上线当日开始运营,包括德意志银行、桑坦德银行、法国兴业银行、欧洲投资银行,以及多家德国和西班牙区域性银行,德国联邦银行本身也以市场参与者身份加入。此外,4家DLT平台运营商同步接入,其中包括德意志交易所旗下的Clearstream。目前该平台在工作日的中欧时间08:00至16:00运行,官方目标是在2028年前实现全天候不间断运营。值得关注的是,首批13家参与机构中没有任何一家意大利银行。
欧洲央行的新角色:代币化证券投资者
欧洲央行(ECB)在同一份公告中还披露了另一项重要决定。根据ECB官方新闻稿(2026年9月21日),欧洲央行已启动准备工作,计划将自有资金组合中的一小部分投入以欧元计价的代币化证券,初期重点面向欧元区政府、区域当局、机构及欧洲超国家机构发行的债券。有必要厘清这一举措的边界:这与加密货币收购无关,且这些投资与货币政策完全分开。央行自有资金组合产生的收益用于覆盖机构运营成本,与货币政策工具体系相互独立。目前尚未公布具体投资金额,待准备工作完成后,执行委员会将另行确定时间表。
European Central Bank然而这一决策的战略意义,远超投资金额本身。行业分析人士指出,欧洲央行内部经济学家曾明确表达担忧:以美元计价的稳定币若成为全球代币化市场的默认结算层,将逐步侵蚀欧洲对货币政策的掌控力。通过构建以欧洲央行货币完成结算的基础设施,而非将结算权拱手让给私人发行方或外国货币,Pontes直接回应了这一隐患。
Pontes 要点速览
启动计划核心内容。来源:欧洲央行,2026年9月21日
- 功能定位:以央行货币完成代币化交易的现金端结算。
- 参与机构:共13家(包括Deutsche Bank、Santander、Société Générale等),暂无意大利银行加入。
- 重要亮点:欧洲央行本身将通过Pontes直接投资代币化证券。
印度先行十一天:全球代币化结算版图的闭环
换句话说,有一个时间节点值得特别关注,本站此前的分析文章已有预判。就在Pontes正式上线的整整十一天前,我们报道了印度如何将相同的理论模型付诸实践:通过Demat 2.0项目,以央行数字卢比实现代币化债券的原子结算。当时我们便指出,印度在这一赛道上已率先于欧洲落地。
European Central Bank
如今,这一预判已被现实印证:Pontes在印度项目首发之后,于9月11日正式落地,由此证明,全球范围内围绕代币化资产与央行货币互联基础设施的竞争,绝非个别试点项目之间的较量,而是不同货币区之间争夺下一代金融基础设施主导权的系统性博弈。这一趋势同样与意大利银行业密切相关,正如意大利首只以央行货币结算的代币化债券所展示的探索路径,尽管意大利尚未进入Pontes首批参与方名单。
European Central Bank
对于未入选首批名单的参与者,为何仍举足轻重
对于意大利银行及金融基础设施而言,未能跻身首批参与方并不意味着被边缘化。Pontes是整个欧元体系的新基础设施,意大利银行作为欧元体系正式成员,理所当然地归属其中。根据欧洲央行公开声明,更多参与方预计将在未来数月内陆续接入。首批名单以德国、西班牙、法国大型银行及跨国机构为主,更多反映的是各国银行体系目前的技术就绪程度,而非针对意大利的主动排除。
若该基础设施真如项目发起方所期望的那样,逐步扩展至债券、证券、抵押品、存款及其他金融工具,那么2026年9月21日或许不会仅仅被铭记为又一个支付平台的上线日,而是欧洲下一代批发金融市场建设的起点。这一进程也与代币化金融数据基础设施的崛起相互交织,正如我们在分析S&P Global与纳斯达克投资Kaiko时所观察到的趋势。
更宏观的解读
Pontes的上线,在基础设施层面解决了近年来最受关注的问题之一:如何以不存在私人发行方信用风险的资产,完成代币化交易的结算。在此之前,希望将证券代币化的机构只能在私人稳定币、银行代币化存款或其他混合方案中择一,各有取舍。现在,至少对欧洲首批参与机构而言,央行货币结算已成为一个真实可用的选项,将结算安全等级直接提升至最高层级。
这一案例传递出双重信号。其一,全球机构代币化竞争已进入高度具体的阶段,胜负取决于谁能率先、且以足够规模构建起央行货币结算基础设施。欧洲在这一赛道上晚于印度,但仍位居全球前列。其二,欧洲央行亲身参与相关工具的投资,尽管具体规模尚未公开披露,却释放出超越单纯技术建设的机构信心,有望在未来数月加速其他参与者的跟进。值得持续关注的,是哪些机构将加入13家初始参与方之后的扩张阵营,以及意大利银行是否会在首轮扩展期选择接入。如需深入了解相关技术背景,欢迎参阅我们的基础指南:什么是加密货币与区块链。