
数字欧元的定位已被明确划定:它将是一种支付工具,而非银行存款的替代品。意大利银行(Banca d'Italia)副总裁基娅拉·斯科蒂(Chiara Scotti)于9月25日在罗马“Rome Future Week”举办的会议上发表讲话,主题为“数字欧元:为货币的未来而努力”,明确划定了这一重要界限。目前,欧洲数字欧元监管法规正处于立法程序的关键阶段。意大利银行与数字欧元这一议题的核心立场,值得与同日浮现的另一个具体进展一同梳理。
 Luca Trequattrini,Chiara Scotti,Sergio Nicoletti Altimari
就在斯科蒂在罗马发表讲话的同时,意大利主要零售商行业协会联合提交了一份详细立场文件,阐述了他们对数字欧元在日常商业场景中实际运作方式的诉求。将这两条消息合并来看,可以构建出一幅远比通常泛泛讨论更为具体的中央银行数字货币图景。以下将逐一梳理斯科蒂的表态及商户的诉求。
意大利央行划定的界限
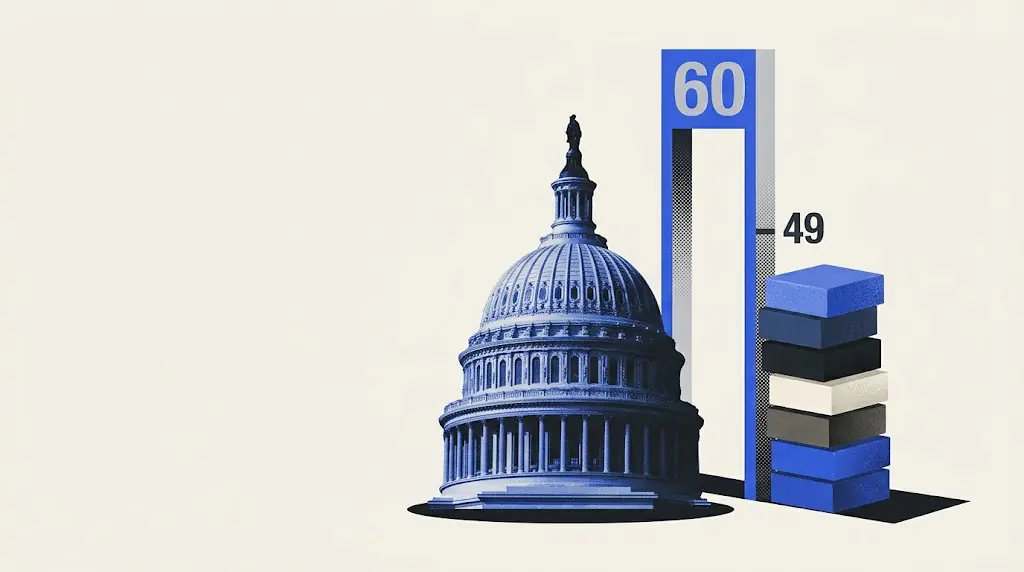
斯科蒂以一组数据开场,勾勒出支付格局的转变:仅仅数年前,意大利实体店近60%的交易以现金完成,而如今这一比例已降至49%。她强调,这一变化正逐步重塑整个支付体系架构。与此同时,现金目前仍是所有公民可直接获取的唯一一种央行货币形式。
正因如此,这位副总裁明确指出,数字欧元须“易于使用、尊重隐私且真正具有包容性”,同时“对公民和商户而言经济合算,对负责分发的中间机构可持续运营”,并能“增强韧性而不损害金融稳定”。其讲话中最鲜明的立场正是关于持有上限的表述:数字欧元必须保持“主要作为支付工具”的属性,不得演变为“银行存款的替代储蓄工具”。斯科蒂还提到,各国央行行长的目光现在都聚焦于布鲁塞尔:欧洲议会、欧盟理事会与欧盟委员会之间的三方对话(trilogo)将最终确定数字欧元的确切定位、使用资格、分发机制,以及公民和企业所享有的权利与保护。在此之前,意大利支付服务提供商将大批参与即将启动的试点阶段。

商户诉求:零手续费与零新增成本
同一天,Confcommercio、Confesercenti、FIPE和Netcomm四大行业协会联合向意大利银行提交了关于数字欧元的共同立场文件,将其定性为强化竞争、提升透明度、降低对国际大型支付网络依赖的战略机遇。具体诉求共有四项:小额支付零手续费;数字欧元自动集成至意大利现有约四百万台POS终端,无需商户进行新硬件投资;支持离线运行,避免网络中断导致的收款损失;以及在欧洲层面建立透明的受理手续费基准。
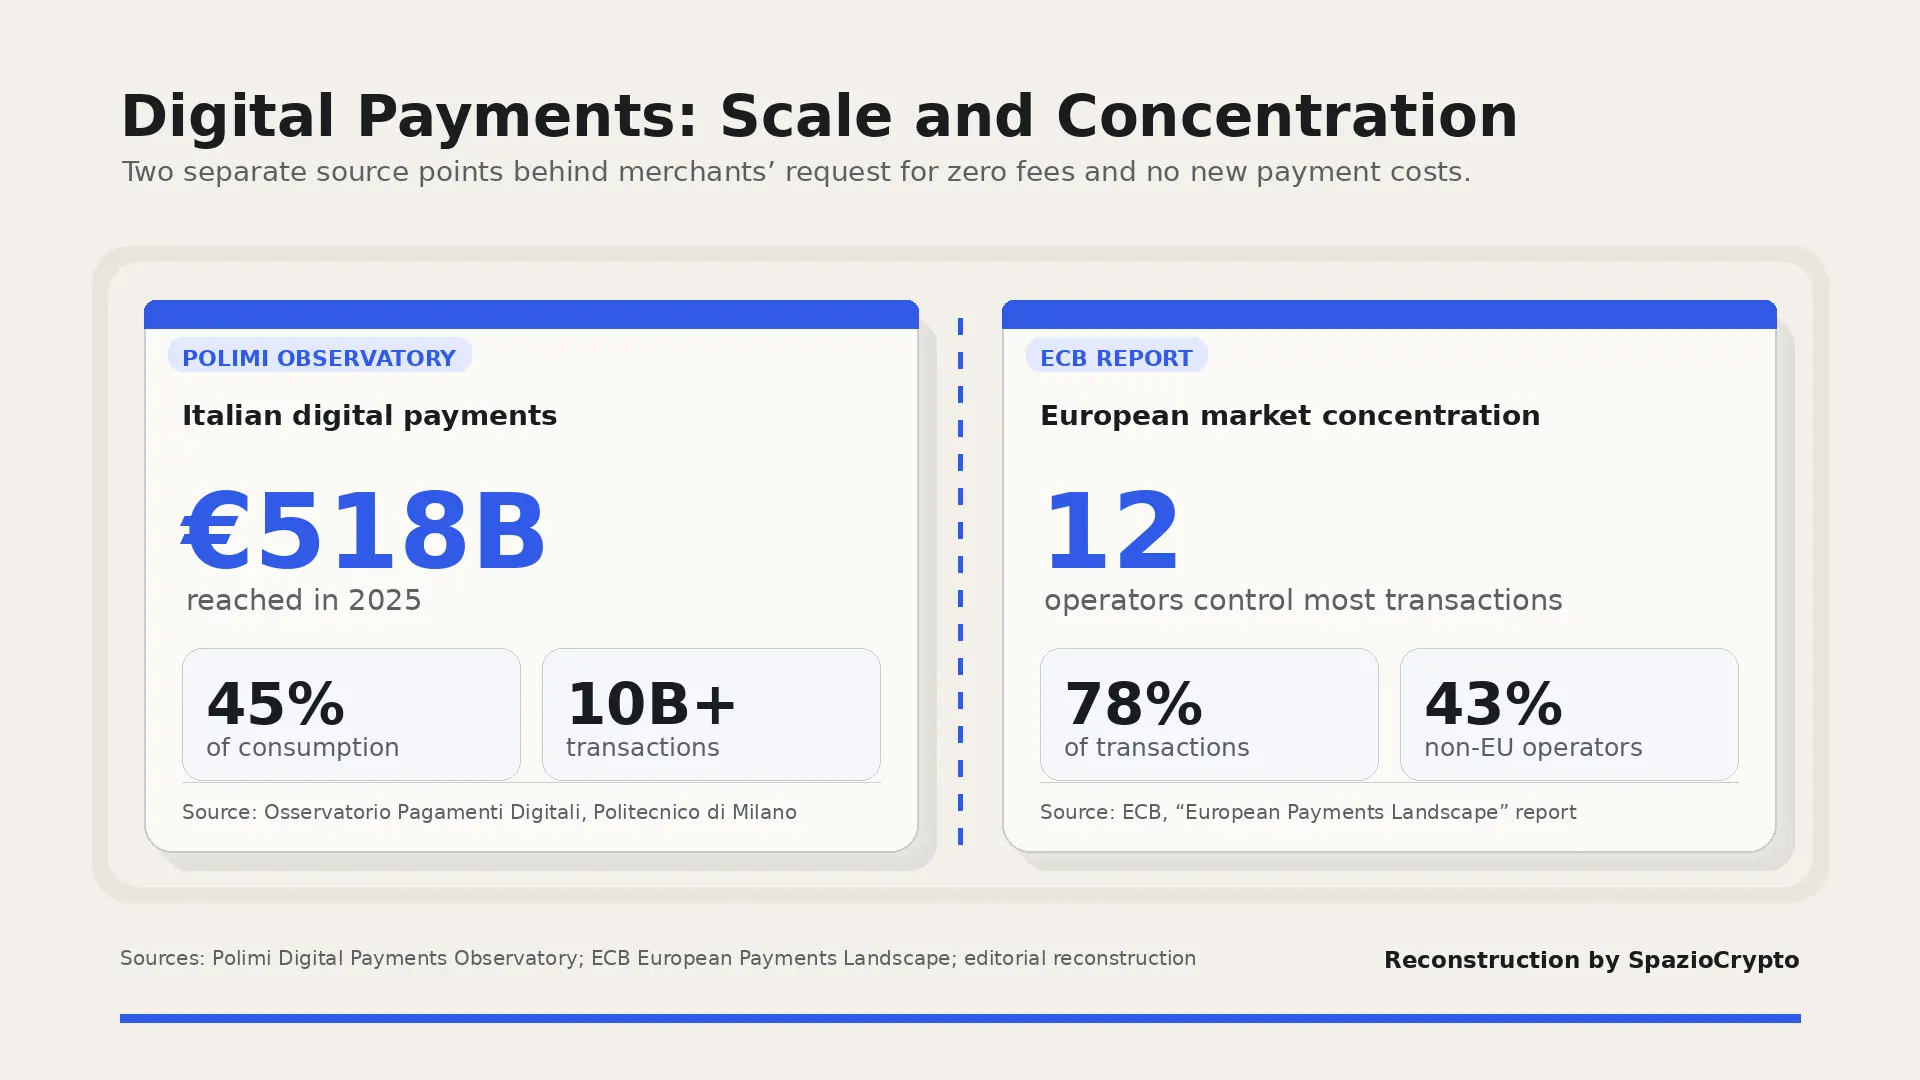
这些诉求背后有具体数据支撑。根据米兰理工大学数字支付观察站的数据,2025年意大利数字交易总额达5180亿欧元,占居民消费总额的45%,首次超越现金;意大利银行的统计数据显示,同期收银终端处理交易笔数突破100亿次。欧洲央行发布的《欧洲支付市场报告》则呈现了另一面:欧洲支付市场高度集中,仅12家大型机构便掌控78%的交易量,其中43%归属于欧盟以外的主体。各行业协会指出,这种高度集中的格局对微型和小型企业的议价能力形成了不成比例的压制,与大型零售商相比处于明显弱势。
当日两大核心信息
9月25日要点汇总。来源:意大利银行、FIPE、Confcommercio,2026年
- 意大利银行:数字欧元定位为支付工具,而非替代存款的储蓄手段。
- 商户方:小额支付零手续费,集成至400万台POS终端。
- 背景数据:12家机构掌控欧洲78%的支付量,其中43%来自欧盟域外主体。
小额支付诉求的数据依据
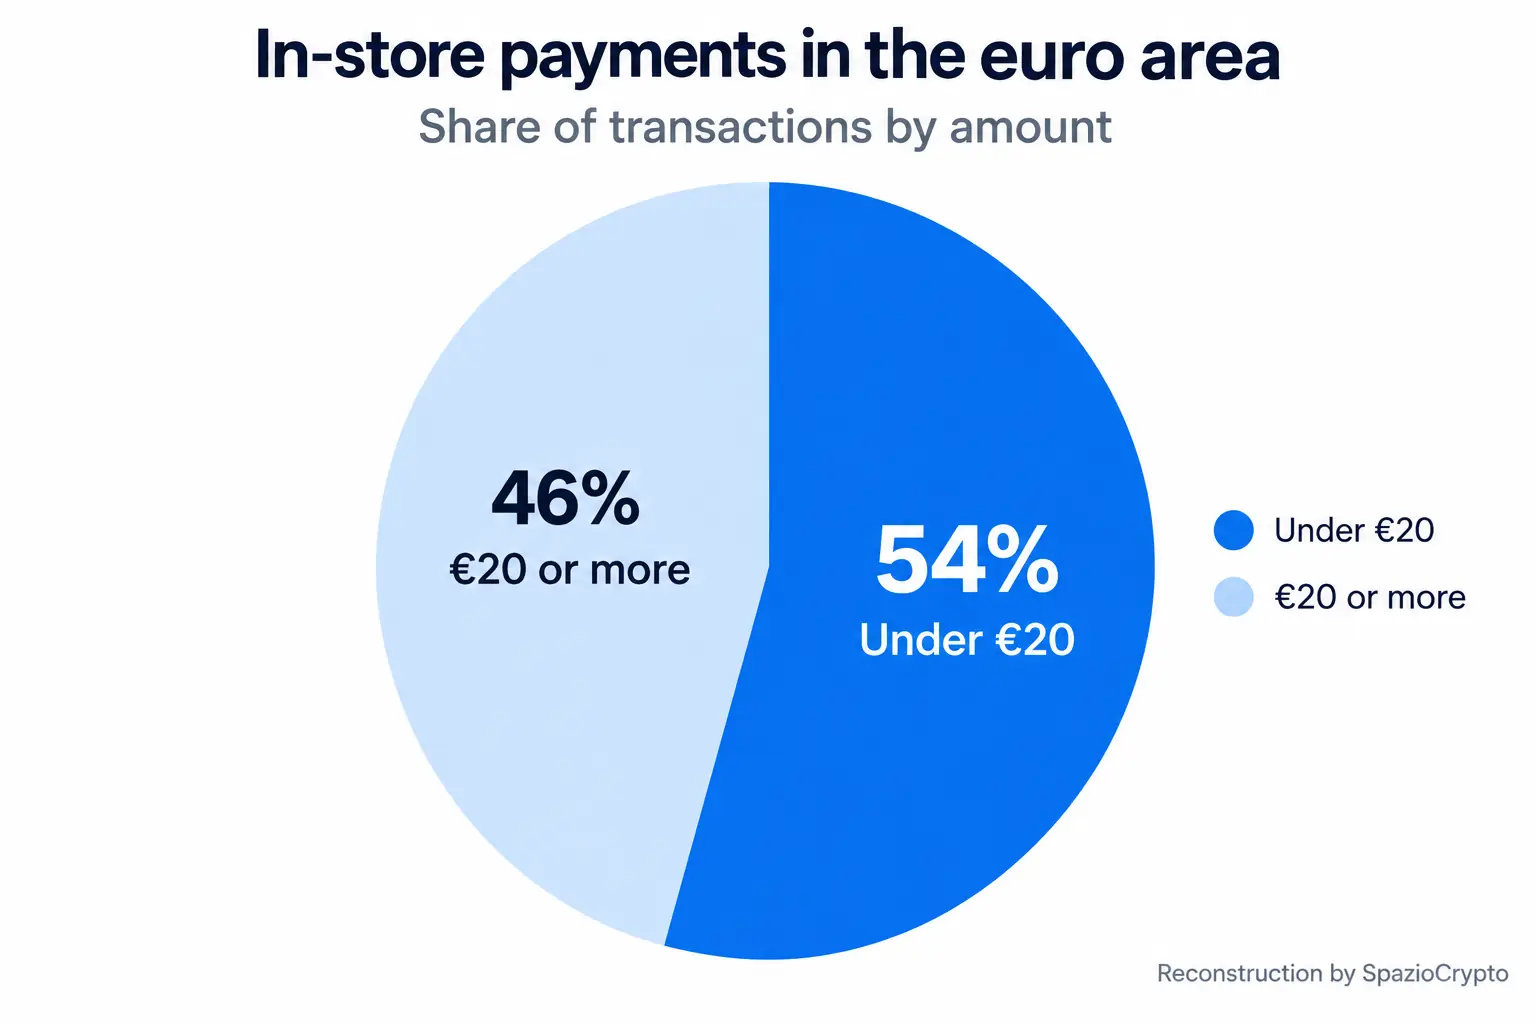
欧洲央行数据显示,欧元区实体店铺54%的支付交易金额低于20欧元。这一数字有助于理解各协会为何将小额支付列为核心诉求:即便对每笔小额交易收取微小的固定手续费,对小型商户利润率的冲击也会远超大型零售商,因为后者凭借庞大交易量可有效摊薄固定成本,而前者则无法享有这一规模优势。
这一议题折射出一个更宏观的命题:央行数字货币如何与现有私营支付基础设施和谐共存。这种平衡,我们此前已从不同角度加以审视,包括欧洲央行面向批发结算推出的Pontes基础设施,以及随后欧洲央行提议修订MiCA框架中私人稳定币储备规则的动向。三个案例中,同一家欧洲机构都面临相同挑战:在推动数字货币创新的同时,守护传统银行体系的稳定。
更宏观的解读
这两则消息将数字欧元的讨论从抽象层面拉入具体经济模型的轨道。问题不再只是欧洲央行数字货币在原则上是否合理,而是要精确界定:个人可持有多少、商家接受它的成本几何,以及如何防止它从传统银行体系抽走存款,进而威胁银行向实体经济发放信贷的能力。
对于观察者而言,此次事件传递出两层信号。其一,货币当局与行业协会已在欧洲监管框架正式定稿之前就展开如此具体的谈判,说明该项目的运营成熟度已进入新阶段。其二,两方立场的对比鲜明:欧洲央行着眼金融稳定,商家则聚焦于接受成本,这恰恰表明数字欧元必须在不同利益之间寻求平衡,而这一任务最终将落在目前正于布鲁塞尔审议中的欧盟监管条例终稿上。如需深入了解相关技术背景,可参阅我们关于加密货币是什么的专题指南。