美国商品期货交易委员会(CFTC)于10月5日发布了一份加密资产交易监管联邦框架的拟议规则制定预先通知(ANPRM),专门针对向散户客户提供的保证金、杠杆或融资类加密货币交易。其中最值得关注的内容,是提议将一种新型受监管交易所子类别正式纳入法规,即加密资产市场(CAM)。不过,这一举措需要准确理解:目前尚未通过任何规则,这仅是一份预先通知,旨在征集公众意见,是正式提案之前的必经程序。
CFTC主席Michael Selig在当天于福特汉姆法学院区块链监管研讨会上的演讲中详述了相关细节,并在《华尔街日报》发表了署名文章,将此次行动与CLARITY法案未能在参议院推进直接挂钩。正如他在演讲开头所说明的那样,其言论代表个人作为主席的观点,并不必然反映整个委员会的立场。
CFTC发布了哪些内容
换句话说,该文件分为两部分:《加密资产交易监管规则》(Regulation CTX)和《加密资产市场监管规则》(Regulation CAM),涵盖《商品交易法》第2(c)(2)(D)条规定的“散户商品交易”,CFTC将其称为CTX。据Selig阐述,CTX是指散户客户以保证金、杠杆或融资方式交易加密资产的操作。ANPRM就三个方面征集意见:如何在统一的全国性监管框架下防止滥用行为;如何为运营商提供针对加密资产的具体合规指引,这些指引来源于CFTC自2014年以来积累的监管经验;以及如何将CAM作为专门适用于CTX的指定合约市场子类别,以规则形式加以明确。
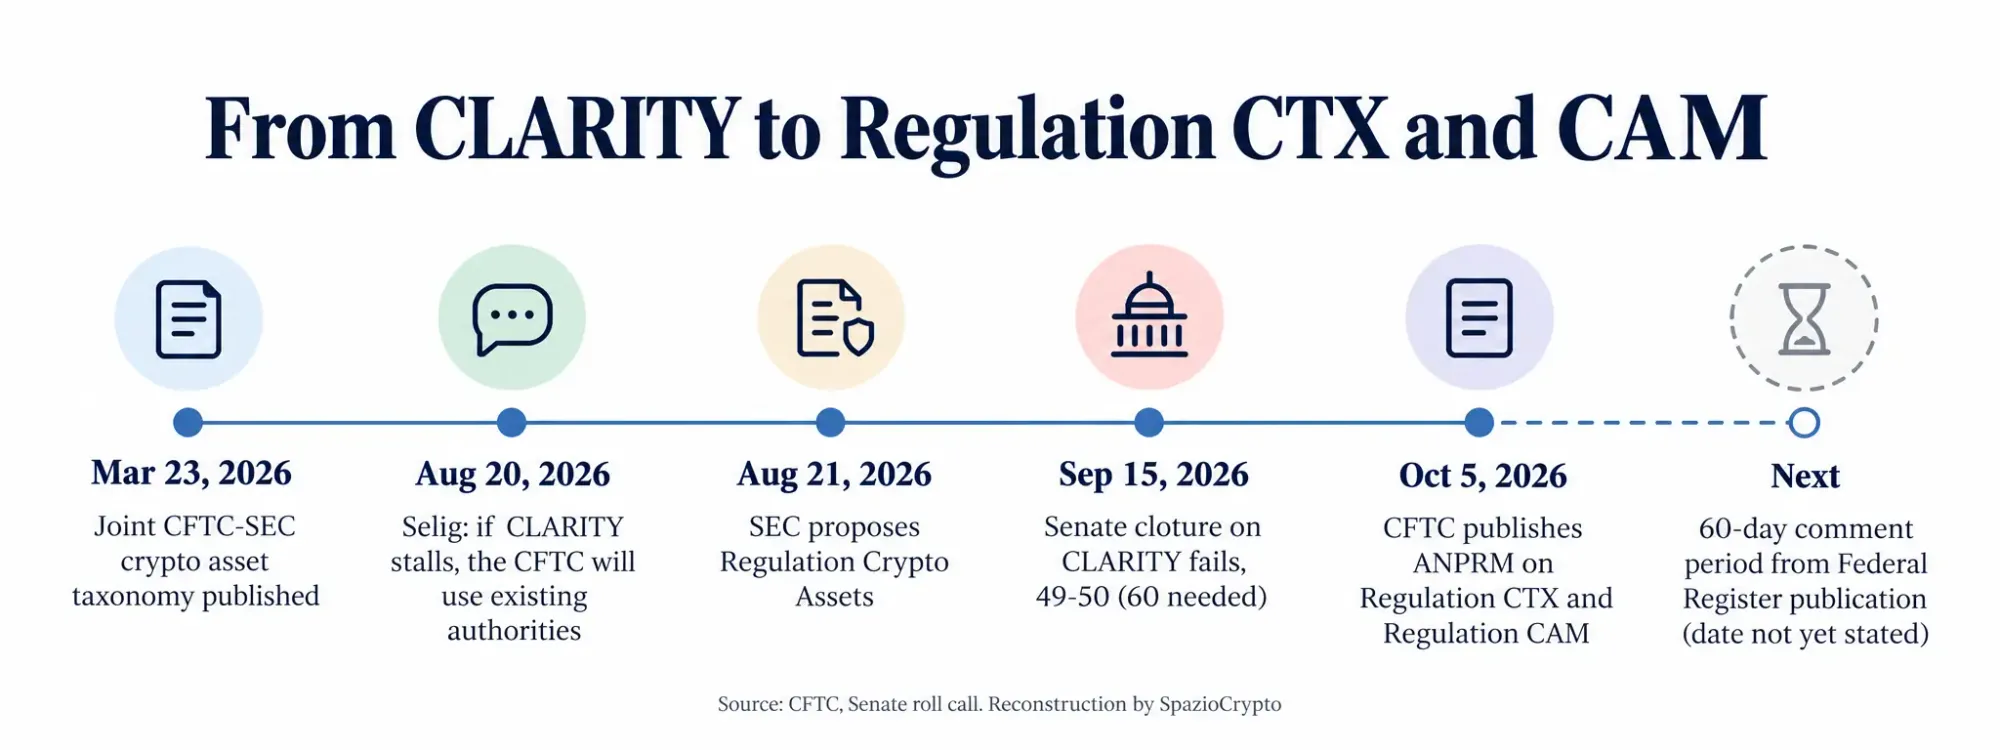
意见须在ANPRM于《联邦公报》刊登后60天内以书面形式提交,并可在Regulations.gov上公开查阅。新闻稿未注明《联邦公报》的刊登日期,因此确切截止日期目前尚未确定。委员会表示将利用收到的意见指导后续可能采取的行动,例如发布正式规则提案。Selig强调,此举的目标是预防欺诈性操作(如FTX模式),而不仅仅是事后追责。
三级阶梯与CAM方案
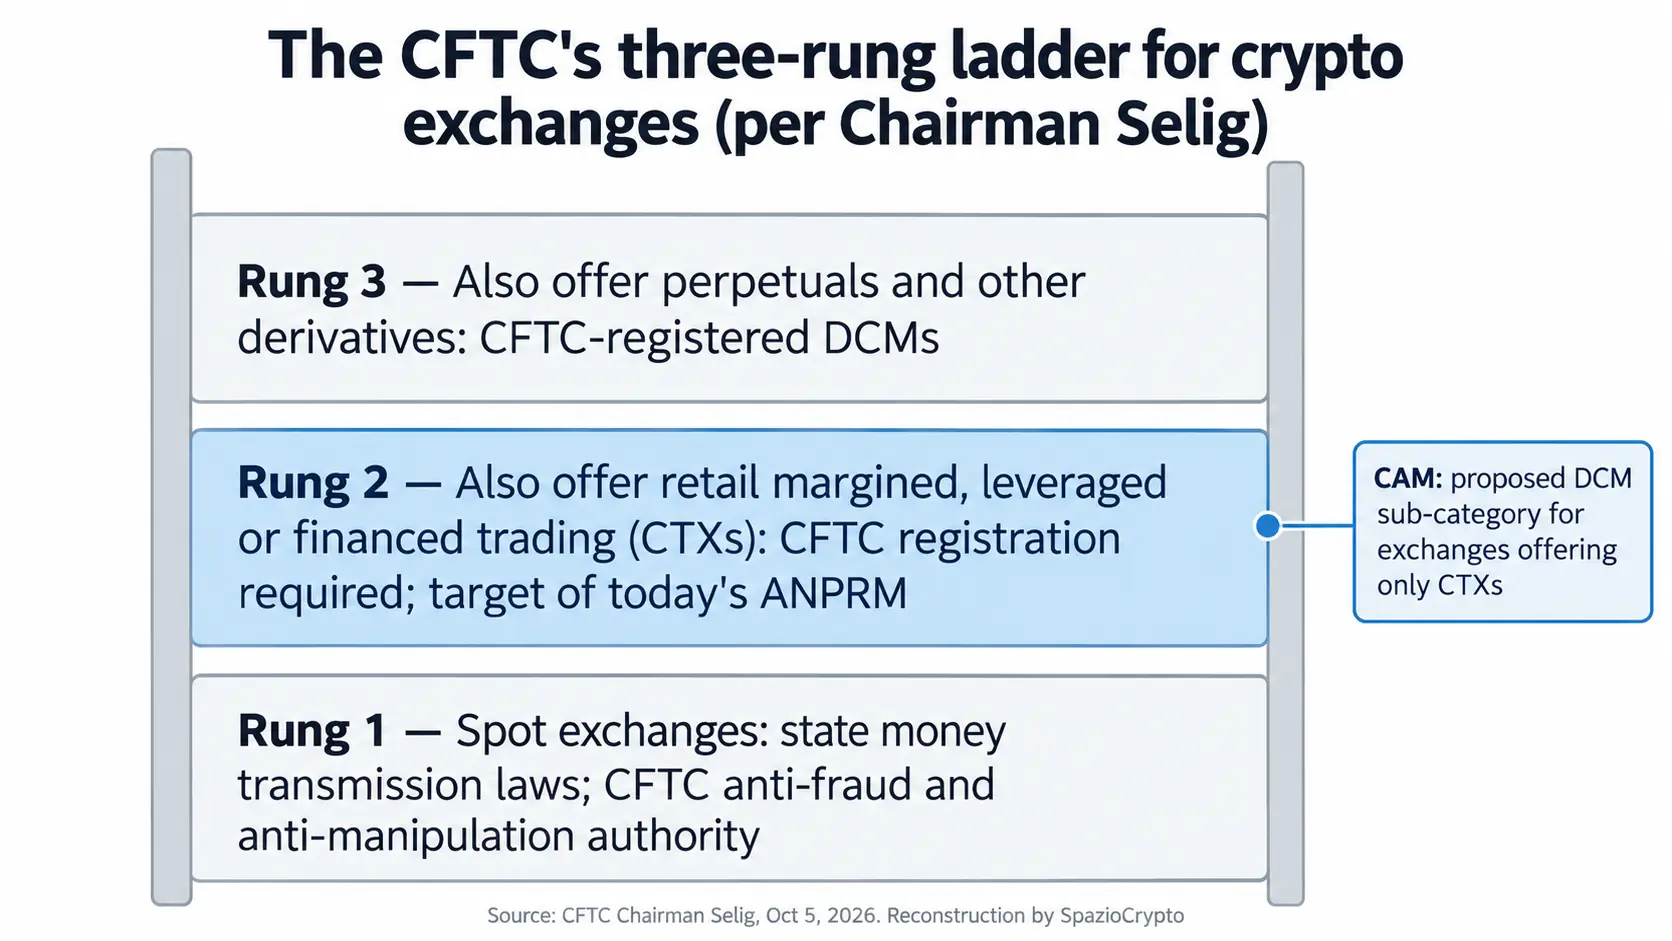
Selig将市场比作三级台阶。第一级是普通的现货交易所,受CFTC反欺诈和反操纵权力的约束,其他方面则主要由各州汇款法规管理。第二级是同时向散户提供保证金交易、杠杆或融资服务的交易所:根据法律,这类交易所必须向CFTC登记注册,并接受其专属监管。第三级是还提供永续合约及其他衍生品的交易所,同样须在CFTC注册。此次提案所针对的正是第二级。
已注册为指定合约市场(DCM)的交易所,可依据专项规则提供加密资产交易(CTX)。仅希望提供CTX的交易所,可选择注册为普通DCM或加密资产市场(CAM)。CAM须遵守法律为DCM设定的基本原则,并适用专为CTX设计的配套法规,而提供期货、期权或掉期的交易所则继续适用现行DCM框架。Selig强调,这是一种联邦层面的自主选择机制:正如银行业可在联邦或州牌照之间二选一,加密企业也可根据所提供的产品,自行选择州级牌照或联邦注册。他表示,只有国会才有权要求所有加密交易所向CFTC强制注册。
ANPRM要点速览
是什么,不是什么。来源:CFTC新闻稿9307-26及Selig于2026年10月5日的演讲
- 是什么:一份预先通知,自在《联邦公报》发布之日起开放60天公众评论期。
- 适用对象:向散户提供加密资产保证金交易、杠杆或融资服务的交易所;属联邦自愿选择,非强制性要求。
- 不是什么:既非已获批准的规则,也非正式提案;要求所有交易所强制合规须由国会立法决定。
监管框架的具体措施
换句话说,根据Selig的陈述,该框架拟纳入的措施包括:上市时针对资产分布与集中度、锁仓期与归属计划、程序化增发或回购等因素进行操纵风险评估;要求以综合账户持有客户资产的交易所提供储备证明(proof-of-reserves);以及强制引入期货佣金商(FCM)作为中介,并附带客户通知、资本金和资金隔离方面的保护措施,同时须履行《银行保密法》规定的反洗钱及客户身份识别义务。据CFTC公告,该机构表示希望就如何将FCM要求调整适配于加密业务征集意见。
对于偏好密码朋克路线的参与者,CFTC提议将“实际交付”(actual delivery)的界定予以成文化:若用户在28天内将加密资产提取至本人控制的非托管外部钱包,一般即可满足豁免条件,无需通过已注册交易所进行交易。此外还有一项尚在研究中、暂未纳入本次提案的议题:针对仅发布软件、不收集订单、不控制执行、也不持有客户资产的开发者,是否应制定长期政策,使其无需仅因编写代码而被要求注册为介绍经纪商(introducing broker)。
Commodity Futures Trading Commission Logo
为何此时:CLARITY法案的背景
政策背景十分清晰。据美国国会记录,参议院于9月15日以49票赞成、50票反对否决了CLARITY法案的终止辩论动议,未能达到所需的60票门槛,SpazioCrypto此前已在相关报道中详细记录了这一结果。Selig当天公开表示失望,称该法案本可明确区分证券与非证券资产,要求中心化加密交易所和经纪商向CFTC注册,并引入量身定制的基本原则。他在社论中写道,监管机构的行政行动无法无限期替代国会立法框架。事实上,这一步骤早在8月20日已有条件性预告:Selig当时表示,若CLARITY法案持续搁置,CFTC将动用现有权力启动加密市场监管机制。
CFTC此次行动依据的是2026年3月与SEC联合发布的解释性文件,该文件将加密资产划分为五大类别,并将比特币和以太坊列为数字商品,即非证券类资产。在SEC层面,Selig还援引了8月21日提出的“Regulation Crypto Assets”草案作为配套参考。
更宏观的视角
短短十余天内,美联储发布了银行稳定币规则,SEC提交了加密资产托管提案,CFTC又开启了交易所监管的新战线。三家监管机构各自拼上一块碎片,而国会立法却依然停滞。
对于观察者而言,这一局面传递出双重信号。其一,目前交易平台的实际运营不会发生任何变化:预先公告之后,还需经历正式提案、公众意见征集和最终规则发布等环节,且联邦路径与州级路径并存,在国会未通过强制性法律之前,两条轨道仍将同时存在。其二,与欧洲的对比有助于理解监管思路的根本差异。Selig本人在文章中将MiCA与英国、新加坡并列,称其为FTX崩溃后推出的系统性监管框架,而美国则以平行路径和自愿选择为主。欧洲框架本身也面临压力测试,正如Binance案例所揭示的那样。我们将持续跟踪该提案在《联邦公报》的正式发布及公众意见征集期的开启。