代币化技术承诺将股票、基金和债券迁移至分布式账本,但相关托管服务的发展明显滞后。这是意大利央行(Banca d'Italia)于11月17日发布的一份研究报告所得出的结论。报告由Michele Corio与Ferdinando Mastropietro联合撰写,编号为「市场、基础设施与支付系统」系列第97期,明确指出代币化资产托管面临四大障碍:生态系统碎片化、流动性不足、风险管理人员的谨慎态度,以及法律框架的不确定性。作者认为,除私钥托管与账户管理外,真正意义上的创新服务几乎付之阙如。
本文基于意大利央行发布的原始公告及完整研究论文。原文为英文,相关引文均由本编辑部翻译。与该系列所有文件一样,本报告仅代表作者个人观点,不代表意大利央行的机构立场,属于学术研究性质,并非监管决定或新监管规则。
11份访谈,严格界定的研究范围
本研究将文献综述与半结构化访谈相结合,于2025年下半年对11家深度参与代币化领域的大型机构进行了访谈。受访机构涵盖欧洲及国际中央存管机构、全球前五大托管银行中的两家、一家同时活跃于传统金融与分布式账本领域的交易平台、欧元区多家央行、科技服务提供商,以及金融报文基础设施供应商。所有机构名称均予保密。
研究边界清晰明确:分析对象为已以传统形式发行、随后在分布式账本上重新发行的资产,不涉及原生加密资产或稳定币。这是一项定性研究,而非统计意义上的代表性调查,衡量的是基础设施建设者的市场感受,而非市场规模本身。
三组数字透视市场现状
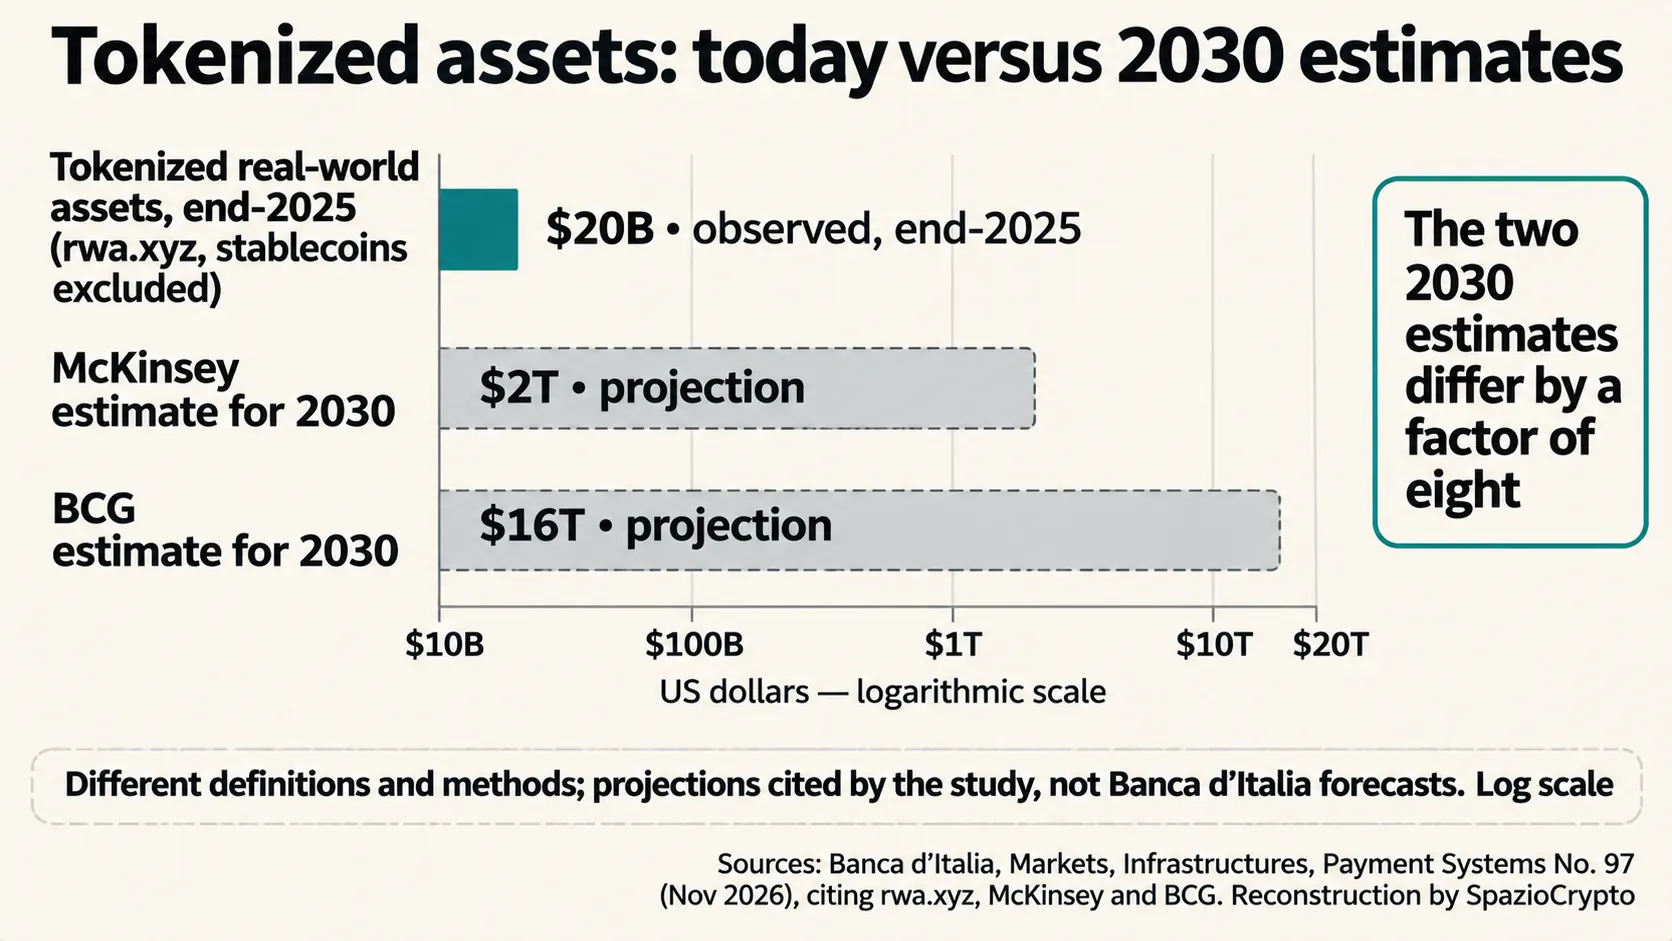
事实上,第一组数字是当前市场规模。报告援引rwa.xyz数据显示,截至2025年底,不含稳定币的真实世界资产代币化市场规模约为200亿美元。第二组数字揭示了预测分歧之大:据麦肯锡(McKinsey)预测,2030年该市场规模约为2万亿美元;波士顿咨询集团(Boston Consulting Group)的预测则高达约16万亿美元,两者相差八倍。这一巨大差距充分说明当前不确定性之高。
第三组数字是预期效率收益,估计每年在310亿至1300亿美元之间。在实验层面,进展并不缺乏。报告列举了欧元体系(Eurosystem)在央行货币结算方面的试验,涵盖9个司法管辖区的64名参与者,累计结算金额达16亿欧元;另有欧洲投资银行在以太坊上发行的1亿欧元数字债券。在私营领域案例中,贝莱德(BlackRock)的BUIDL货币市场基金尤为引人注目,该基金以纽约梅隆银行(BNY)为托管方,与贝莱德在日本推进的代币化基金采用相同模式。
四大障碍
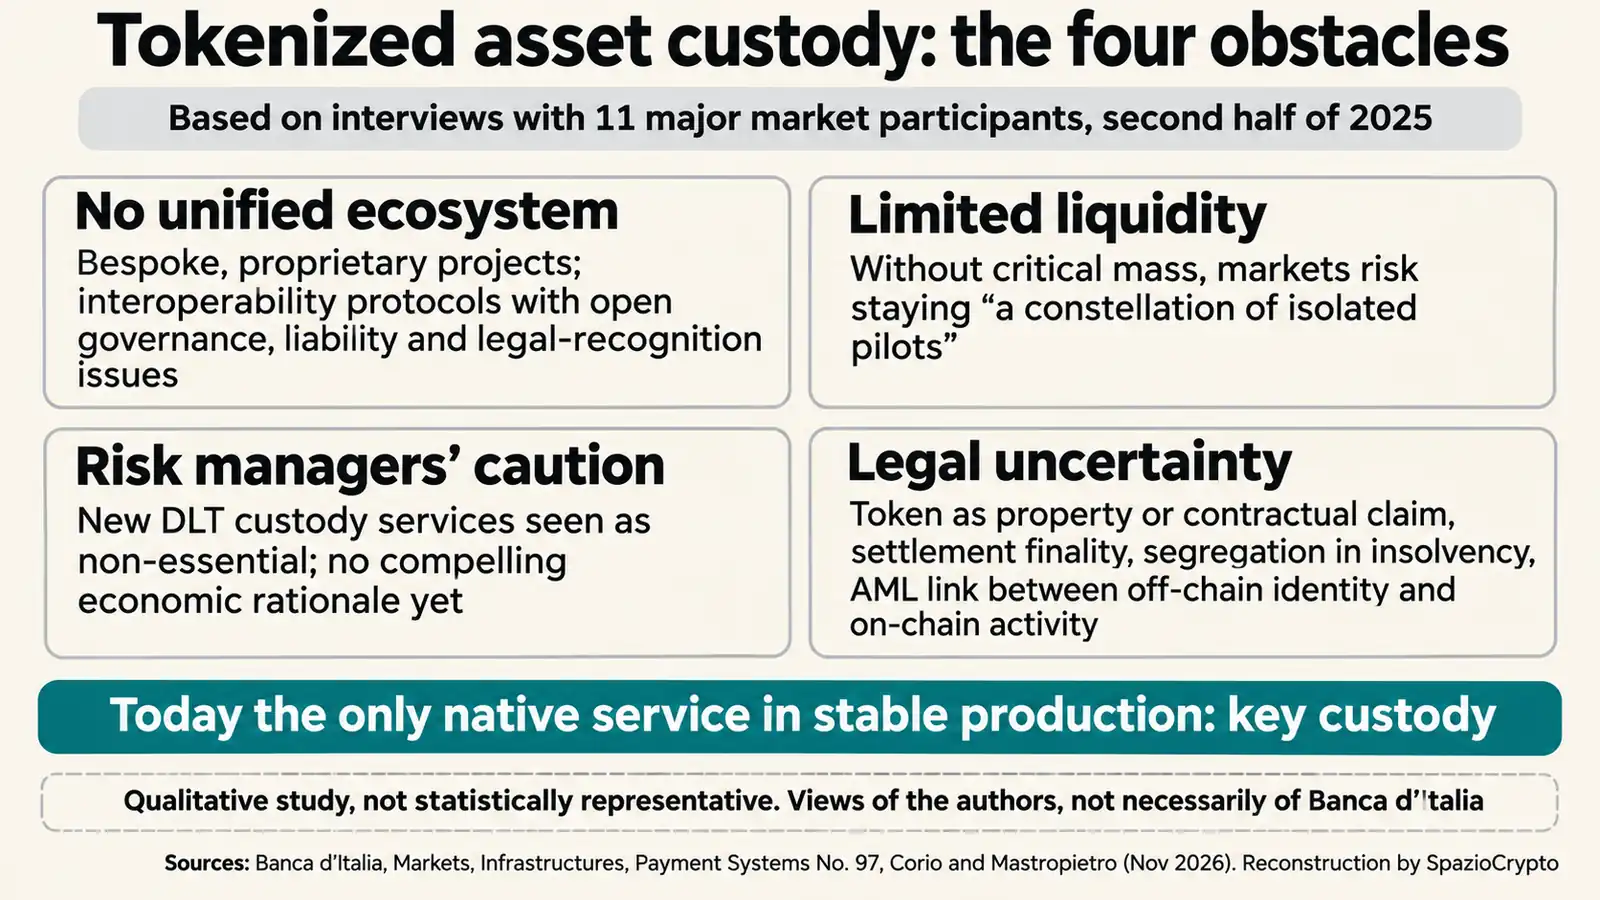
第一大障碍是统一生态系统的缺失。各项目均为定制化开发,部署于专有平台之上,彼此之间互不兼容。互操作协议已有雏形,但治理、责任归属与法律认可等核心问题仍悬而未决。
第二大障碍是流动性不足。作者指出,若缺乏足够规模的发行与交易,代币化市场将面临沦为「孤立试点项目星座」的风险,而非演变为真正运转的市场。这是一个恶性循环:互操作性不足导致流动性匮乏,流动性匮乏又削弱了投入互操作基础设施建设的动力。
第三大障碍是风险管理人员的谨慎态度。在大型机构内部,数字资产托管新服务往往被视为非核心业务,原因在于传统解决方案运行良好。报告认为,目前缺乏令机构改变现状的充分经济理由。
第四个障碍是法律权利。若干根本性问题至今仍无定论:代币究竟代表所有权还是合同债权、分布式账本上的结算何时具有终局性、破产情形下数字钱包中的客户资产如何隔离、链下身份如何与链上活动挂钩以满足反洗钱要求。根据意大利银行该报告的阐述,欧盟DLT基础设施试点机制以及2025年推出的市场一体化方案包均有所提及,但均未提供具体监管解决方案。
从保险箱到访问权限
事实上,该报告标题「从保险箱到验证」点明了核心论点。报告作者认为,分布式账本并未消除托管需求,而是将其重塑:从对资产本身的托管,转变为对资产访问权限的托管。掌握私钥即掌握资产,一旦私钥丢失,资产便不可逆地消失。正因如此,该报告指出,依托硬件安全模块(HSM)与多方计算(MPC)技术的密钥托管,是目前唯一已进入稳定生产阶段的原生服务。
其余功能仍在建设之中。托管机构今日承担的职能,从账本对账到公司事件处理,将转变为由智能合约、验证节点和预言机承担的实时核查。托管方须确保每个代币对应链下有效头寸,防止重复发行,并实现客户资产隔离。报告指出,链上个人隔离目前仅有少数运营商提供,而基于账户的隔离在破产时更易举证。
中介机构并未消失
上述结论与行业内流传最广的叙事截然相悖。报告作者写道:「代币化并不会减少对可信中介机构的需求」,去中介化这一概念须审慎解读。托管方与中央证券存管机构有望演变为跨账本的「信任节点」与互操作性代理。
受访运营商描绘的路径是渐进式、混合型且由监管驱动的。报告点明的前提条件是标准化:统一的代币格式、智能合约模板、互操作性协议以及统一的反洗钱规则。这一议题与欧洲各中央银行围绕MiCA及稳定币的相关工作,以及金融稳定委员会(FSB)跨境风险议题紧密交织。
意大利银行研究报告概览
已确认内容与待厘清内容
- 已确认:代币化资产托管四大障碍;2025年下半年对11家运营商的访谈;密钥托管是目前唯一处于稳定生产阶段的原生服务。
- 未披露:受访运营商名称、意大利银行官方立场、监管提案及采用时间表。
- 待持续关注:欧盟市场一体化方案包的进展、互操作性标准的制定,以及超越密钥托管的首批托管产品落地情况。
对意大利意味着什么
我们明确声明,以下为编辑观点:该报告将讨论焦点从「是否可行」转向了「由谁主导」。债券代币化的技术代码早已存在。缺失的,是承担相应责任的主体、能在破产程序中妥善处置代币的法官,以及可供交易的二级市场。对于正在意大利银行与Consob联合监管下拓展加密资产服务的意大利各银行而言,正如不合规稳定币服务提供商被点名一事所揭示的,托管业务正是今日竞争优势最有可能在明日产生决定性作用的节点。
这并非意大利银行首次以务实眼光审视数字金融:此前在稳定币与银行存款关系分析中已有先例。信息一脉相承:技术本身不是瓶颈,制约所在是规则、标准与信任。值得关注的三个信号分别是:意大利某家银行推出首个链上隔离托管产品、欧盟市场一体化方案包获批,以及代币化规模突破试点项目门槛实现实质性增长。
参考来源
研究报告:意大利银行,市场、基础设施与支付系统第97期,Michele Corio与Ferdinando Mastropietro,“From vaults to validations: what is the future of asset servicing in the era of tokenization?”,2026年11月。官方公告:意大利银行,“从托管到验证:代币化时代金融服务的未来走向”,2026年11月17日。出版物页面:意大利银行,第97期。