花旗银行(Citi)已大幅扩展与Coinbase的合作,将稳定币支付直接纳入其面向大型企业客户的商业基础设施。使用花旗处理支付的企业,今后可接受客户以稳定币付款,并收取等额传统货币,无需直接持有或管理任何代币。花旗与Coinbase的稳定币支付合作已不再是银行后台的试验性项目。而是一套已投入运营的商业基础设施。


值得说明的是,此次扩展并非全新合作的开始,而是对既有关系的深化。花旗与Coinbase早在2025年10月便宣布了首次合作,彼时聚焦于法币与加密货币之间的支付基础设施。以下将详细介绍此次扩展的具体内容,以及其双向运作模式所具有的重要意义。
合作如何双向运作
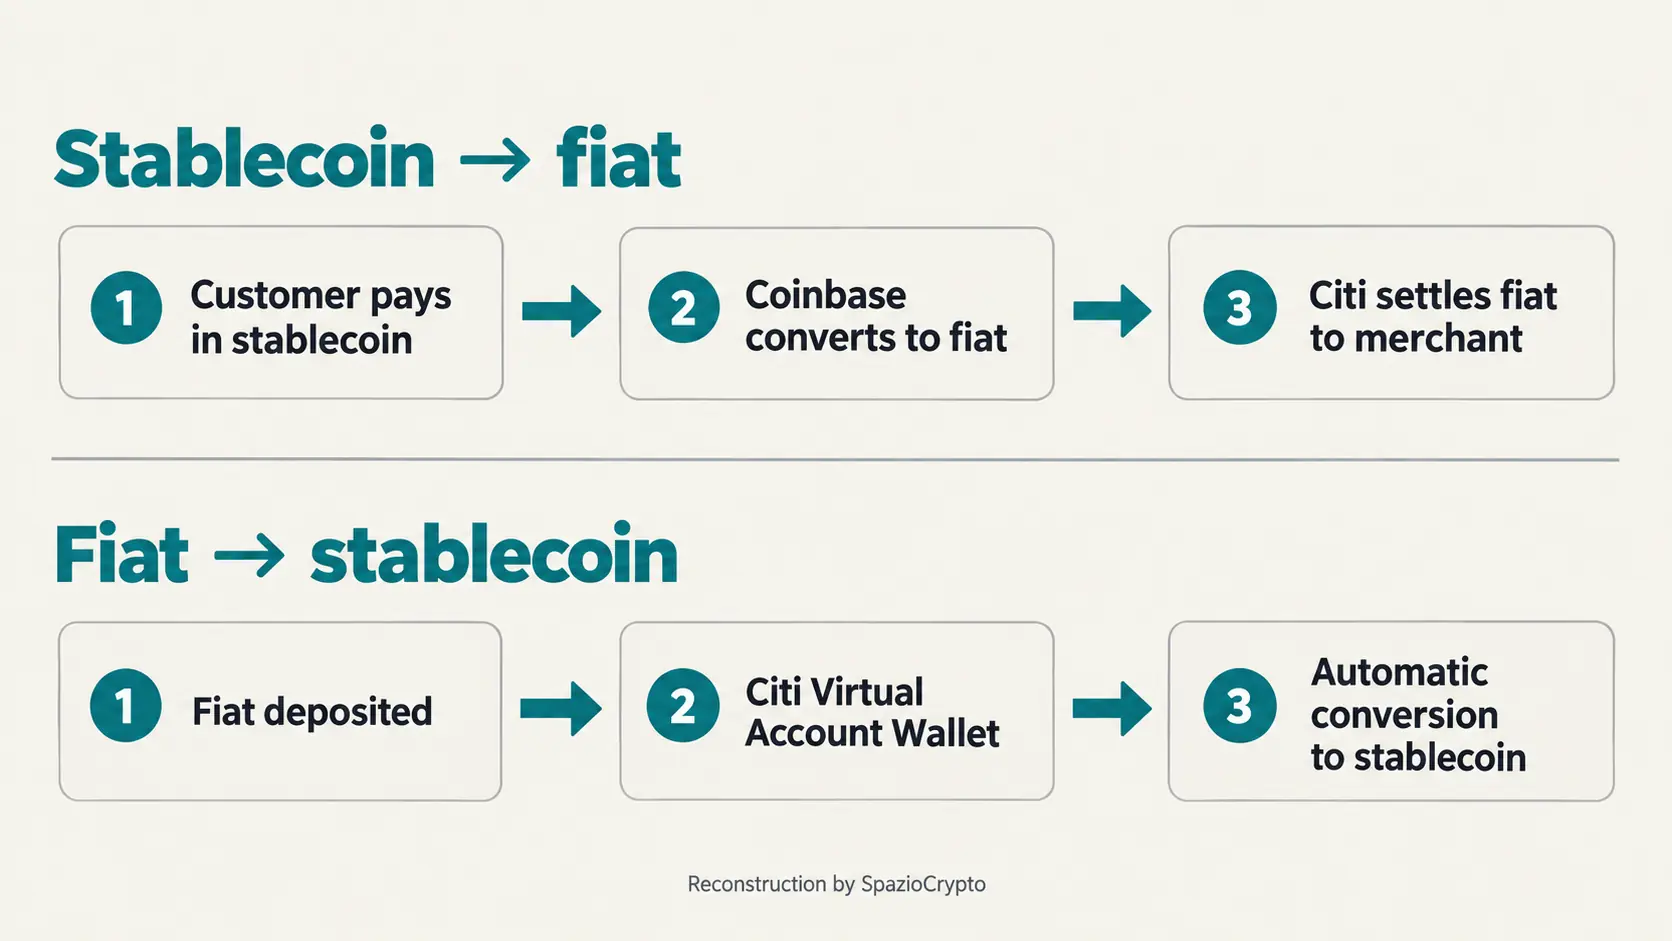
实际上,协议的第一部分,涉及花旗机构客户接受稳定币支付。通过花旗的商业支付收单平台Spring by Citi,企业客户在收款时可接受稳定币,转换工作由Coinbase Payments的基础设施完成。当买家以稳定币付款时,Coinbase将代币兑换为传统货币,花旗作为结算银行将款项划入商户账户,商户全程无需直接持有稳定币。
协议的第二部分则方向相反。Coinbase选择了花旗银行的Virtual Account Wallet解决方案(该行银行即服务产品线的核心组成部分),用以支撑其Coinbase Virtual Accounts产品。企业用户使用这些账户时,体验与普通银行账户高度相似:传入的法币资金会自动转换为稳定币。花旗服务业务负责人Shahmir Khaliq将此次合作定性为“我们为客户提供多样化选择这一战略的关键一步”;Coinbase方面则将其描述为让企业获得“银行账户级别的功能体验,底层由稳定币的速度驱动”。
基础设施就绪,实际采用尚待验证
有一点早期报道普遍忽视,值得单独说明:Coinbase将这一功能描述为“即刻可用”,但官方公告中并未点名任何已通过Spring实际完成支付的客户,也未披露迄今为止的交易量数据。因此,这在本质上是一套已上线、随时可用的基础设施,但其被企业客户真正采纳的程度,目前仍需未来数月加以验证。
潜在规模不容忽视。花旗银行业务覆盖逾180个国家和司法管辖区;根据Coinbase的说法,全球稳定币持有者数量已超过1.5亿。据报道,本次首发范围为美国市场,后续功能和市场将分阶段扩展。此外,根据Coinbase自身财务文件,2026年上半年与稳定币相关的收入接近6亿美元,这充分表明稳定币业务线对该公司的战略重要性。
协议要点摘要
主要内容。来源:花旗银行、Coinbase,2026年9月28日
- 方向一:客户以稳定币付款,Coinbase完成转换,花旗以法币入账。
- 方向二:法币进入Virtual Account后,自动转换为稳定币。
- 当前状态:基础设施已上线,尚无实际客户案例或交易量数据披露。
链上货币的第四种模式
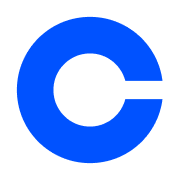
这一消息,是近期一系列动态的最新注脚。各大金融机构正在同步探索截然不同的路径,试图将货币带上区块链。在英国,如我们此前报道,各大银行选择了共享型代币化银行存款(参与方包括Lloyds、Barclays、NatWest、HSBC)。在美国,SoFi选择发行自有银行稳定币用于卡结算;而The Clearing House则携手Quant,正在为25家大型银行构建一套代币化存款共享网络。
花旗与Coinbase代表着第四种截然不同的模式:一家大型全球银行既不发行自有稳定币,也不构建同业共享网络,而是充当法币世界与现有稳定币之间受监管的桥梁,让企业客户得以同时在两个世界运营,而无需将自身转型为加密运营商。这与我们此前在分析World Money推出时所观察到的「静默式采用」原则一脉相承,只不过此处的应用场景从终端消费者转移到了大型银行与企业客户之间的关系。
更深层的解读
这一公告真正值得关注之处,或许在于措辞本身,而非技术细节。如今不再有人谈论试验、试点项目或理论用例,讨论的是现已可用的商业基础设施,由全球顶级银行之一向其分布在180余个国家的企业客户提供。这套基础设施能否真正实现大规模应用,交易量将达到何种水平,目前仍是悬而未决的问题,只有未来数月的数据才能给出答案。
对于观察者而言,这一事件带来双重启示。其一,花旗这样体量的银行选择依赖Coinbase这一外部交易所来处理稳定币相关业务,而非自主构建解决方案,恰恰证明了这一技术领域的专业能力仍高度集中于少数加密原生运营商,即便是最传统的金融机构在采用时也不例外。其二,从代币化存款、银行发行的稳定币,到如今这种受监管的桥梁角色,我们正在观察到的模式日趋多元,表明行业距离形成企业资金上链的单一主导架构仍有很长的路要走。如需深入理解这些工具,欢迎参阅我们关于稳定币是什么的指南。