
2026年9月25日,意大利四大商业协会Confcommercio、Confesercenti、FIPE和Netcomm联合向意大利央行(Banca d'Italia)提交了一份立场文件,核心诉求是:数字欧元小额支付零手续费,且现有收款终端无需额外承担任何硬件整合成本。值得注意的是,这份请愿书与央行副行长基娅拉·斯科蒂(Chiara Scotti)就数字欧元架构设定新规范的时间节点完全吻合,折射出欧洲央行数字货币落地前夕各方博弈的真实格局。
在详细介绍商户诉求之前,有必要澄清一个常见误解:这并非意大利央行与商界的正面对抗。如下文所示,央行在此次会面数日前发布的技术研究报告,其政策倾向实际上已向小型商户靠拢。目前真正悬而未决的,只是如何精确设定手续费上限的数值。
 Tiziano Ropele
商户的四大诉求
联合立场文件首先要求在所有渠道,包括实体门店和电商平台,对小额支付实行零手续费,同时要求建立透明的欧洲统一基准,以效率最高的支付方案为参照计算承兑成本,而非以现行私人银行卡平均手续费为基准。第二项诉求涉及基础设施:数字欧元应当直接兼容意大利现有的约400万台POS终端、电子收据系统以及线上销售平台,不得向商户强加新的硬件采购成本。第三,离线支付功能不可或缺,以确保餐厅、商铺在网络中断时仍能正常收款。
这些诉求并非无据可依。根据欧洲央行的数据,欧元区实体店内54%的交易金额低于20欧元。对于咖啡馆、餐厅和社区便利店而言,小额支付手续费结构直接决定其利润空间,重要性不容小觑。
意大利央行的立场比想象中更接近商户
这里有一个关键背景值得重点说明。就在此次会面数日之前,即9月9日,意大利央行发布了一份由三位研究员撰写的技术研究报告,专门讨论手续费上限模型。该报告对比了两种可能的方案:一是与每位商户单独谈判确定的个性化上限;二是基于欧元区同类支付工具平均手续费的统一市场基准。研究员的结论明确:个性化协议模型难以核实、难以统一执行;而统一市场基准则更易于监管,也更公平。
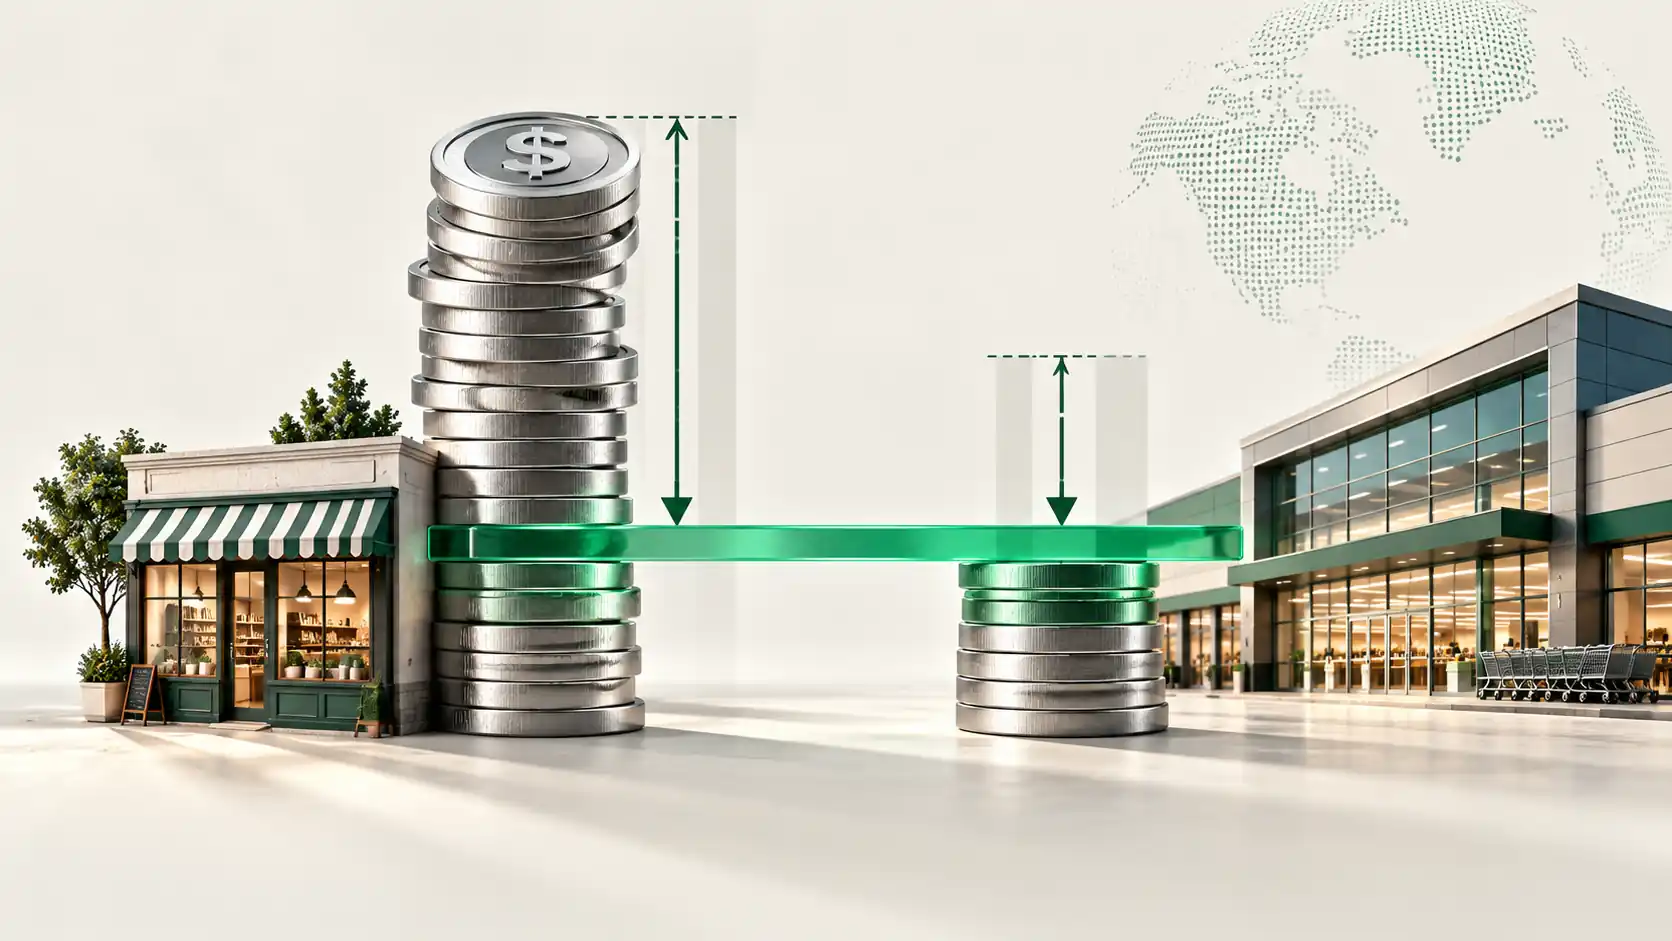
若欧洲立法者最终确认这一技术方案,对小型商户而言将是实质性利好。根据Confcommercio的数据,中小商户目前支付的手续费估计是大型零售商的三到四倍,原因仅在于其交易量较小、议价能力不足。意大利银行副行长Scotti于9月25日发表讲话时重申:「手续费上限可为议价能力较弱的商户提供重要保护」,并将这一议题定性为「在意大利尤其关键,因为近95%的企业员工数不足十人」,这一数据来自意大利银行2026年公开陈述。她同时提出一项不可忽视的技术警示:若机制过于复杂、难以核实,或因各运营商合同条款不同而产生差异,反而可能阻碍数字欧元的推广普及。
各方诉求摘要
各方诉求与意大利银行的回应。来源:Confcommercio、FIPE、意大利银行,2026年
- 商户方:小额支付零手续费、兼容现有POS终端、支持离线使用。
- 意大利银行:倾向于统一基准费率,反对各方单独协商定价。
- 悬而未决:费率上限的具体数值,目前由欧盟三方谈判决定。
欧元体系承担部分基础设施成本
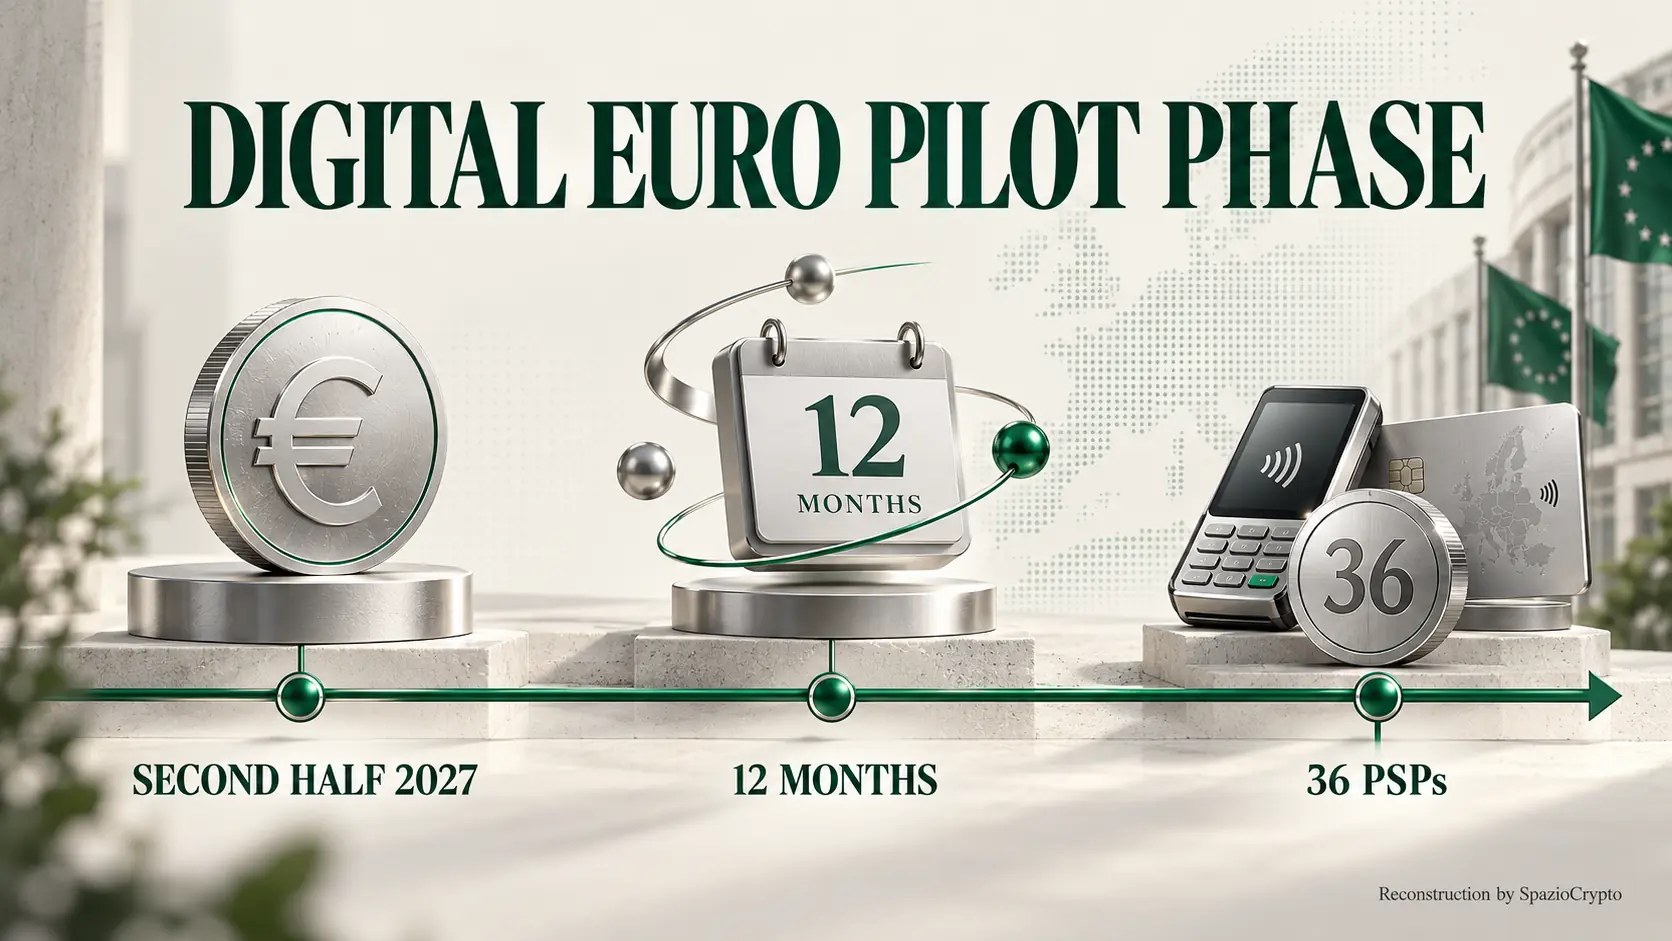
此次会议释出的一项重要信号与资金安排直接相关。Scotti表示,欧元体系将主动承担数字欧元基础设施的相当一部分成本,这有助于解释一个看似矛盾的问题:如何在为商户保持低手续费的同时,又让负责分发数字欧元的中间机构维持可持续运营。在运营层面,她确认试点阶段将于2027年下半年启动,为期十二个月,采用封闭测试环境,针对数字欧元测试版进行验证,参与机构共36家支付服务提供商,其中包括多家意大利机构,据意大利银行2026年公告显示,名单涵盖锡耶纳山地银行(Banca Monte dei Paschi di Siena)、Banca Sella、Isybank、Nexi Payments、Numia、意大利邮政(Poste Italiane)以及裕信银行(UniCredit)。
更宏观的解读
这场争论将数字欧元的讨论从原则层面拉向更具体的问题:谁来为意大利门店的实际运营埋单。对于构成意大利经济主体的小型商户而言,意大利银行给出的技术方向已指向比现行体系更为公平的手续费模式,这是一个积极信号。但问题在于:欧洲立法者在完成三方谈判后,究竟会采纳商户要求的小额支付完全免费方案,还是如Scotti所建议的那样,选择一个低但不为零的费率水平,同时确保机制简单透明、便于核查,仍有待观察。
 European Central Bank
对于观察者而言,这一讨论传递出两层含义。其一,此次争论表明数字欧元的讨论已进入高度具体的技术细节阶段,与此前数月更为宏观的概念性争辩相去甚远。其二,欧元体系承诺直接承担部分基础设施成本,这一姿态清晰表明欧洲机构将「避免数字欧元在商户日常收款时先天处于劣势」视为首要目标,绝不容许其在私营支付网络面前落于下风。我们将持续追踪欧洲三方会谈的进展,该进程有望于今年年底前完成。如需进一步了解相关技术背景,可参阅我们关于什么是加密货币的专题指南。