全球超过200个国家和地区的1.75亿个销售终端:这就是Visa的商户网络,而Mesh希望将用户在各类钱包应用中持有的加密货币和稳定币余额直接接入这一网络。两家公司于10月19日宣布合作,推出Visa与Mesh加密支付集成方案,覆盖线下实体店和线上场景,用户无需提前出售资产、无需转账至银行账户、也无需办理专用加密卡。Mesh负责处理每笔交易的资金来源确认与币种转换,商家仍通过Visa基础设施正常收款。不过,该服务目前仅为公告阶段,尚未上线:接入的钱包平台、支持设备和上线时间均未公布。
本文信息来源于Mesh于10月19日发布的新闻稿(含Visa官方声明),参考了PR Newswire版本及公司官网版本,并结合The Block与Yahoo Finance的相关报道。该公告未披露上线日期、覆盖国家、手续费率及支持的具体加密资产。凡本文提及这些信息缺失之处,均为特意说明。
一笔支付如何完成
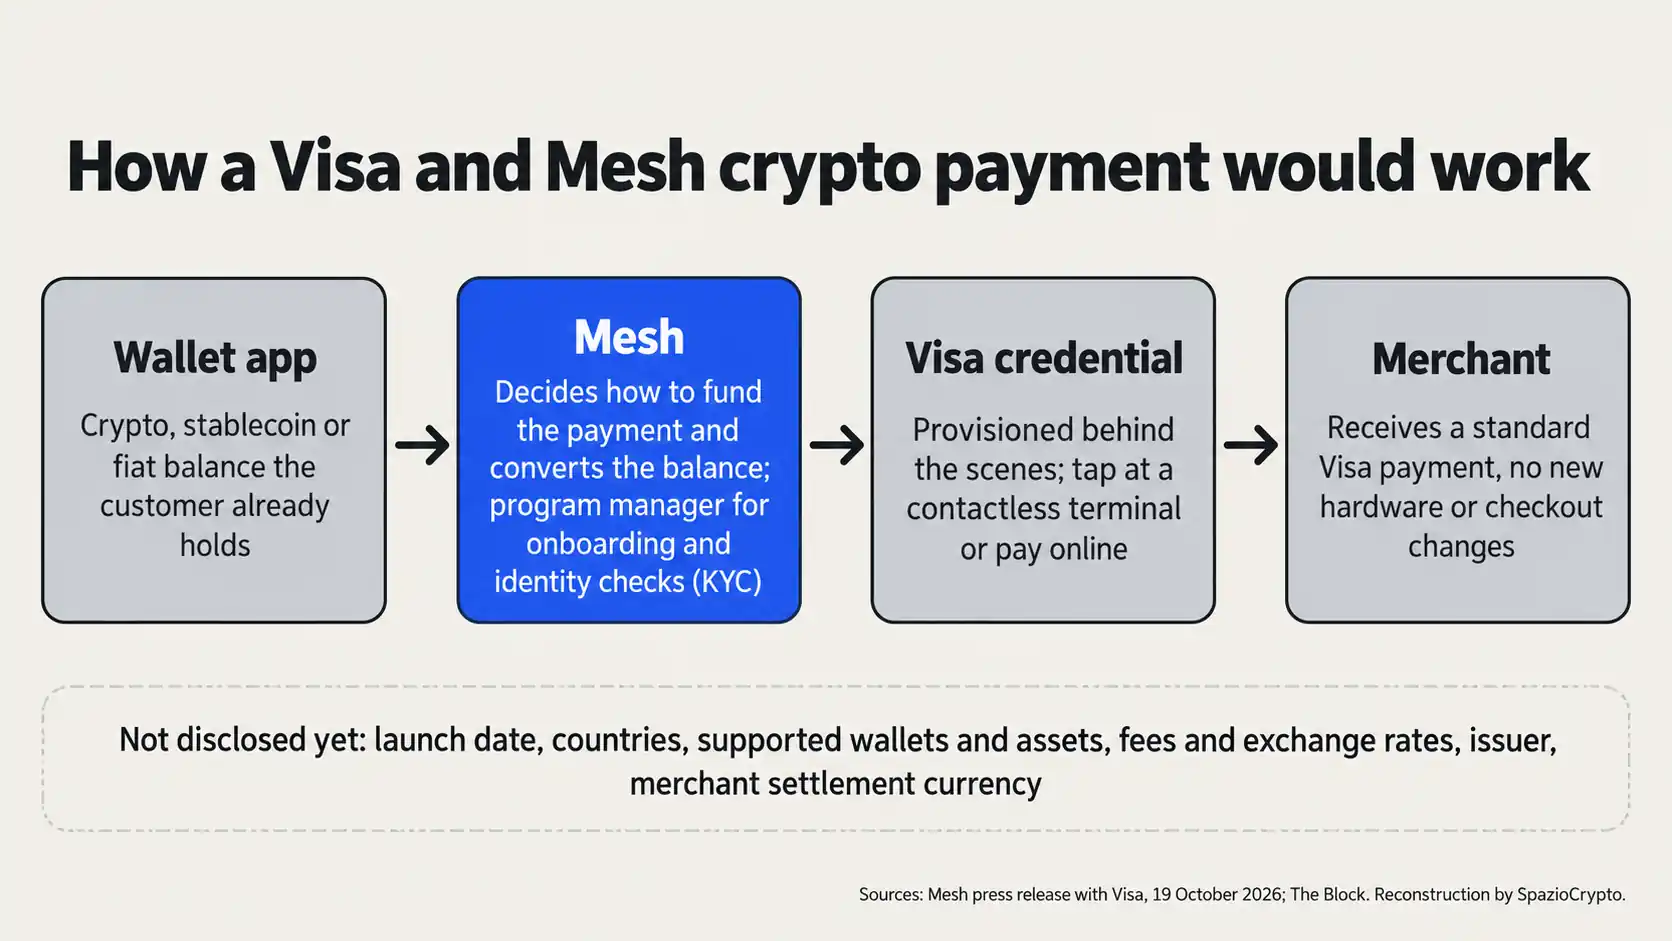
说白了,根据公告描述,整个支付流程分为四个步骤。用户在接入Mesh的钱包应用中持有加密货币、稳定币或法币余额。支付时,用户只需在普通非接触式终端上轻触支付,或在线上完成操作。Mesh自动判断由哪个余额来完成这笔交易,完成资产转换,与此同时后台生成一个Visa凭证以完成支付。商家收到的是正常的Visa付款,无需更换终端或收银系统。
用户不必提前卖币、转账或充值实体卡。据公告称,持有多个钱包的用户还可以从各个钱包中分别支出。对于平台方而言,接入优势体现在运营层面:只需与Mesh完成一次集成,由Mesh担任项目管理方,负责用户档案开通和身份核验,平台无需自建发卡体系。Mesh联合创始人兼首席执行官Bam Azizi在公告中表示:“Mesh负责资金来源确认和转换,让余额在支付瞬间转化为真实的购买力。”
Mesh是谁
实际上,Mesh成立于2020年,定位为全球首个加密支付网络,据公告披露,目前已连接数百家交易所、钱包和金融平台,网络内企业合作方超过200家。公告中提及的合作伙伴包括Kalshi、Félix Pago、Majority、KAST,以及开发World项目旗下金融应用World Money的Tools for Humanity,合计用户规模据称达“数亿”。公告将上述机构定位为Mesh网络合作伙伴,并非已确认纳入Visa合作服务的平台。
据The Block报道,Mesh是PayPal“Pay with Crypto”功能背后的技术提供方。今年1月,Mesh完成由Dragonfly领投的C轮融资,融资额达7500万美元,估值达到10亿美元,累计融资总额超2亿美元,同样来源于The Block的报道。在发卡领域,Mesh已有实际业务落地:据其官方博客披露,Mesh为Visa主要会员、发卡机构Rain提供支持系统,将数百个钱包和交易所的稳定币余额接入Rain发行的实体卡。
加密卡模式将有何改变
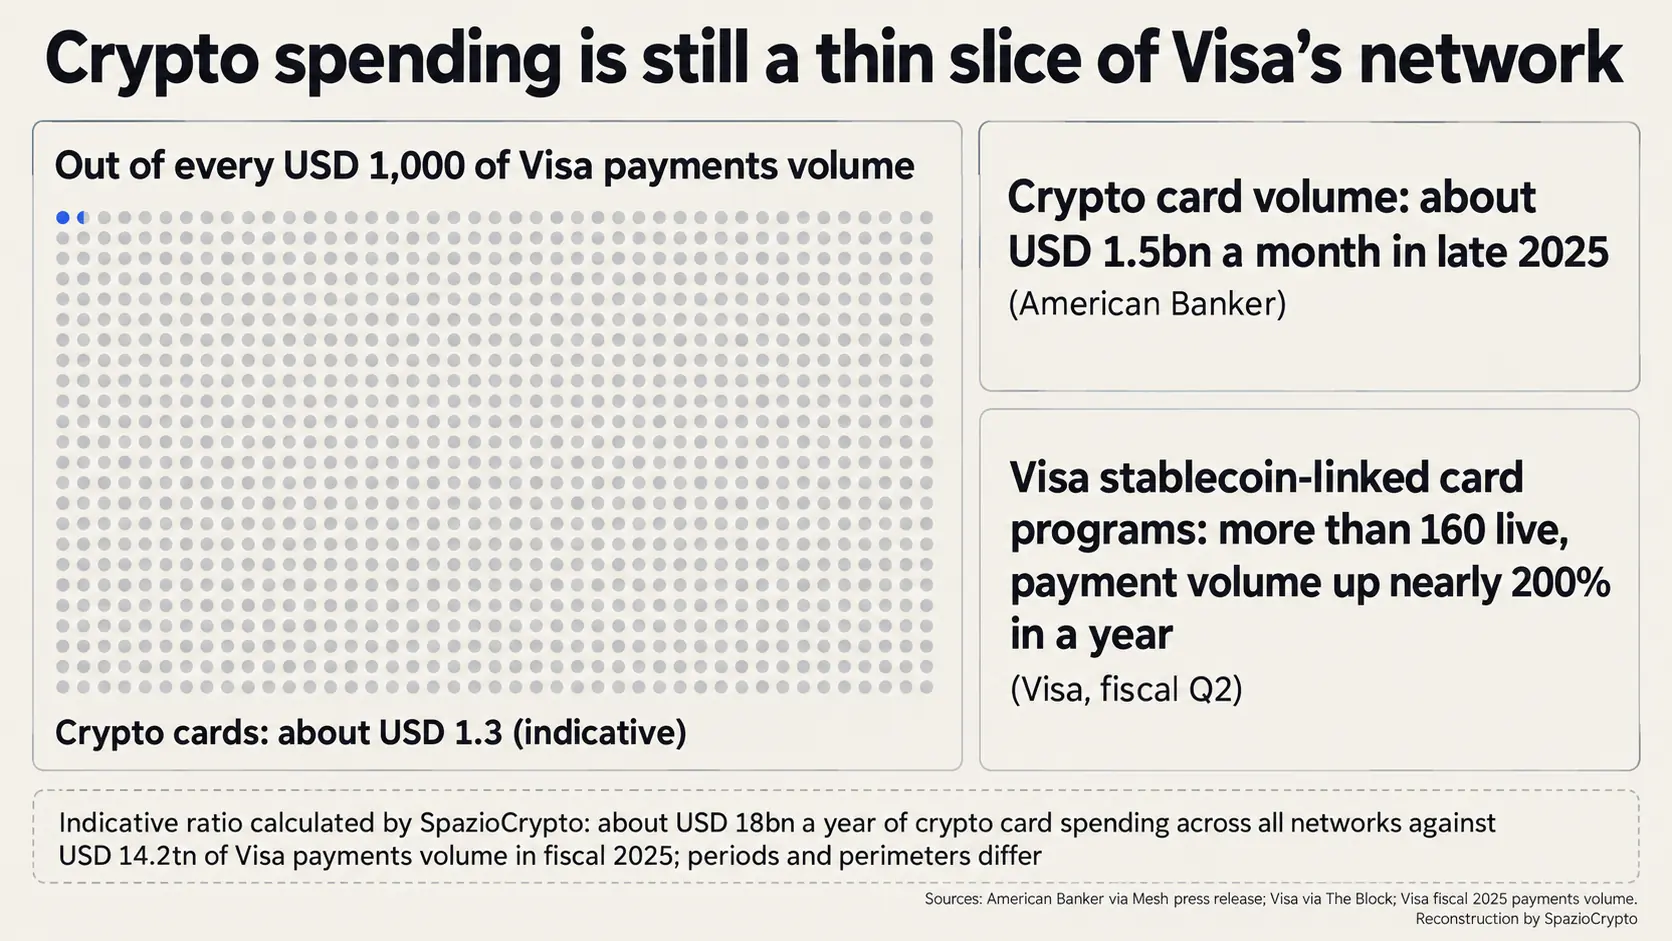
过去,要花掉加密资产,要么先卖币再打款至银行账户,要么申请一张绑定单一平台的专用加密卡。Azizi将这一痛点称为“最后一公里问题”:“加密货币从未有过消费难题,它有最后一公里的问题,而此前解决这个问题意味着要额外办一张卡。”据公告引用American Banker的数据,2025年底加密卡月交易额约为15亿美元;Artemis在今年1月估算的年化消费规模超过180亿美元,数据来自The Defiant的报道。对比Visa 2025财年网络处理的约14.2万亿美元付款总额(来源:Visa财报),加密卡约占每千美元中的1.3美元,这一比例由本编辑部估算得出,仅供参考,因为统计口径与时间段并不完全一致。
Visa并未放弃实体卡。据The Block报道,在其第二财季,Visa旗下与稳定币挂钩的卡片项目已超过160个,覆盖全球各地,相关支付量较一年前增长近200%。同样根据The Block的数据,其网络上的稳定币结算规模每年超过200亿美元。据The Defiant报道,Visa携手Stripe旗下的Bridge公司,目标是在2026年底前将这类卡片推广至100多个国家;据The Block报道,今年4月,Visa又与WeFi联合推出一项方案,允许用户直接消费存放在自托管钱包中的加密资产。
以下是本文的编辑观点,特此声明:实体卡不会消失,只会变得无形。每一笔支付背后,仍然存在一张Visa凭证和一个卡片项目,只是由Mesh统一管理,而非各个钱包各自为政。真正改变的是谁在构建服务、谁在掌控用户:传统加密货币卡失去了作为唯一通向线下商户桥梁的先发优势,未来必须在返现、手续费和附加服务上展开竞争。而Visa无论哪种结果,都能从中获益。
正式上线前尚待明确的事项
换句话说,1.75亿个商户是理论上可覆盖的网络规模,而非该服务已实际运行的门店数量。官方公告将所有细节推后处理:初始可用地区、支持设备和参与平台,均将在「确定发布细节后另行公告」。目前仍未披露可使用的加密货币和稳定币种类、覆盖国家、手续费率及兑换汇率,而对于以加密资产付款的用户而言,这些费率与商品标价同等重要。Visa凭证的发行机构以及商户收款的结算货币,同样未有说明。
技术层面也存在一个悬而未决的问题。公告提到消费者可动用已存放在钱包应用中的余额,却未明确该服务究竟支持自托管钱包,还是仅限于由平台托管资金的钱包类型。本文认为这一区别至关重要:谁持有私钥、谁执行兑换、出现问题时谁来承担责任,三者并不相同。
欧洲与中国市场的情况
换句话说,官方公告未提及欧洲,也未涉及任何具体市场。据The Block报道,Mesh曾于今年1月表示,C轮融资所得将部分用于拓展欧洲业务,但具体进入时间表仍不明朗。支付习惯方面,障碍并不大。根据意大利银行(Banca d'Italia)的数据,2025年实体门店POS终端88%的刷卡交易均采用非接触式支付,约四分之一的线下购物通过智能手机或可穿戴设备完成。
监管层面的压力更为显著。在欧洲,加密资产相关服务须依据MiCA法规取得授权。今年10月16日,意大利CONSOB要求加密资产服务提供商停止向用户销售不符合MiCA标准的稳定币,并规定最迟须于2027年1月8日前完成有序退出。本文认为,若该服务希望进入受MiCA约束的市场,必须通过持牌平台运营,并仅支持合规稳定币。
税务问题同样不容忽视。据Edotto报道,意大利经济部于2025年3月在答复一项议会质询时,将使用加密资产购买商品和服务的行为认定为有偿转让,可能触发应税资本利得。据Fiscal Focus报道,自2026年1月1日起,上述资本利得税率已升至33%,但以欧元计价的电子货币代币享有豁免。这意味着每笔加密支付都将成为需要记录在案的税务事件。
Visa与Mesh合作要点梳理
哪些已确认,哪些尚不明朗
- 已确认:合作于10月19日正式宣布;Mesh负责资金划拨、货币兑换、账户开设及用户身份核验;后台生成一张Visa凭证;商户通过覆盖逾1.75亿个销售终端的Visa网络,收到与普通Visa付款无异的款项。
- 尚未披露:上线日期、覆盖国家、接入钱包名单、支持的加密货币和稳定币、手续费及兑换汇率、凭证发行机构、结算货币、是否支持自托管钱包。
- 后续关注:首批上线的钱包和国家、用户的实际支付成本,以及在MiCA框架下进入欧洲市场的可能性。
更宏观的解读
我们的判断是,加密支付正在从一款独立产品演变为钱包的内置功能。一旦这一整合方案落地市场。竞争焦点将不再是向客户提供哪张卡片。而是那层负责转换余额的隐形基础设施。Mesh正是希望在这一层面上成为数百家平台的核心服务商。Visa依然是收费站:无论哪种模式最终胜出。是与稳定币挂钩的卡片。还是钱包内生成的凭证,支付都要经过它的网络。
值得持续关注的具体信号包括:率先接入的钱包名单、手续费与转换汇率、上线国家以及获准使用的稳定币种类。在欧洲,根据欧洲系统央行发布的信息,数字欧元公共替代方案仍处于测试阶段,当前正在为数字欧元试点招募线上及应用内商户,预计于2027年下半年正式启动。首笔真实交易将揭示一个关键数字:在全球逾1.75亿个销售终端中,究竟有多大比例真正向加密支付敞开了大门。