ChatGPT的AI代理现在可以完成支付了。但在没有用户人脸或指纹授权的情况下,代理无法花费任何一分钱。这就是ChatGPT Wallet的核心逻辑:OpenAI于11月13日正式发布这款面向AI代理的数字钱包,代理负责准备订单直至付款环节,用户则通过生物识别逐笔授权。目前仅向美国地区的Pro订阅用户开放。
要点概览
- 11月13日,OpenAI发布ChatGPT Wallet:ChatGPT的AI代理可以使用用户已绑定的银行卡完成购物。
- 首批开放对象为美国境内的成年Pro用户,支持美国发行的American Express、Chase、Mastercard及Visa信用卡。
- 每笔交易均需生物识别授权;商家收到的是令牌(token),而非用户真实的卡号信息。
- 根据使用条款,Wallet不创建账户、不保留余额、不提供信用额度。
ChatGPT Wallet如何运作?
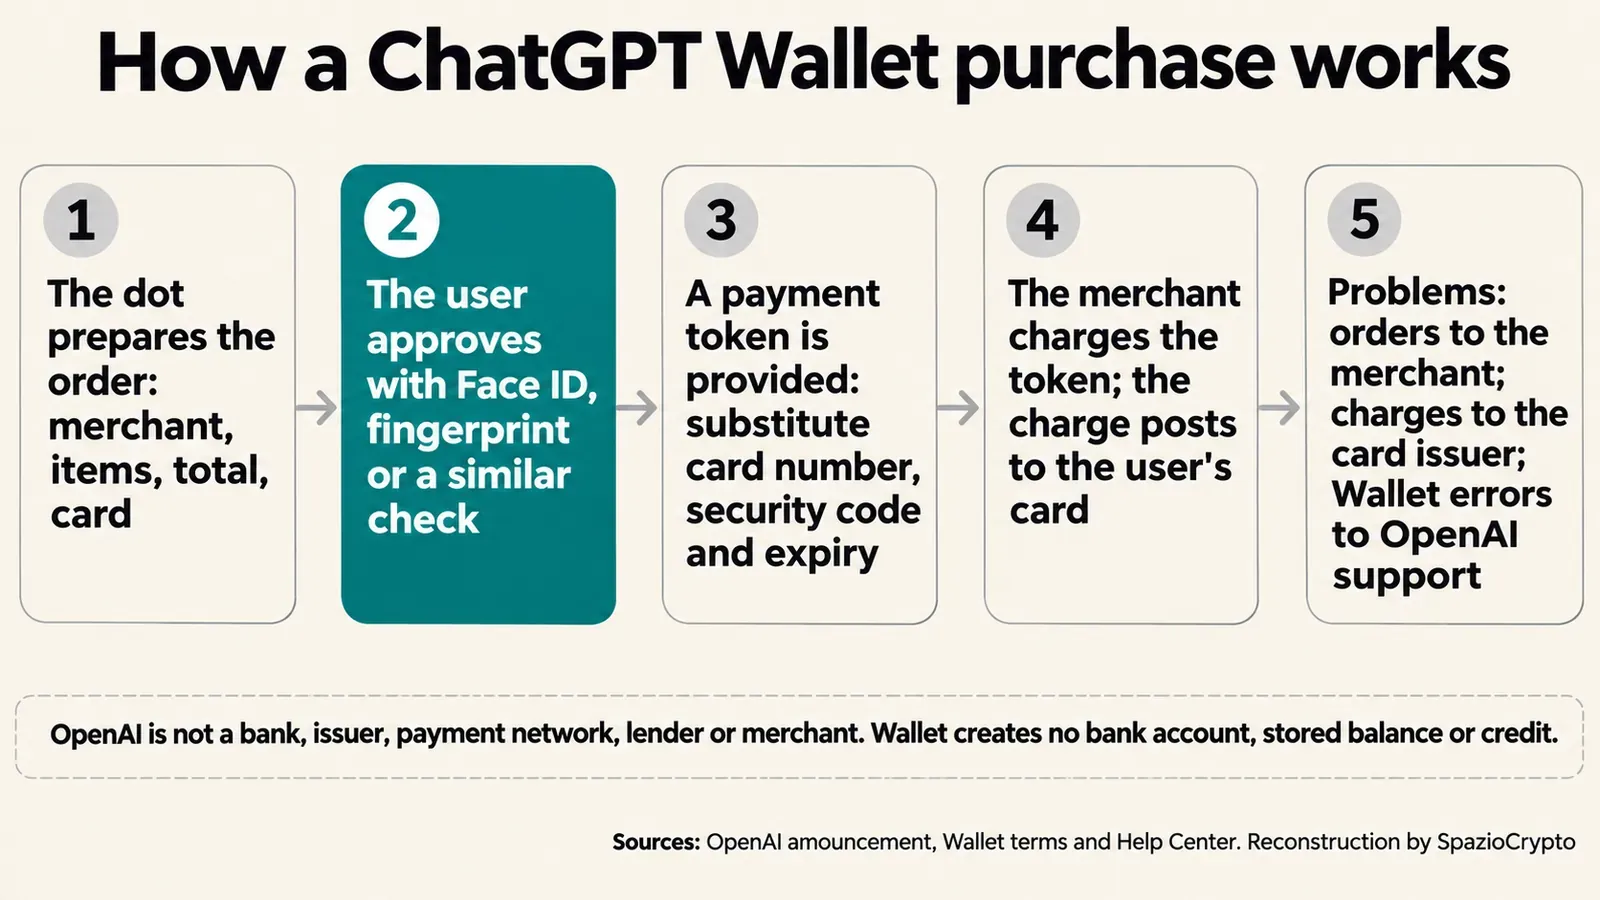
Wallet内嵌于ChatGPT的个人代理「dots」之中。用户只需绑卡一次,向代理发出购物指令,付款前即可看到商家名称、商品明细、总金额及所选卡片。用户通过Face ID、指纹或类似生物识别方式确认授权。据OpenAI官方公告,每次授权均会生成一条已授权购买记录。
授权完成后,支付网络将生成一个令牌,即一组替代用的卡号、验证码及有效期,商家和AI代理始终看不到真实卡片数据。扣款将落在用户所选的信用卡上,符合条件的争议交易享有原卡片对应的积分奖励与保护权益。OpenAI将其定位为“首款允许AI代理在不获取真实卡片数据的前提下完成支付的钱包”。
该系统由American Express、Mastercard和Visa共同构建,风控合作方包括Forter、Riskified、Sardine和Signifyd,支付处理方则为Adyen、Checkout.com和Stripe。这一发布背后,是各大科技巨头竞相为AI代理接入钱包能力的整体趋势。
谁可以使用,在哪里可用?
此次发布属于分阶段、限范围推出。以下是OpenAI帮助中心在公告发布时列明的具体条件:
| 使用条件 | 首批开放要求 |
|---|---|
| 订阅套餐 | ChatGPT Pro,且已配置dot代理 |
| 用户资格 | 成年人,居住于美国,账单地址须为美国地址 |
| 支持卡种 | 美国发行的American Express、Chase、Mastercard及Visa信用卡 |
| 不支持卡种 | 借记卡及虚拟卡 |
| 可用场景 | 仅限在与dot的对话中使用,Chat、ChatGPT Work及Codex均不支持 |
OpenAI帮助中心同时提示,Wallet在部分商家的结账页面可能无法完成支付,原因是某些收银系统会屏蔽AI代理操作。据FinTech Futures报道,OpenAI目前暂不对交易收取手续费。
出现问题时谁来负责?
Wallet服务条款自11月12日起正式生效,措辞明确。OpenAI既非银行、发行方、支付网络,也非贷款方或商家,实际卖家仍是各商户。Wallet不创建账户或余额,不提供信贷,也不转移资金。条款中以大写字母注明,OpenAI对购买、付款及订单不承担责任。
遇到问题时,Help Center列出三个不同联系方:
- 商家,负责处理订单状态、取消、退货及退款。
- 发卡机构,负责处理被拒、争议或未认可的扣款。
- OpenAI客服,负责处理Wallet错误、可疑访问或与已批准内容不符的购买。
用户端的确认仅完成了交易的一半,并不代表商家已接受订单。这与AI智能体执行实际任务时的可靠性测试中暴露的核心问题如出一辙。
智能体付款,但不做决定
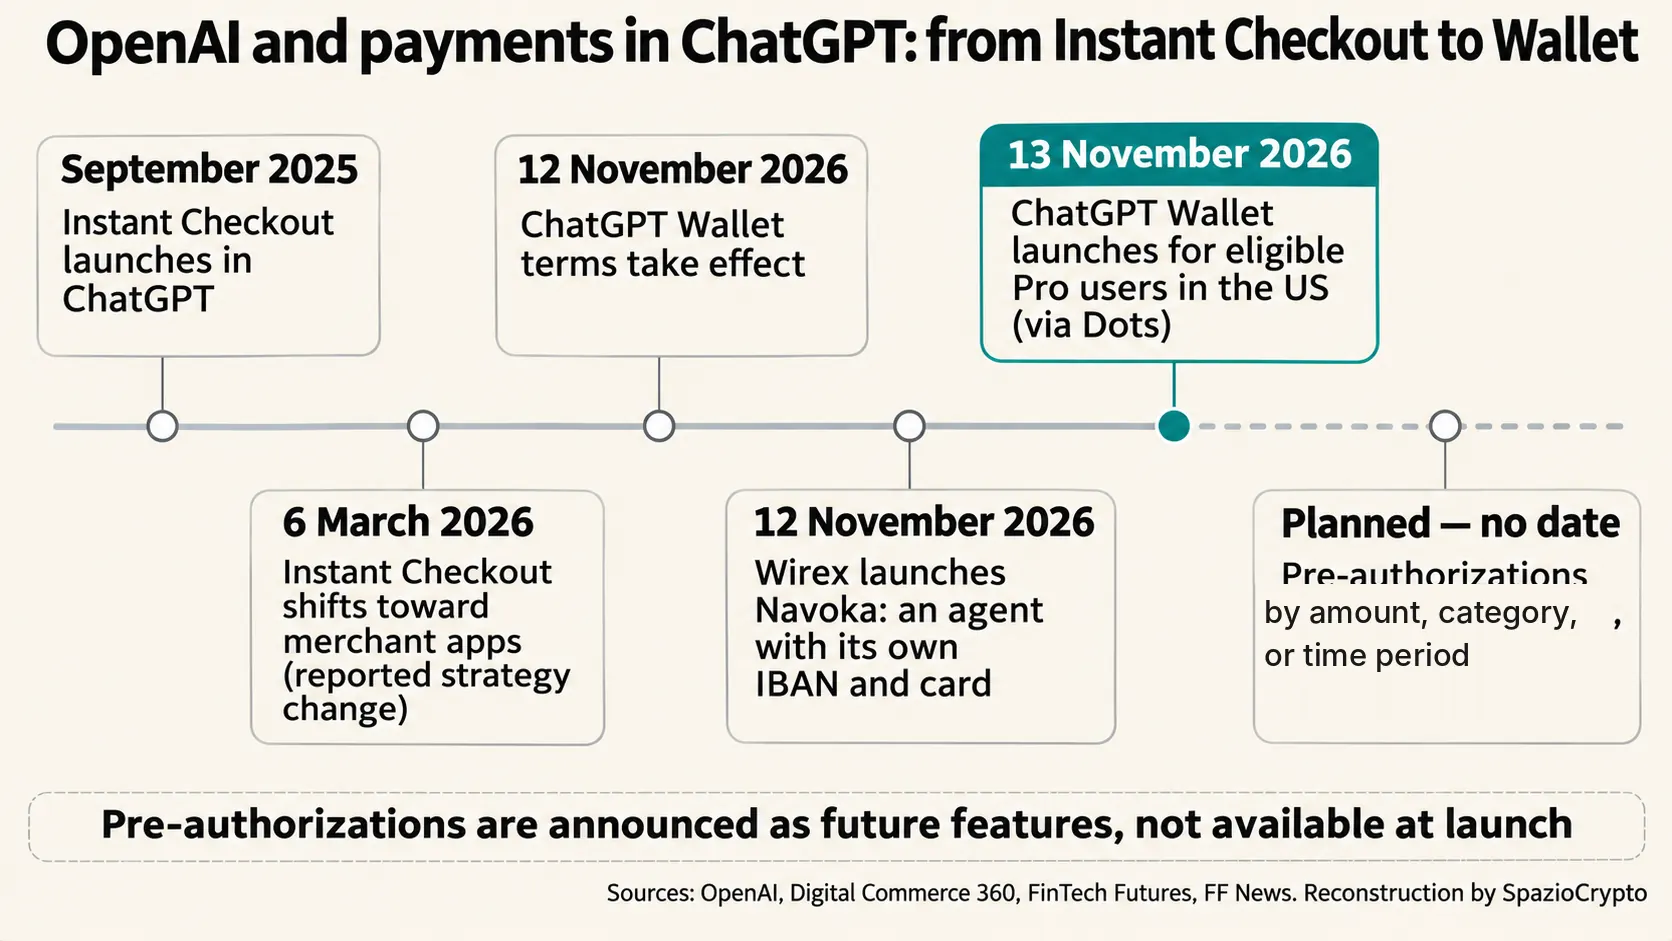
这个设计本身就存在内在矛盾。智能体的钱包并不赋予智能体自主支配资金的权力,而是将用户的银行卡转换为一次性临时凭证,仅对已获批准的单笔购买有效。OpenAI将按金额、类别或时间段授权的委托功能,以及生物特征验证和授权记录,列为未来开发计划。目前这些功能均不可用。
这种审慎态度有先例可循。2025年9月推出的ChatGPT直接支付功能Instant Checkout,到今年3月已被迁移至各商家应用内。OpenAI一位发言人当时接受Digital Commerce 360采访时表示,“我们正在改变在ChatGPT中推进电商的方式”。Wallet正是在此基础上重新出发,将人工确认置于核心位置。
与同日(11月12日)发布的Wirex Navoka相比,两种模式的差异一目了然。据FF News报道,Navoka为智能体提供专属IBAN、独立银行卡,以及USDC和EURC两种稳定币钱包,由用户设定规则和限额。OpenAI则将智能体绑定至用户现有银行卡,并要求每笔购买均需人工确认。这种差异令人联想到企业场景中智能体权限管理的核心议题。
在中国及欧洲的情况如何?
目前尚无进展:OpenAI未宣布在意大利或欧盟地区上线的计划,且使用条件明确排除美国境外居民。在欧洲,强客户认证(SCA)本已是强制要求,根据PSD2指令第97条,支付服务提供商在付款方发起电子支付时必须执行SCA。逐笔授权是规定动作,并非例外安排。
意大利市场对手机和生物识别支付早已习以为常,据意大利数字支付数据显示,该市场渗透率持续提升。若要进入欧洲市场,真正的挑战在于:OpenAI计划推出的预授权委托功能,须与强客户认证的监管规则相兼容。
ChatGPT Wallet要点概览
已确认事项与待确认事项
- 已确认:11月13日面向美国Pro用户上线;每笔购买需生物识别授权;以令牌替代真实银行卡数据;不创建账户、余额或信贷;OpenAI既非银行、发行方、支付网络,也非商家。
- 未披露:用户数量、商家数量及交易笔数;欺诈、错误及未完成购买的相关数据;预授权委托功能的上线时间及向美国以外地区扩展的计划。
- 值得持续关注:按金额、类别或时间段授权功能的推出;向其他国家和借记卡的扩展;以及有多少商家将拒绝或接受智能体发起的交易。
更宏观的解读
以下是我们的主观判断,特此说明:OpenAI真正的产品不是钱包,而是一道边界。智能体可以执行到最后一次点击,但支付工具仍属于用户,风险仍由发卡机构和商家承担,决策权仍在人手中。这是一个审慎的模式,在经历一次退步后重新构建,让智能体参与支付流程,却不将钥匙交给它。
这道边界将随预授权委托功能的推出而移动。届时才能真正看清楚:当智能体在设定限额内买错了东西,谁来负责。值得跟踪的信号有三个:按金额和类别授权功能的正式启动、商家对智能体的实际应对方式,以及首批错误和争议数据的出炉。在安全层面,AI智能体接入真实系统的安全教训依然适用。
信息来源
- OpenAI官方资料:ChatGPT钱包发布公告(2026年11月13日)、ChatGPT钱包服务条款(自2026年11月12日起生效)及帮助中心:如何使用ChatGPT钱包付款。
- 行业背景:FinTech Futures(2026年11月)及Digital Commerce 360(2026年3月6日)的相关报道。
- 竞品对比:FF News关于Wirex Navoka的报道(2026年11月12日)。
- 欧洲监管规则:EBA,PSD2指令第97条关于强客户身份验证的相关规定。