意大利央行(Banca d'Italia)正式邀请商家参与数字欧元试点项目。2026年10月12日,数字欧元部门副主任马西米利亚诺·伦泽蒂(Massimiliano Renzetti)在Confesercenti论坛上发表讲话,据ANSA报道,他呼吁实体零售商、电商平台及行业协会报名参加欧元体系的数字欧元试验。该试验计划于2027年下半年启动,持续十二个月。报名截止时间为10月27日下午5时,但报名范围有明确限制:欧洲央行(ECB)当日截止的招募令仅面向电商和移动应用商户,实体店商家则由各国央行直接负责遴选。
伦泽蒂的讲话内容由ANSA整理报道,SpazioCrypto在X或LinkedIn平台上未发现相关转载。试验细节来源于欧洲央行的官方文件,包括7月14日公布36家运营商名单的新闻稿、9月15日发布的招募公告及试点常见问题解答,以及意大利央行的相关材料。关于线上商家招募令,我们已于9月28日发布过专题报道。本文重点介绍意大利央行此次公开呼吁带来的新变化。
 Redazione ANSA
伦泽蒂讲了什么
伦泽蒂出席了Confesercenti举办的年度论坛“Aperti”,该活动于10月9日至14日在罗马人民广场举行。据ANSA报道,他提醒各方注意招募公告已于9月15日发布,“将于10月27日截止”,并强调“意大利将在试点中扮演重要角色”。他解释称,意大利入选运营商承担不同角色、覆盖不同规模,从向公民发放数字欧元到在商家端完成收款,能够对整条价值链进行完整测试。此次试验将使用“接近立法提案的数字欧元测试版。但不具有法定货币地位”,目的是验证该系统在线上和线下场景中的稳健性、易用性与可扩展性。
伦泽蒂还明确了三类应用场景:个人间转账、实体店付款(支持POS机及非接触式技术)以及电商购物。他补充了两点重要说明,有助于理解测试规模:“参与商家数量有限”,而参与用户将是欧元体系各央行的员工,而非普通公民。
哪些商家可以报名,如何报名
换句话说,线上商家可通过欧洲央行9月15日发布、意大利央行9月23日转发的招募令参与报名。申请材料须于10月27日下午5时前通过电子邮件提交。根据欧洲央行常见问题解答,申请者须在欧盟境内合法注册,并在试点所涉及的至少两个地点开展业务;最终入选商家数量将视有效申请情况而定。入选商家须与欧洲央行签署参与协议,并与试点支付服务提供商之一签订合同。测试期间,商家无需向运营商支付手续费,但须自行承担系统集成与运营成本,不会获得任何补贴或费用报销。详细申请条件请参阅我们关于电商招募令的专题文章。
 意大利银行
实体门店的情况则有所不同。根据欧洲央行常见问题解答,此次试点仅涵盖个人与企业之间的远程支付,具体参与商户将由各国央行在本辖区内甄选。线下收款将通过SoftPOS应用程序完成,该方案可将普通智能手机或平板电脑转变为支付终端。欧洲央行官网援引的示例是:一名员工在欧洲央行食堂用手机支付午餐。我们查阅了意大利银行的相关页面,未发现针对实体店的专项公告;ANSA报道同样未指明具体渠道。对于响应Renzetti号召、拥有实体橱窗而非线上网站的商户来说,这一点仍有待明确。
意大利的分量:36家参与机构中占7席
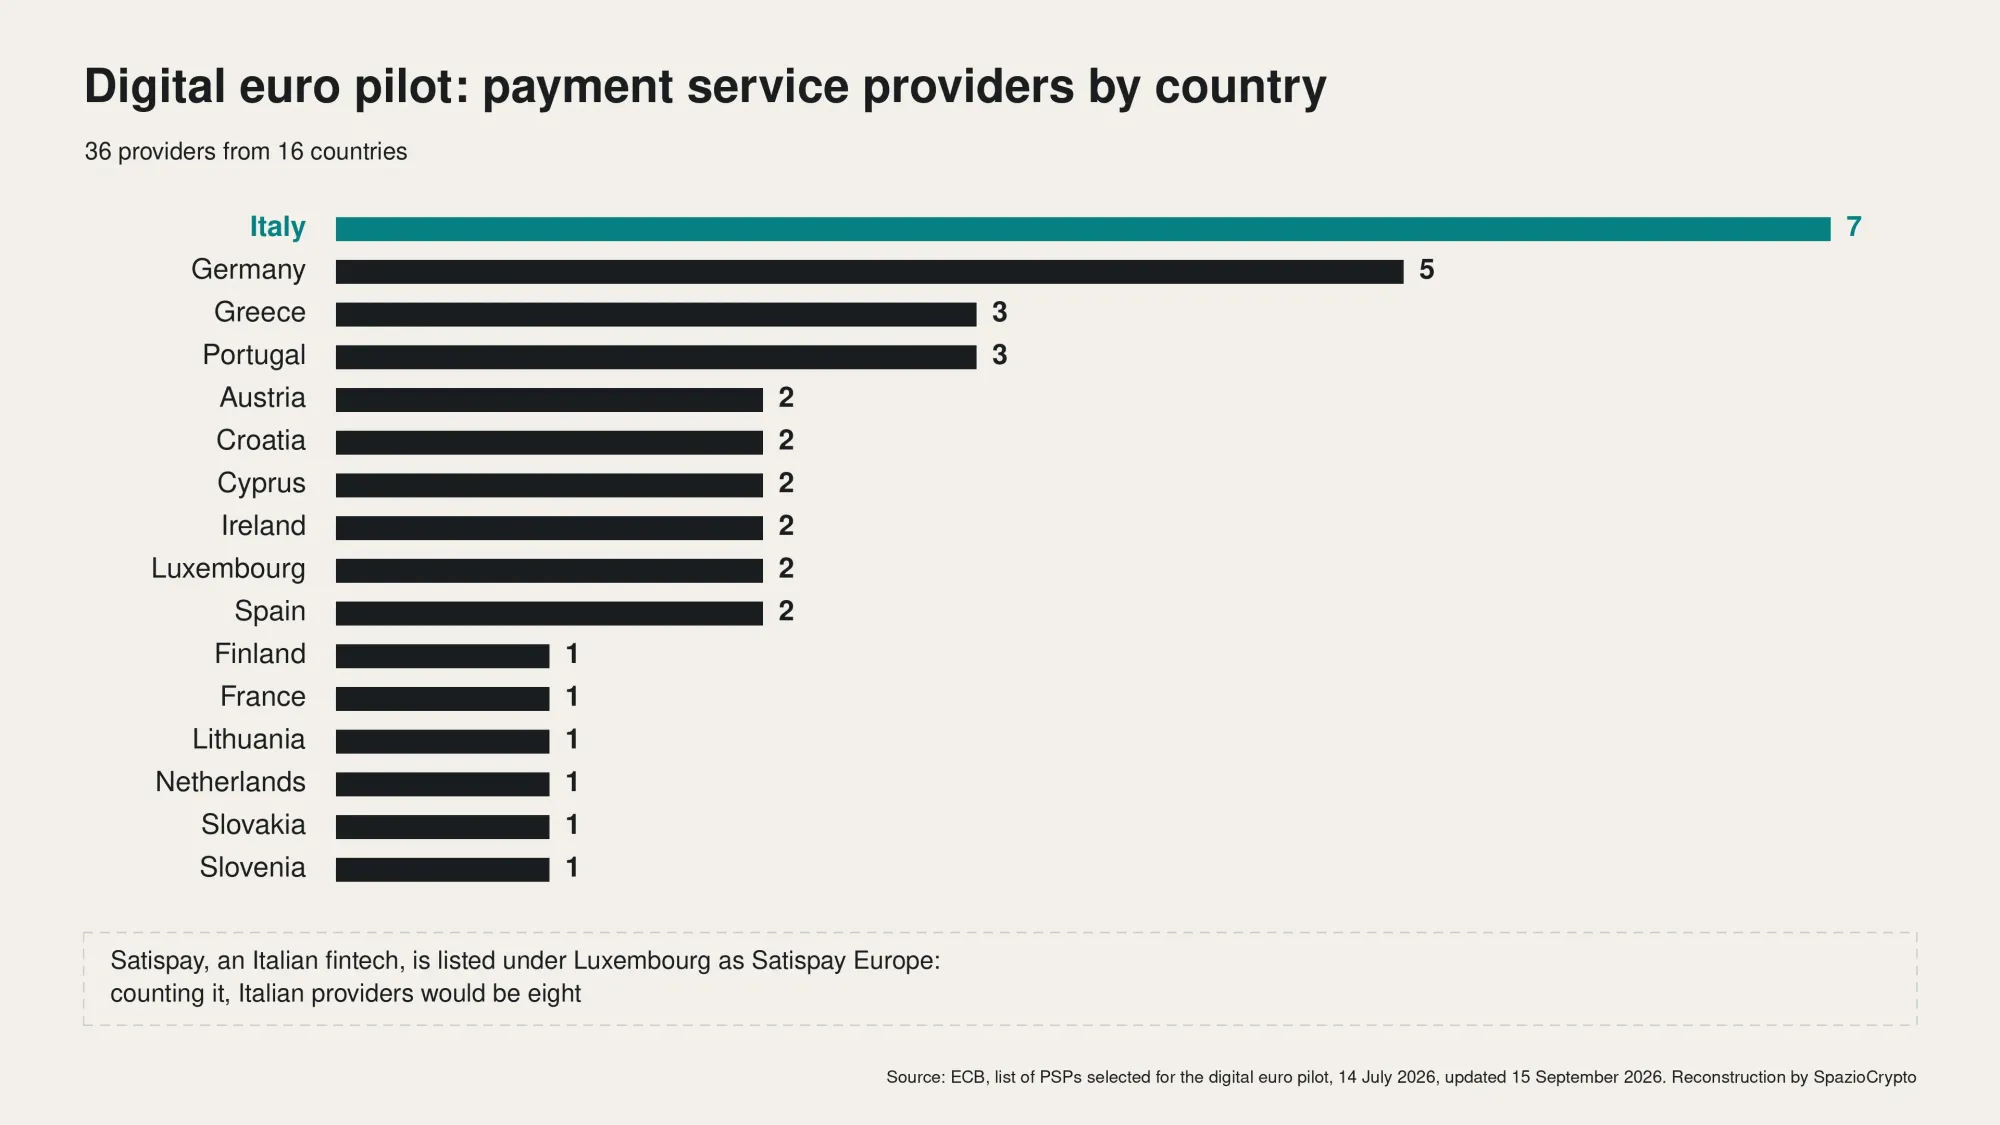
欧洲央行从来自16个国家、逾50家候选机构中遴选出36家支付服务提供商。据欧洲央行公布数据,意大利入选机构数量居首,共7家,分别为:蒙特帕斯奇银行、Banca Sella、isybank、Nexi Payments、Numia、意大利邮政及裕信银行。德国以5家位居第二,希腊和葡萄牙各3家,其余国家各有1至2家。ANSA将意大利计数扩展至8家,其中包含意大利支付公司Satispay,但该公司在欧洲央行名单中以卢森堡注册主体「Satispay Europe」的身份出现。本次试点将汇集欧洲央行与19家国家央行参与,马耳他和保加利亚两家欧元区央行暂不在列。
欧洲央行说明,参与机构承担两类职能:向用户分发数字欧元,或协助商户接受数字欧元支付,部分机构两者兼顾。意大利7家机构涵盖传统银行、数字银行、邮政及支付专业机构,其中一些同时布局私人支付方案。裕信银行参与了Qivalis联盟,该联盟正联合多家欧洲银行筹备以太坊链上欧元稳定币。公共货币与私人货币双轨并进、同一批中间机构居于核心,这是我们对当前格局的独立判断。
悬而未决:手续费、强制接受义务与持有上限
对商户影响最大的规则尚未落定。欧盟委员会于2023年6月28日提出立法提案,欧盟理事会于2025年12月19日确立立场,欧洲议会于2026年7月9日通过立场,首轮三方会谈于2026年7月13日举行。据Freshfields分析,各方目标是在2026年底前达成政治协议;欧洲央行方面表示,若相关法规今年获批,计划于2029年完成首次发行准备,但最终发行决定须待立法通过后方可作出。
手续费议题上,Freshfields分析指出,欧洲议会与欧盟理事会均主张在欧元区设立统一费率上限,初期采用过渡模式,后期转为成本加合理利润的定价机制,但双方在上限期限与保护机制设计上存在分歧:欧洲议会倾向按单一商户设定上限,理事会则主张在国家层面统一划定。两方均允许对强制接受义务设立豁免条款,欧洲议会依据Eunews报道明确为微型及小型企业提供豁免,尤其是尚未接受其他数字支付的商户,数字欧元个人持有上限亦有待确定。Confesercenti等商业协会已就上述议题呼吁对小额支付免收手续费、POS设备零成本接入;意大利银行副行长Chiara Scotti则公开表示,数字欧元的定位是支付工具,而非存款替代品。
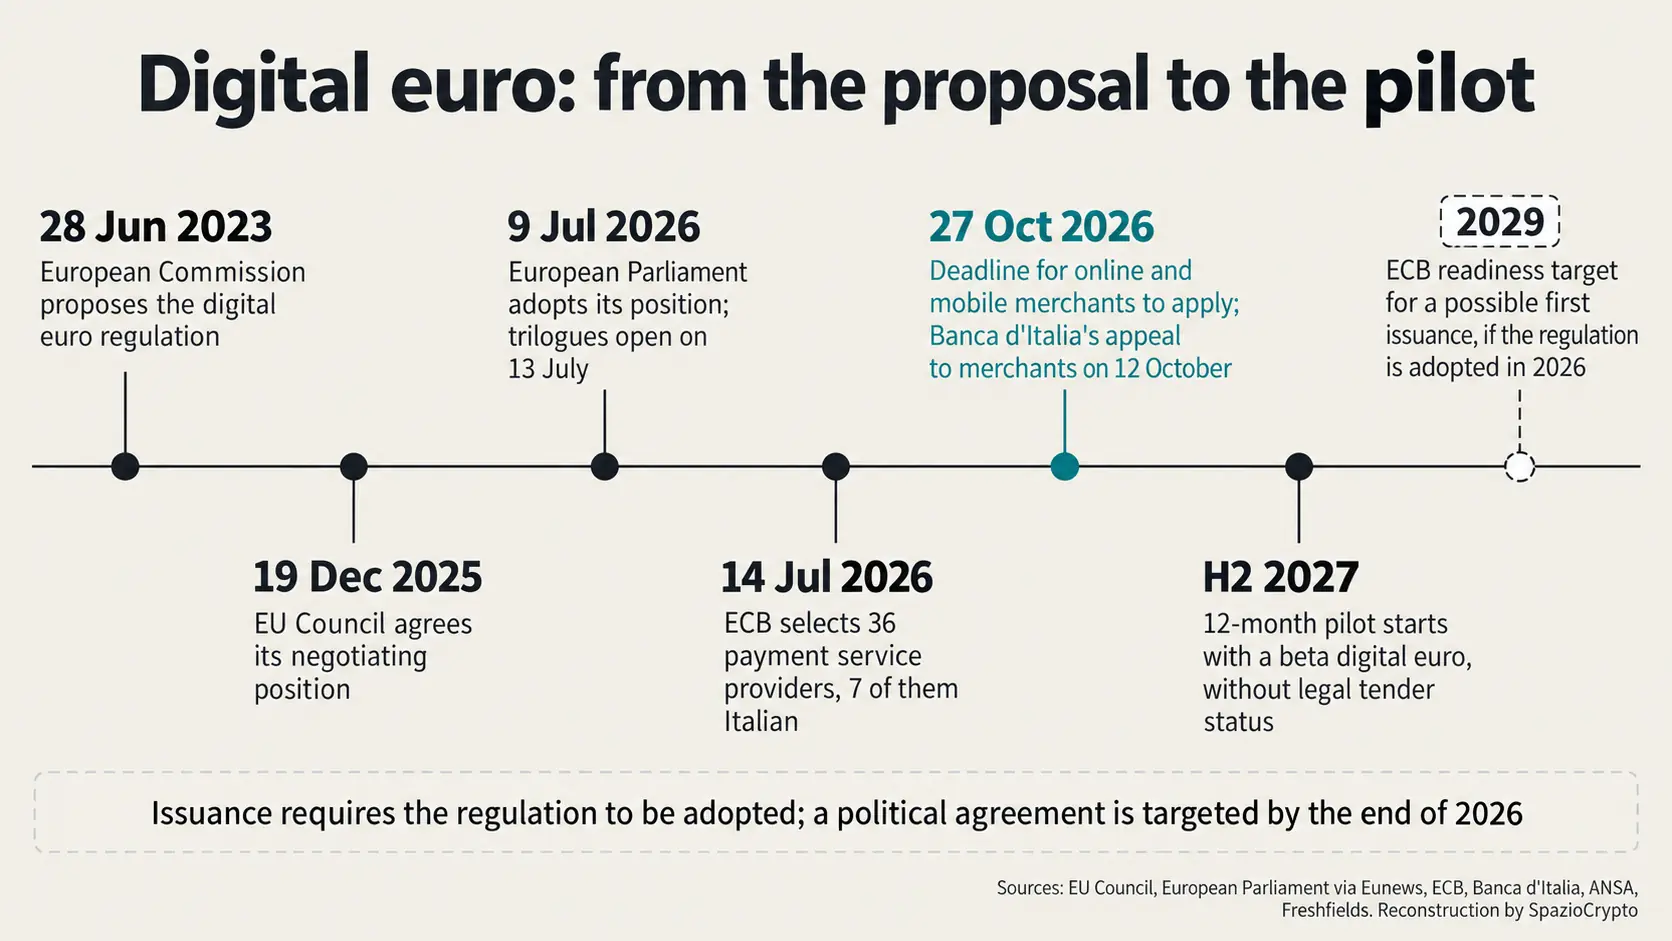
试点与商户:要点速览
哪些已确认,哪些尚待明确
- 已确认:意大利央行于10月12日向商户发出邀请;欧洲央行针对电商和移动商务的招标截止时间为10月27日17时;共有36家运营商参与,其中7家来自意大利;试点于2027年下半年启动,持续12个月;测试版不具备法定货币地位,仅供各央行员工使用。
- 尚未公布:意大利实体店的招募渠道或专项招标;最终入选商户数量;各意大利运营商的具体职能分工。
- 持续关注:意大利央行针对实体店的具体指引、预计于2026年底前达成的监管框架政治协议,以及手续费上限与强制受理义务的最终安排。
更深层的解读
一家央行专程赴商户论坛征集报名,这一举动本身就说明问题所在:支付工具能否运转,取决于商家是否愿意接受,而商家在意的是成本、终端设备和到账时效。本次试点在正式确立手续费和受理规则之前,同步评估商户侧的使用体验,这是SpazioCrypto的判断。欧洲的路径与美国截然不同,在美国,联储无权发行数字美元,数字货币领域由私人稳定币主导,而意大利银行已就这一模式对银行存款构成的风险发出警示。
值得持续追踪的信号相当具体:最终有多少意大利商户进入测试名单、意大利银行如何筛选实体店参与者、欧盟层面关于手续费与强制受理义务的谈判结果,以及2027年之后试验数据所呈现的真实效果。意大利运营商的高度参与赋予该国在产品设计上更大的话语权,但这是否能转化为日常受理端的实质利好,仍有待观察。