2026年10月15日,Venture Global与GE Vernova及Baker Hughes Energy Services签署框架协议,拟部署最多16台、每台720 MW的发电机组。Venture Global与AI数据中心的结合由此打开新局面:根据协议,到2034年底,最多10 GW的算力有望由独立于公共电网的天然气设施提供支撑。关键词在于「有望」。这些协议确保了对燃气轮机和变压器的采购权,但并不意味着10 GW的设施已经建成、销售或投入运营。
本文参考了Venture Global的官方新闻稿、向美国证券交易委员会(SEC)提交的8-K表格,以及路透社的相关报道。《华尔街日报》的相关文章未经完整阅读,仅作背景参考,未从中提取独家细节。
协议涵盖哪些内容
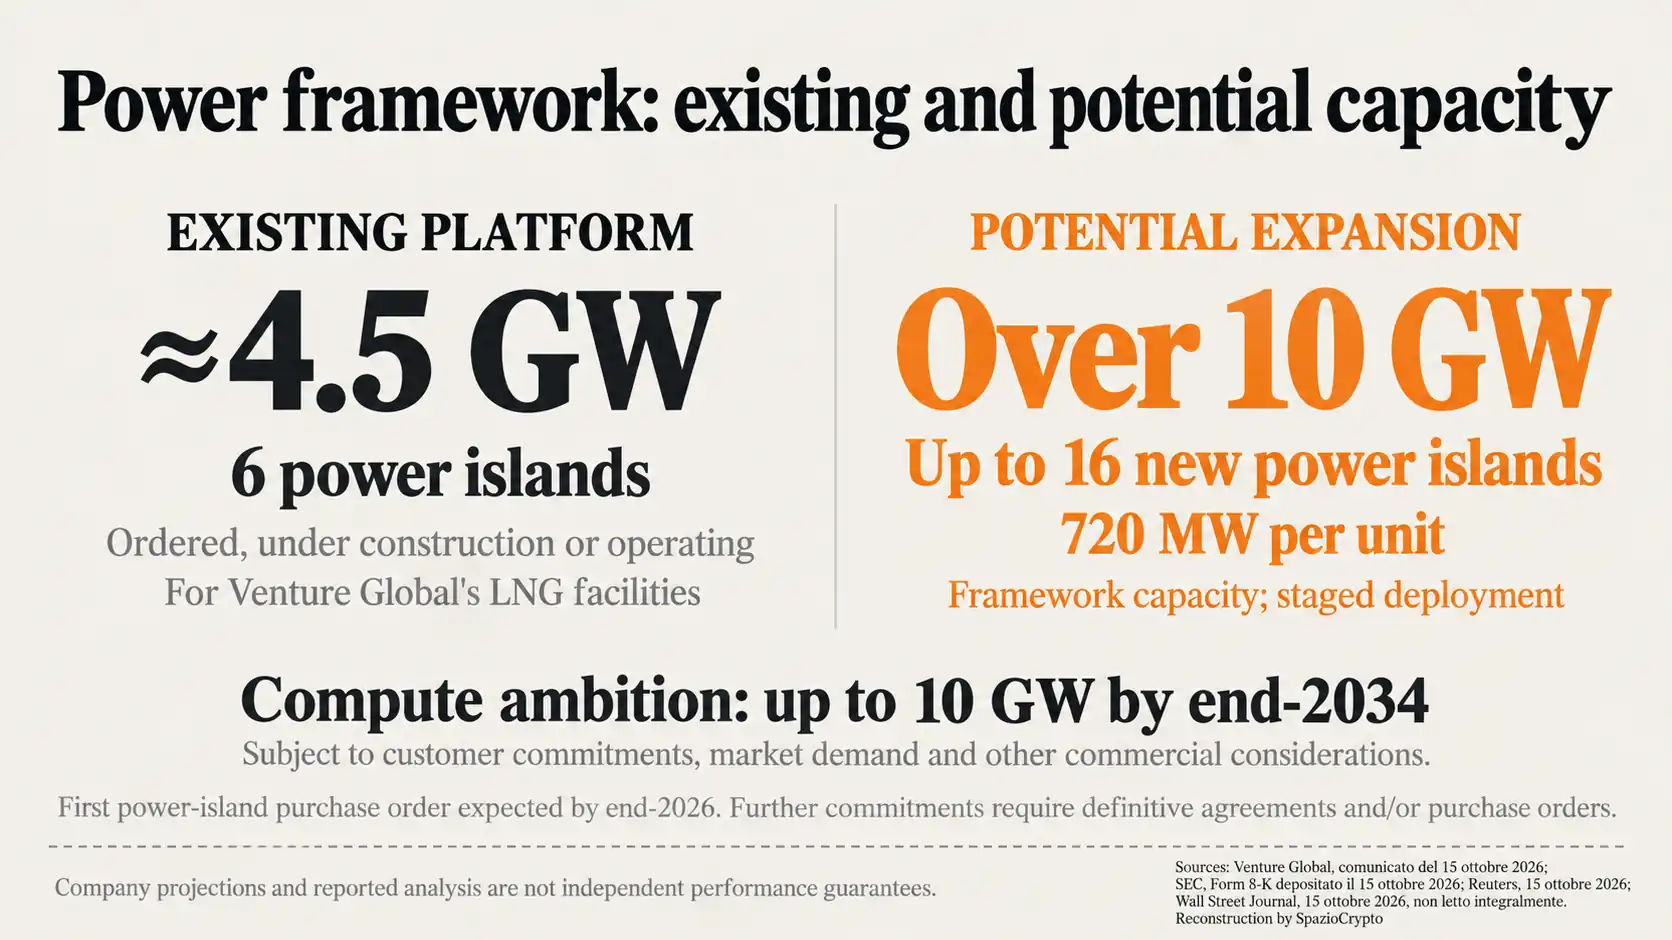
Venture Global与GE Vernova签署了电力框架协议(Power Frame Agreement)和电网框架协议(Grid Frame Agreement),同时与Baker Hughes Energy Services签署了电力框架协议。协议范围涵盖最多16座「电力岛」,每座容量720 MW,另包含配套变压设备。该公司向SEC提交的文件说明,工业产能预订权的到期时间分批设置,相关合同将附于下一份10-Q季报。这是一种为难以采购的关键部件锁定供应渠道的结构安排,而非对全部机组的立即下单。
Venture Global并非从零起步:目前已有六座电力岛完成订购,并在其液化天然气(LNG)设施中处于建设或运营阶段,合计约4.5 GW。这一既有基础使该项目有别于单纯的声明式计划。正如SpazioCrypto的AI基础设施地图所示,能源、土地和连接能力已成为与芯片同等重要的工业要素。
10 GW是潜在容量,尚非既成事实
官方新闻稿的表述是:为随时间推移提供最多10 GW算力容量提供路径。实际落地仍取决于客户承诺、市场需求、商业评估及监管许可。Venture Global表示将与联邦、州及地方监管机构协作推进,但目前尚未点名任何超大规模云服务商客户,也未确定各数据中心的最终选址或逐台机组的推进时间表。
这一区分至关重要,因为业界惯常以潜在容量来衡量未来规模。SpazioCrypto关于数据中心能耗的分析显示,根据国际能源署(IEA)的预测,全球数据中心直接用电量到2030年将接近950 TWh。锁定设备采购权能缓解某个供应瓶颈,但融资、审批、建设和容量销售这几道关卡仍须逐一跨越。
为何选择离网独立运行模式
事实上,这批新机组将采用「表后」(behind the meter)和「孤岛模式」(Island Mode)运行:在公司自有或控制的场地内就地发电,不依赖公共电网。Venture Global声称,此次扩张不会给公共电网或市政供水带来额外负担。这是公司就项目设计提出的主张,并非独立机构对其整体影响的评估。
这一选择直接回应了SpazioCrypto在AI能源瓶颈深度报道中所揭示的困境:许多项目等待并网连接往往需要数年时间。自建专用发电设施可以缩短供电路径,但燃料供应、排放管控、运维保障和可靠性责任也随之转移到业主身上。
天然气赢得时间,但不能解决所有问题
这批电力岛将以天然气为燃料。天然气技术成熟、模块化程度高,而许多核能替代方案的建设周期明显更长。SpazioCrypto关于核能与AI的对比分析也指出,建设时间表是核心制约因素。天然气可以填补初期窗口期,但排放水平、燃料供应和可变成本问题也随之浮现。
官方新闻稿没有提供未来AI负载的碳排放估算,未宣布任何碳捕集系统,也未量化最终的用电效率。因此,将这一项目定性为「清洁」基础设施并不准确。目前可核实的事实是自主发电能力,而非气候中性。
 dualitystudiowebmaster

额定装机规模需要审慎看待。16台720兆瓦机组的总毛发电量超过10吉瓦,但公告谈及的是算力容量,并未披露发电量、自用电及IT负载之间的精确比例。直接将涡轮铭牌容量相加并称之为“算力”并不准确。从发电侧到服务器侧,还需经过变压、冗余、冷却和运营裕量等多重环节。
“不向本地消费者增加额外费用”这一表述来自公司方面。不从公共电网取电确实减少了一条影响路径。但这本身并不回答管道。工业用水、许可审批及共享基础设施方面的问题。对每个站点的全面评估。需要参阅项目文件以及主管机构附加的许可条件。
从液化天然气到AI基础设施运营商
事实上,Venture Global的核心业务是建设液化天然气出口终端和设施。新的产业逻辑是利用同样的执行能力,向外销售电力和毗邻的算力空间。这一转型路径与比特币矿工的演变颇为相似:一个能源运营商将土地。设施和专业能力的价值延伸至原有业务之外。
这一比较并不意味着Venture Global正在转型加密矿场。两者的关联在于经济逻辑:掌控可调度能源的主体,有能力与AI客户直接谈判。我们此前对数据中心资本支出的分析也表明,长期合同正在将议价权向能够保障物理容量的一方集中。
竞争优势还将体现在时间维度上。根据相关文件,交付计划延伸至2034年,中间节点设有预订权。若需求放缓,这一结构允许分步下单;若需求加速,预留容量则可能变得极具价值。
欧洲的视角
上述协议涉及美国站点,未宣布任何欧洲投资计划。对欧洲而言,启示不在于照搬离网天然气模式,而在于认识到电网建设周期正在左右算力产业的地理分布。Google在芬兰将数据中心与核能结合的项目,展示了另一种路径,即依托公共电网、本地清洁能源与地区性合同来构建算力基础设施。
Venture Global要点梳理
已确认与待确认事项
- 已确认:最多16台720兆瓦机组的框架协议,以及最高可达10吉瓦算力容量的潜在发展路径。
- 尚未披露:客户名称、最终站点位置、总资本支出、碳排放数据及各单元的详细时间表。
- 持续关注:实际订单执行情况、许可审批进展、与数据中心运营商签约动态,以及首批机组的投产时间。
更宏观的判断
我们的判断是,AI正在将电力容量转化为一种数字资产,而这一过程发生在数据中心尚未建成之前。预订涡轮机和变压器,本质上是对未来增长的期权布局。Venture Global选择从自己最熟悉的环节切入价值链:设施建设。燃料供应与工程施工。
值得持续追踪的信号十分具体:有多少订单会被实际执行、哪些客户将签署合同、需要申请哪些行政许可,以及液化天然气业务与数据中心业务之间的实际容量分配。只有届时,这10吉瓦才能从潜在上限转变为可量化的产业计划。