在短短数周内,芬兰、德克萨斯、香港、北京和新德里传来的五则看似毫不相关的消息,共同勾勒出同一张地图:全球AI基础设施竞赛早已不再只局限于研究实验室之间的模型较量。竞争正在三条更为具体的战线上展开:谁掌控能源、谁最快筹集资本、谁率先赢得那些尚未表态的国家。以下是完整的全局图景。
在逐一梳理各个节点之前,有必要先确立一个基本论点:如果说AI竞赛的第一阶段是少数顶级实验室争夺最强模型的竞争,那么第二阶段正越来越多地转移到基础设施层面,涵盖电厂建设、数十亿美元级别的融资以及外交同盟的缔结。
西方:能源赌局
在美国和欧洲,能源已成为最受关注的瓶颈。谷歌斥资130亿欧元投资芬兰,与一座若非此协议本将于2030年前关闭的核电站签订了长达22年的合同。这一案例清晰证明:AI算力需求已成为欧洲有史以来第一个为战略性国家能源基础设施提供财务支撑的机制。
同期,另一个出人意料的信号来自比特币矿业领域。据SpazioCrypto报道,前比特币矿业运营商IREN已转型为AI数据中心巨头,公司估值据悉接近300亿美元。这一案例揭示出,当前真正稀缺的核心能力并非「挖比特币」,而是在工业规模上统筹调配能源、土地与电网接入的综合管理能力,这种能力在矿业繁荣期磨砺而成,如今在AI竞赛中已价值连城。
三条战线,五个节点
三大方向,五则案例。来源:SpazioCrypto
- 能源:谷歌在芬兰的核能协议、IREN从矿业到数据中心的转型。
- 资本:Z.AI在不足九个月内融资近95亿美元。
- 影响力:中国向金砖国家提议构建开源AI区域合作框架。
中国:资本冲刺
在竞争的另一侧,中国面临的核心挑战并非能源本身,而是在美国芯片出口管制持续收紧的背景下,以足够快的速度筹集到充裕资本。最具代表性的案例当属Z.AI,据报道该公司在不足九个月内通过三轮连续融资筹集了近95亿美元。自去年1月起被切断获取最先进美国芯片的渠道后,Z.AI被迫构建替代性算力基础设施,这也解释了其对资本的需求几近无止境。
与此同时,中国主要电信运营商旗下研究机构发布的一份报告描绘了潜在的第二阶段战略图景:据该机构预测,到2029年,推理计算可能占据中国算力市场的80%,首次超越训练计算。这意味着竞争逻辑已从训练少数超大模型,转向持续支撑数百万个运行中的AI智能体,这一基础设施需求比当前更为分布广泛,成本也更加高昂。
第三条战线:争夺全球南方
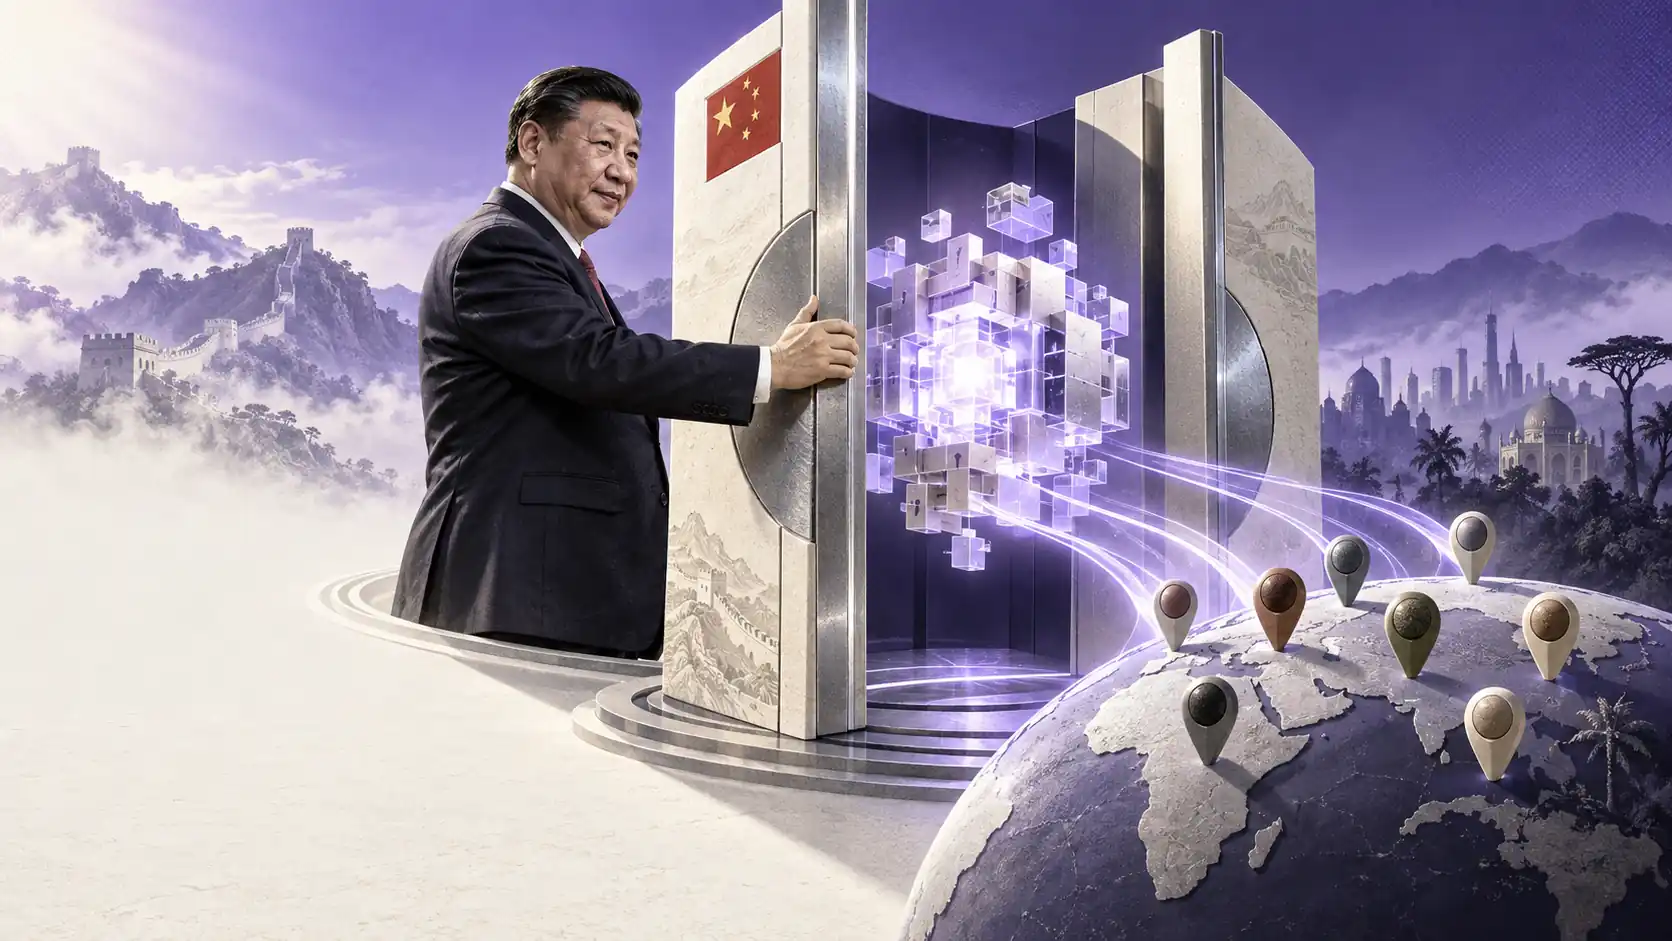
实际上,最后,还有第三个维度,技术色彩最淡,地缘政治意味却最为浓厚。在新德里举行的金砖国家峰会上,中国国家主席习近平提议建立一个由中国主导的AI开源合作区,向金砖国家集团的11个成员国提供模型、培训与技术合作。这一宣布的时机绝非偶然:就在Anthropic首席执行官达里奥·阿莫迪、OpenAI首席执行官山姆·奥特曼以及埃隆·马斯克公开讨论放缓AI开发节奏的次日,白宫随即拒绝了这一呼吁,明确表示不愿在与北京的竞争中落于下风。
这或许是整个事件中最值得关注的细节:当美国国内正就审慎与放缓展开公开讨论时,中国选择加速并主动开放共享,抢在新兴市场与其他技术生态深度绑定之前,率先赢得其采用与认可。
更深层的解读
将这五则故事放在一起审视,可以清晰看出全球AI竞赛正在经历一次阶段性转变。问题不再仅仅是构建最好的模型,而是如何在工业规模上获取运行所需的能源、筹集支撑必要基础设施的资本,以及赢得国际社会的广泛认可,使其技术生态得以扩展至本国边界之外。三条战线各有侧重,却都指向同一个根本问题:谁能率先以足够的规模,构建起承载下一代AI的物理与外交基础设施?
对于观察者而言,这场竞争的启示在于:仅仅追踪新模型发布公告,如今只能呈现故事的一个侧面。真正重要的、也可能更为持久的博弈,正在别处展开:在电厂机房、在亚洲交易所的运营中心,以及在那些决定哪些国家将最终接入哪套技术生态的外交峰会上。这三条战线,值得我们投入与关注AI模型本身同等甚至更多的目光。