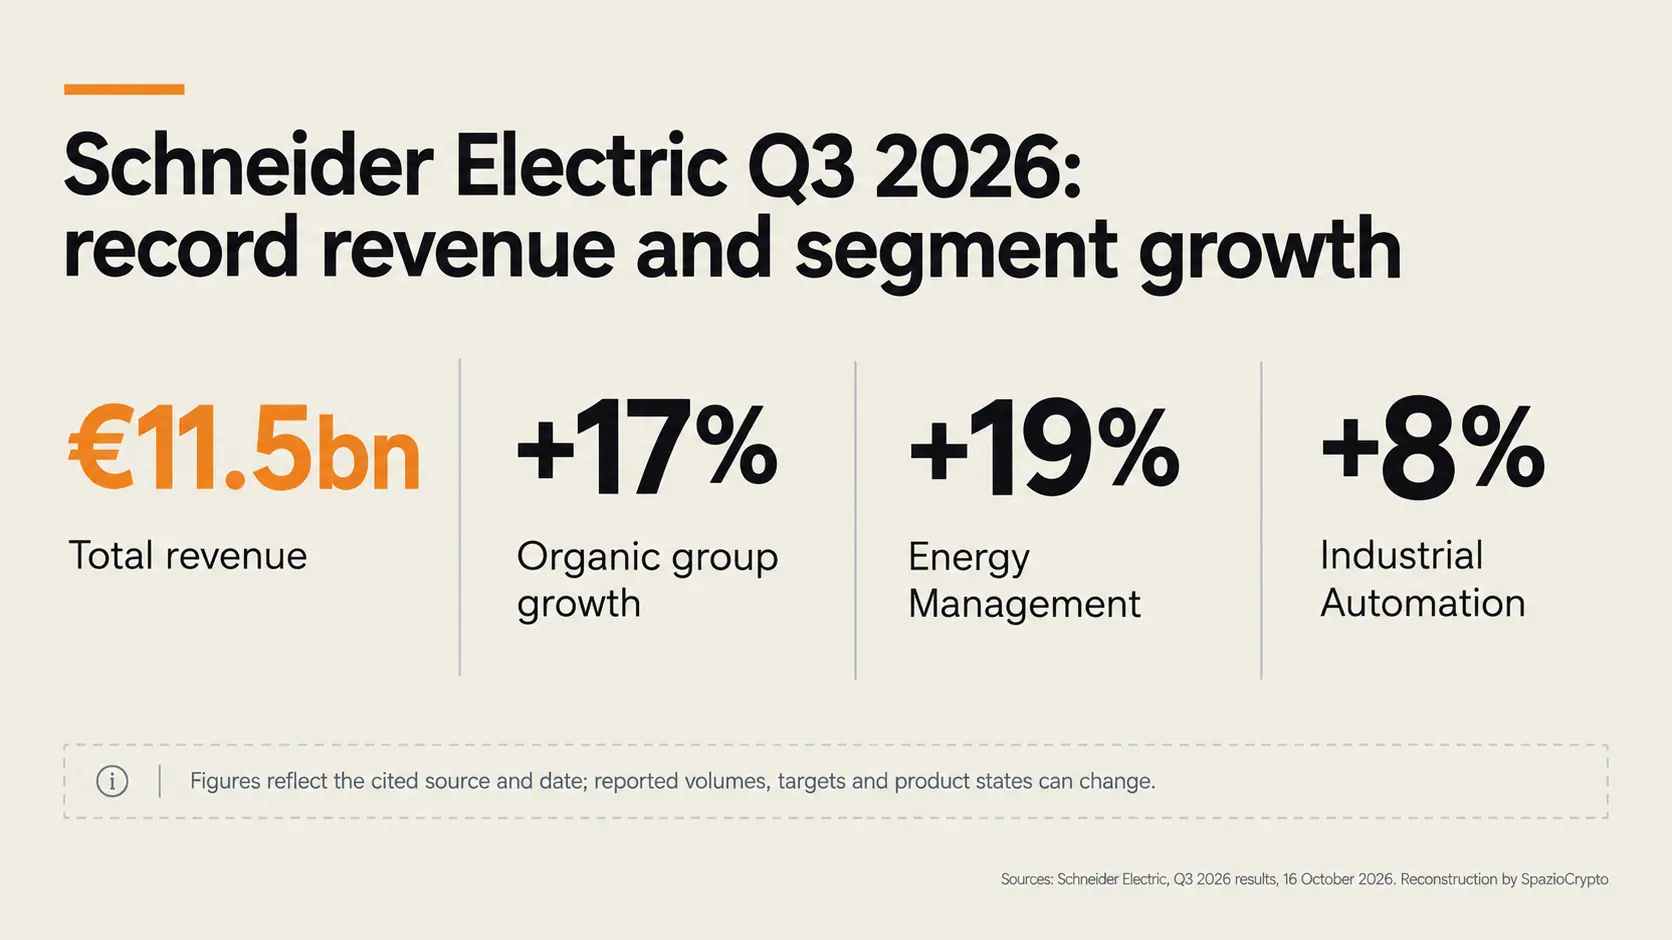
2026年10月16日,施耐德电气公布第三季度营收115亿欧元,有机增长率达17%,据公司官方业绩页面披露。公司将施耐德电气数据中心列为需求增长的主要驱动力:该板块订单以三位数速度增长。这对人工智能电气产业链而言是一个强烈信号,但数据中心业务并非单独贡献了全部创纪录营收。
关于信息来源:本文参阅了施耐德电气官方业绩页面、路透社报道及首席执行官Olivier Blum在LinkedIn上的帖子。未使用付费墙后的来源。客户明细、数据中心订单绝对值及直接归因于AI的营收占比均未公开披露。
单季营收达115亿欧元
施耐德电气将2026年第三季度定义为公司历史上营收最高的季度。能源管理部门负责电力分配与控制技术,有机增长率达19%;工业自动化部门增长8%。增长来自所有地区。其中中国及东亚地区增长26%,北美地区增长20%,上述数据均来自公司官方业绩发布。
这些数字使施耐德电气在全球AI基础设施竞赛中占据有别于芯片制造商或云服务商的独特位置。施耐德销售断路器、不间断电源系统、能源管理、冷却和自动化设备。价值创造发生在模型训练之前:当一栋建筑需要将数兆瓦电力转化为供数千台加速器稳定运行的电能时,施耐德的产品便不可或缺。
三位数需求增长不等于三位数营收增长
说白了,公告中最关键的表述,也是最需要谨慎解读的部分。施耐德表示本季度数据中心需求以三位数速度增长。并提到订单组合正在执行。公司并未公布该需求的欧元绝对金额。也未声称数据中心营收实现了三倍增长。需求、订单与营收是三个不同的概念,可能落入不同的会计期间。
据首席执行官Blum表示,订单积压为2027年和2028年提供了可见度。这同样是一个定性数据。一笔订单可能分阶段交付、被修改,或取决于客户的时间安排。要正确解读这一业绩,需要将对电力的结构性需求(详见本站关于数据中心能耗的分析)与这一需求转化为账面营收的速度区分开来。
公司也未说明需求中有多少来自新园区建设、现有站点扩容或设备替换。这是三个截然不同的工业周期:新建需要审批和电网接入,扩容可按模块推进,而设备更新的节奏虽不那么引人注目,却更为稳定规律。
瓶颈从芯片转向电力
实际上,施耐德的增长表明,AI不仅仅是一个算力市场。每个高密度机架都需要供电、变压、保护、监控和散热。随着密度提升,整个系统的复杂性也随之上升。AI的能源瓶颈由此成为那些能够整合物理组件与软件的供应商的市场机遇。

相比单纯拥有一块GPU,这一市场地位更难被替代。加速芯片可以快速迭代换代。但配电柜、冷却系统和自动化设备却与工厂生命周期深度绑定。风险也同样存在:业务扩张需要新建厂房、培养专业人员并保证交付能力。创纪录的订单积压只有在不出现延误或利润压缩的前提下才真正构成竞争优势。
据路透社报道,施耐德已将2026年调整后EBITA有机增长目标区间上调至18%至21%。这是公司内部目标,并非已实现的结果。当季业绩支撑了这一修订,但并未消除汇率风险、执行成本及客户可能推迟订单的隐患。
冷却、电网与发电,三者合而为一
大型运营商正通过可再生能源合同、专用天然气、储能以及新核电项目获取电力供应。SpazioCrypto关于核能驱动数据中心的专题分析指出,市场并不存在单一解决方案。电网建设与发电上线所需的时间,往往远超服务器机架安装周期。
施耐德正处于这一交汇点上。它无需判断哪种AI模型最终胜出。只需让客户选定的电力切实可用。这种技术中立性降低了对单一实验室的依赖风险。但也使公司整体暴露在资本投资周期的波动之中。若超大规模云厂商削减或推迟资本支出。订单积压可能随之失去动能。
目前信号指向相反方向。根据CoinDesk及行业跟踪数据,AI数据中心资本支出持续高企,企业纷纷锁定多年期产能。施耐德的数据提供了一个具体佐证:需求已真实传导至电气基础设施制造商,而非停留在云计算集团的PPT演示之中。
为何这个季度对矿工和加密运营商同样重要
换句话说,正在向HPC转型的比特币矿工。与AI数据中心竞争的是同一套物理资源:可用电力。网络连接、变压器、冷却设备和建设周期。施耐德的创纪录业绩并不意味着每一个矿场都能转型为AI数据中心。它揭示的是:关键组件正被资产负债表规模远超矿企。执行多年期计划的客户大量采购。
这种竞争可能推高已通电站点的估值,同时也会抬升完工成本。一个拥有合同兆瓦但缺乏冗余设计、光纤接入和适配冷却系统的矿工,实际上还不具备HPC基础设施。施耐德本季度的表现。有助于区分「原始电力可用性」与「可靠数字服务交付能力」这两个本质不同的概念。
谷歌在芬兰的数据中心与能源项目提供了一个有益参照:大规模投资正呈现地域化特征,高度依赖本地电网、本地发电能力和监管许可。设备采购只是更大系统中的一个环节。
核心要点
- 已确认:季度营收115亿欧元,有机增长17%,能源管理业务增长19%,数据中心需求实现三位数增长。
- 尚未披露:数据中心订单绝对值、AI相关营收的精确占比、各单一项目的客户名单及交付时间表。
- 持续关注:2027至2028年积压订单转化情况、产能扩张进展以及2026年新版EBITA目标的达成可能性。
更宏观的解读
换句话说,我们的判断是:本季度业绩将市场注意力从模型训练成本转向了为模型供电的能力。当AI开始催生断路器。热管理系统和自动化设备的实际订单,它就正式进入了工业周期。施耐德正是在数字承诺与物理装置之间的转换节点上完成了商业变现。
真正的决定性信号不会是另一个孤立的纪录,而在于转化质量本身:交付周期、利润率、积压订单构成以及需求的可重复性。若这些指标持续稳健,电气基础设施将继续是少数能在AI模型经济回报尚未明朗之前、就率先呈现可见营收的细分领域之一。