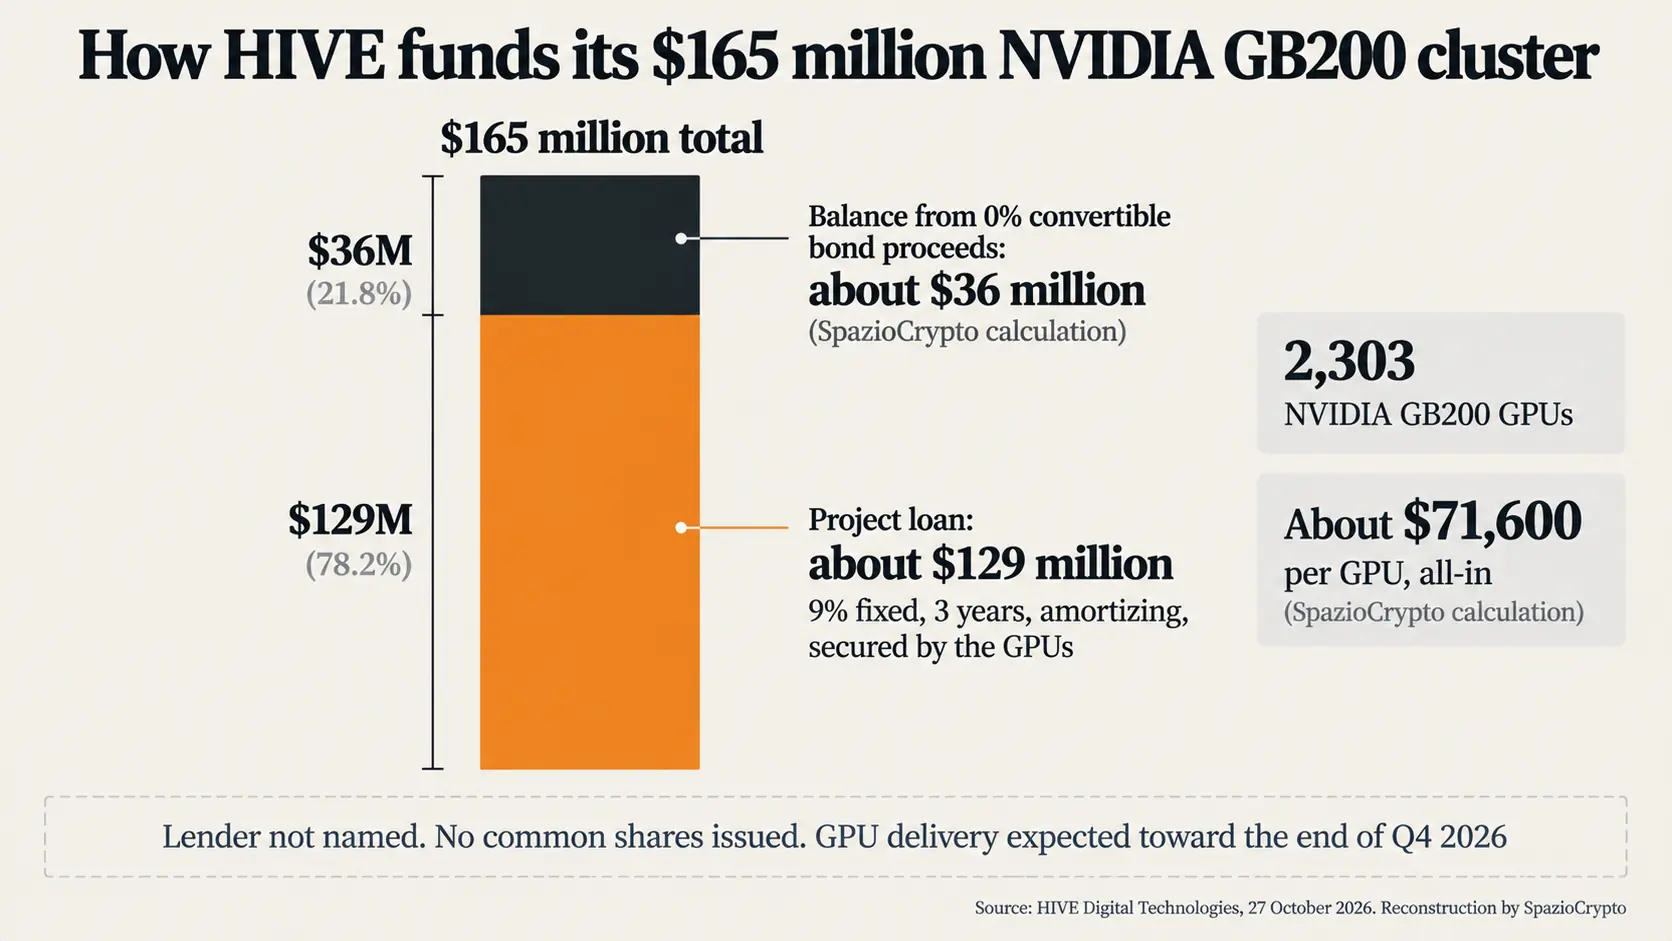
多年来,比特币矿工纷纷宣布要进军人工智能。HIVE Digital Technologies的做法没那么轰动,却更能说明问题:2026年10月27日,公司宣布获得约1.29亿美元的固定利率9%贷款,这笔债务依靠合同收入偿还,而非比特币价格。HIVE与BUZZ HPC的AI融资计划覆盖了一个1.65亿美元集群约80%的成本,该集群包含2,303块英伟达GB200 GPU,服务对象是加拿大大型语言模型公司Cohere。GPU尚未到货,交付预计在2026年第四季度末,收入与还款目前仍停留在合同层面。

本文依据HIVE于10月27日发布的公告、6月18日关于原始合同的公告,以及执行主席Frank Holmes于10月28日接受Proactive采访后刊载于Yahoo Finance的内容整理而成。纳斯达克转载版本无法通过编辑工具访问。分期还款额与利润率的估算均由本编辑部独立完成,仅供参考。
靠合同而非比特币偿还的贷款
事实上,此次贷款由一家匿名机构投资者向BUZZ Alpha Cloud发放。BUZZ Alpha Cloud是HIVE通过BUZZ HPC间接控制的子公司。据HIVE公告披露。贷款条款明确:约1.29亿美元,固定利率9%,期限三年,本息在贷款存续期内分期偿还。抵押品包括GPU及项目其他资产。BUZZ HPC提供的有限追索权担保,以及BUZZ Alpha Cloud股权质押。HIVE表示,贷款到期后GPU归公司所有,无需额外支付尾款,且不涉及任何普通股增发。
这是项目融资结构在算力基础设施领域的直接应用:以硬件作抵押,以客户收入偿还债务。集群剩余约3,600万美元(据本编辑部测算)由HIVE今年发行的零息可转换债券提供,该债券总发行规模为2.45亿美元。与许多竞争对手出售比特币来建设数据中心的做法相比,HIVE选择了截然不同的融资路径。
数字拼图:分期额、合同与利润空间
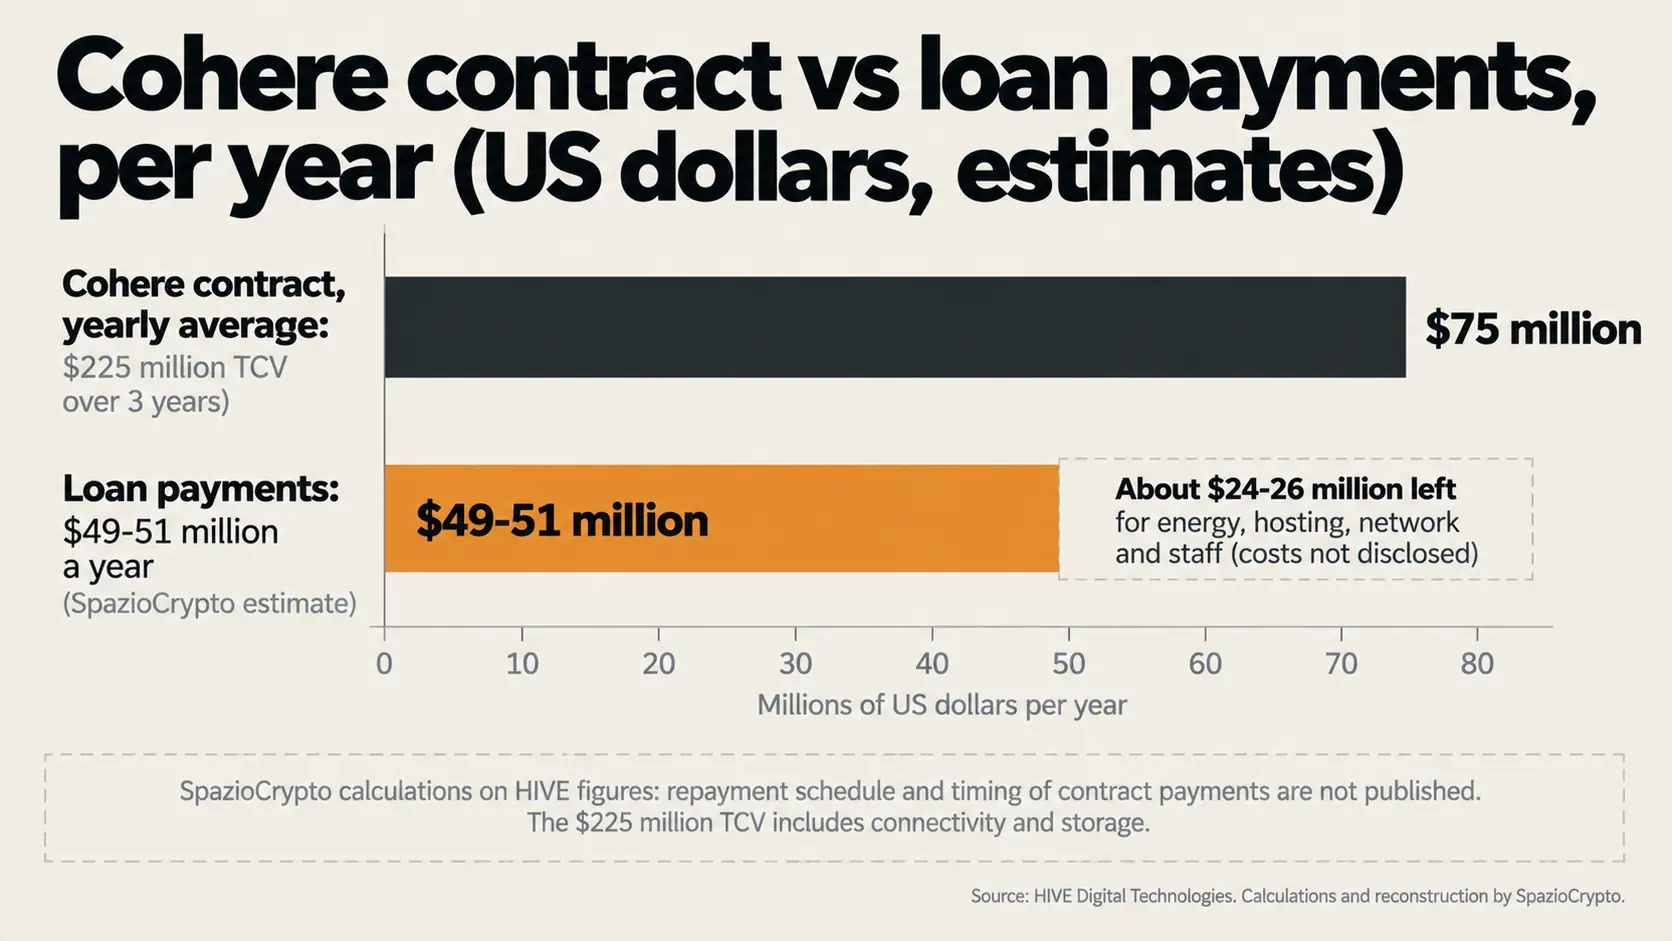
据HIVE公告,与Cohere签订的合同总值2.25亿美元,涵盖三年期算力、连接带宽及存储服务。6月时,同一合同中纯算力部分曾被报价约2.20亿美元。平均下来,年均收入约为7,500万美元。根据本编辑部测算,1.29亿美元贷款以9%固定利率分三年等额偿还,每年还款额在4,900万至5,100万美元之间,具体取决于还款频率(月付或年付)。由于摊销计划尚未公开,以上数字仅供参考。由此得出,平均年收入与年均还款额之比约为1.5倍。
这一差额必须覆盖所有其他运营成本:电费、集群托管场地租金、网络、人力及设备维护。HIVE尚未披露上述费用明细。另一个数字可以帮助理解这场押注:据本编辑部测算,2.25亿美元合同金额除以2,303块GPU、再除以三年运营总小时数,每块GPU每小时约为3.7美元(含连接与存储)。这是AI算力市场需要在2029年前持续维持的单价,而届时硬件性能已开始老化。
悖论:一家靠AI融资的矿企
事实上,与当前财务数据对比,反差相当明显。据The Block报道,截至2026年3月31日的财年,HIVE实现营收2.978亿美元,其中挖矿贡献2.783亿美元,高性能计算托管贡献1950万美元,按本刊测算,挖矿占比超过93%。据The Energy Mag报道,下一财年第一季度营收升至7910万美元,共开采1004枚比特币,运营算力达到24 EH/s。但该季度录得亏损1.429亿美元,主要源于针对瑞典税务纠纷计提的8470万美元准备金。
如今维持HIVE运营的资金,依然来自比特币挖矿。过去几个月,这项业务经历了算力下滑、利润承压的艰难时期。债务却是借助AI赛道募集的。这在我们看来并非矛盾,而是一种明确的战略取向:多年期合同作为抵押品,贷款方理解它,远比理解加密货币价格容易得多。
加拿大主权AI,由美国资本买单
HIVE将该项目定位为主权基础设施。公告明确指出,算力将留在加拿大境内,6月的声明提到位于不列颠哥伦比亚省梅里特的Bell数据中心。Holmes在公告中表示(本刊译文):「AI时代的主权,取决于算力在哪里、由谁掌控。」他在接受Proactive采访时进一步补充,没有任何美国人真正控制那个数据中心。
然而Holmes本人也坦言,大部分资金来自美国机构和信贷基金,原因是加拿大各银行目前不愿为数据中心扩张提供大额贷款。这是这条新闻中最值得玩味的悖论:主权说的是机器在哪里,而非钱从哪里来。这笔贷款的出资方,迄今尚未公开。
HIVE自身列出的潜在风险
最值得关注的风险,是公司在前瞻性说明中自己披露的那些。GPU交付延误及成本上升;客户违约或不续签合同;营收不足以覆盖债务偿还或约定财务指标(包括覆盖率要求);违约时抵押品被执行;GPU折旧速度超出预期,转售价值低于预估。
还有几处细节出入值得留意。10月公告中GPU数量为2303块,6月公告为2304块。启动时间最初预计在2026年底至2027年初。现在改口为年底前交付。差异虽小,却提醒人们:在集群正式上线之前,所有数字都只是预测。
真正改变的是什么
风险的性质变了。矿企的命运系于比特币价格和网络难度;AI算力供应商的命运则系于合同、交付时效、客户偿债能力以及硬件贬值速度。HIVE表示,今年已就三份协议签署总计6亿美元的GPU云端合同。这条路与IREN为新数据中心筹备最高300亿美元,以及TeraWulf合同价值超过公司市值的路线如出一辙,只是规模小得多。
杠杆逻辑也随之转变。像MARA以其一半储备作为抵押的做法,将债务与加密货币的波动性直接挂钩。HIVE则将债务绑定于一个客户和一批持续折旧的设备。我们的判断是,后者的风险更可预期,但绝不更小。
HIVE与BUZZ HPC要点梳理
哪些已确认,哪些尚不明确
- 已确认:约1.29亿美元贷款,固定利率9%,三年期摊销还款;约覆盖1.65亿美元集群成本的80%,配备2303块英伟达GB200 GPU;以GPU及项目资产作为担保;未发行普通股;与Cohere签署三年期合同,TCV为2.25亿美元。
- 未披露:出资方名称、还款计划、贷款条款、集群运营成本、客户付款时间表。
- 待跟踪:GPU交付预计在2026年底完成,Cohere服务启动节点,合同首批营收入账,年内已签其他GPU合同的融资进展。
更宏观的解读
换句话说,这是我们的判断:矿工进军AI领域的故事,正在进入一个鲜少被讲述的阶段,即信贷阶段。最初的转型靠的是资产负债表上的比特币储备和股市热情;后续增长则依赖以GPU和合同为抵押的贷款,而就在同一市场,据CoinDesk报道,Nvidia已通过债券融资250亿美元。挖矿业务为HIVE带来了能源、场地和机器管理能力;AI业务则要求它成为自身的小型信贷机构,按时偿还每一笔款项。
有四个信号值得持续追踪。其一是GPU能否在年底前完成交付,这直接决定营收何时启动。其二是Cohere能否在三年合同期内履约。其三是2026年签署的其他合同能否获得融资。这将揭示这套模式是否可以复制。其四是2029年GB200的市场价值。届时HIVE将正式成为这批硬件的所有者。