每股蒙特帕斯基(MPS)可获得1.25欧元现金及1.664股意联银行(Intesa Sanpaolo)新股。MPS董事会认为要约价格合理,但认为这并未完全反映该行的真实价值。11月20日,MPS董事会批准了发行人就意联银行收购MPS要约发出的公告,确认以11月18日为基准日,要约对价在财务上属于合理范围,但同时对溢价水平及分配给本行股东的协同效益份额提出异议。要约接受期自11月24日起开始。
要点摘要
- 11月20日,MPS董事会以财务标准判定意联银行要约对价合理,基准日为11月18日。
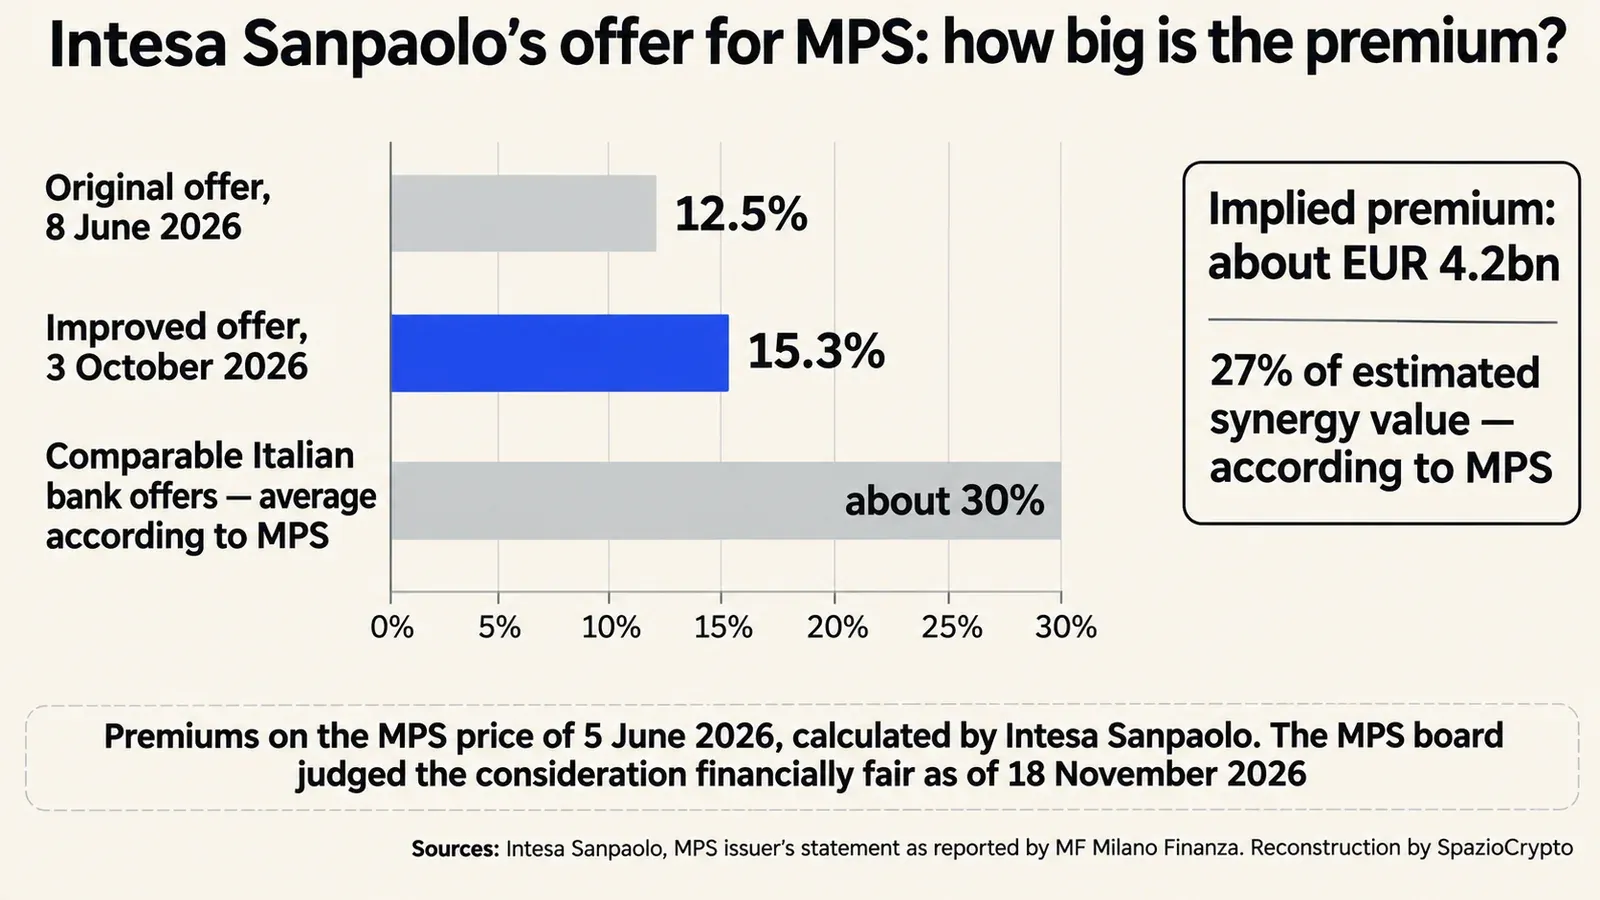
- MPS认为该要约未能充分反映银行的前景价值:溢价为15.3%,而根据意大利可比银行并购交易数据,行业平均溢价约为30%。
- 该公告既未建议股东接受要约,也未建议拒绝;科拉多·帕塞拉(Corrado Passera)在会议期间宣布辞职。
- 要约接受期为11月24日至2027年1月22日,生效条件为持股比例达到66.67%。
MPS董事会作出了哪些决定?
出席的全体董事均投票赞成。曾任意联银行首席执行官、由少数股东名单当选的科拉多·帕塞拉以对该要约「深感异议」为由,在会议期间即时辞职,并未参与投票。合理性判断建立在财务顾问出具的公平意见(fairness opinion)基础之上,据《米兰财经》(Milano Finanza)报道,相关顾问为瑞银(UBS)和美国银行(Bank of America),此次评估仅涉及财务层面。
公告结论明确:该文件「不构成任何形式的」接受或拒绝要约建议,最终决定权在于各位股东。这与今年夏天的基调截然不同。彼时,首席执行官路易吉·洛瓦利奥(Luigi Lovaglio)仍在寻求要约以外的替代方案,并批评该交易可能产生“分拆式”影响,据意大利国家通讯社(ANSA)报道。
要约价值几何?
意联银行于6月8日宣布公开要约收购及换股方案:每股MPS换取1欧元现金及1.6股自家股票,溢价12.5%。10月3日,现金部分提高至1.25欧元。11月3日,换股比例调整至1.664,以补偿意联银行0.22欧元的股息预付。要约条款已载入意大利证监会(Consob)于11月8日批准的要约文件。
| 项目 | 6月8日公告 | 现行要约条款 |
|---|---|---|
| 每股MPS现金对价 | 1.00欧元 | 1.25欧元 |
| 每股MPS换取意联银行股数 | 1.6股 | 1.664股(已按股息调整) |
| 隐含价值(意联银行以6月5日价格计算) | 10.091欧元 | 10.341欧元 |
| 相对MPS 6月5日股价的溢价 | 12.5% | 15.3% |
| 全额接受情形下的总对价 | 306亿欧元 | 约314亿欧元,其中276亿欧元为股票 |
以近期股市收盘价计算,情况有所变化。据ANSA计算,要约对价约合每股10.7欧元,而MPS收盘价为10.78欧元。MPS董事会也指出,以基准日价格计算,要约隐含价值低于当时的市场股价。约88%的对价以股票形式支付,接受要约的股东将主要成为意联银行的股东。
MPS为何对估值提出异议?
争议核心在于:并购所创造的价值如何分配。根据MPS公告(由《米兰金融》转载),Intesa估计协同效应达每年约29亿欧元(税前),其中成本节约15亿、收入增长14亿。而此次收购所含的隐含溢价仅约42亿欧元,仅相当于上述协同价值的27%。MPS董事会认为,这对MPS股东而言远远不够。
董事会提出的主要异议如下:
- 15.3%的溢价低于意大利可比银行并购交易约30%的平均水平。
- 2026-2030年工业计划(含100%派息)以及与Mediobanca的潜在合并,均未得到充分体现。
- 协同效应相关信息披露有限,整合成本低于历史先例,且存在潜在的反协同风险。
- 执行复杂:需剥离划拨给Unipol的业务,若认购率不足66.67%,合并存在变数。
- 针对锡耶纳及托斯卡纳的承诺尚未明确细化。
Intesa目前立场不变。据意大利国家通讯社ANSA报道,首席执行官Carlo Messina明确排除在10月调整后再次提价的可能。接下来数周,博弈焦点将转移至认购参与率,以及收购隐含价值与MPS市价之间的比较。
认购流程如何推进至今?
转折点出现在10月29日。MPS股东大会以91.1%及90.9%的反对票,分别否决了管理层提出的针对Banco BPM和Banca Generali的换股要约,并同时否决了与Mediobanca的合并计划。Intesa此前已明确警告,一旦上述任何交易获批,其要约将自动失效。第一大股东Delfin(持股17.6%)已提前承诺参与认购。
监管许可相继落地:10月27日,欧洲央行(ECB)批准控制权收购;10月28日,Intesa完成行业前置审批。意大利证券监管机构Consob于11月8日核准相关文件。据ANSA报道,市场仍等待两项裁决,据《米兰金融》报道,意大利反垄断局(Antitrust)已于9月14日启动调查,另需等待政府的黄金权(golden power)审查结论。
认购期自2026年11月24日上午8:30起至2027年1月22日下午5:30止,付款日为1月29日。若符合条件,Intesa将自愿启动延期认购窗口(2月1日至5日)。要约生效的前提是达到66.67%的资本认购比例,但Intesa可选择放弃该门槛。
网点、锡耶纳及员工将面临哪些变化?
重组计划将MPS一分为二。约635家网点、MPS品牌及大部分总部职能将组建独立银行,于2027年下半年以30亿至35亿欧元现金出售给Unipol。Intesa则将保留约625家网点、Mediobanca,以及通过Mediobanca持有的约13%Generali股权,该部分资产贡献MPS与Mediobanca合并净利润的约80%。
在人员安排上,Intesa计划约6,800名员工自愿离职,并以等量新员工填补,不涉及社会性裁员成本。针对锡耶纳,Intesa承诺建立科技园区、保留总部职能并加大区域信贷投入。据ANSA报道,Unipol预计2028年将所接收网点并入Bper,合并后实体将以锡耶纳为总部、沿用MPS名称。MPS董事会对上述承诺表示认可,但要求进一步明确具体内容、责任归属及资源配置。
此次合并对数字金融有何影响?
根据Intesa的规划,合并后的集团将成为欧元区市值第二大上市银行集团,服务逾2,700万客户。Intesa计划在2026年至2029年间投入46亿欧元用于技术升级,积极参与银行与保险业的人工智能投资浪潮。值得一提的是,该行于2025年1月以约100万欧元购入11枚比特币,Messina将此定性为一次“测试”。
规模优势在重塑银行业格局的过程中举足轻重。英国大型银行正在试验代币化存款,银行联盟也在推动欧元稳定币。客户基础更广、存款规模更大、技术预算更充裕的机构,在上述基础设施走出试点阶段后,天然处于有利位置。
Intesa收购MPS要约概览
哪些已确认,哪些尚未明确
- 已确认:董事会于11月20日由与会成员通过意见;以11月18日为基准日,对价在财务层面被认定为合理;每股MPS对应1.25欧元现金及1.664股Intesa股票;接受期为2026年11月24日至2027年1月22日;已获欧洲央行与Consob放行。
- 未披露:29亿欧元协同效应背后的具体假设;关于锡耶纳及托斯卡纳的最终承诺;Delfin持有的17.6%之外将有多少股东接受要约。
- 持续关注:反垄断机构的裁决及黄金权力条款的处置;接受比例能否达到66.67%的门槛;MPS市价与隐含价值的关系;划转给Unipol的业务范围如何切割。
更宏观的解读
以下是我们明确声明的判断:MPS董事会选择了一套两步走的表述方式。“合理”消除了技术层面对定价的质疑,“未充分体现”则为股东保留了等待的理由。从MPS股价略高于隐含价值来看,市场似乎在押注高接受率,或押注Intesa目前明确排除的价格上调。
更深层的影响涉及整个体系。若此次要约成功,意大利信贷业将进一步集中:一边是Intesa,另一边是携MPS品牌的Unipol与Bper。这一规模格局,在稳定币与银行存款的竞争及数字欧元重塑银行角色的数字财富领域同样不可忽视。下一个关键数字是1月22日截止时的接受率。
信息来源
- 要约、对价与时间节点:Intesa Sanpaolo,要约发布(2026年6月8日)、现金部分上调(10月3日)、股息预付款及新换股比例(11月3日)、要约文件获批(11月8日)及文件发布(11月10日)。
- 监管批准:Intesa Sanpaolo,欧洲央行授权(10月27日)及各项前置授权完成(10月28日);MF Milano Finanza就反垄断审查程序的报道(10月21日)。
- MPS董事会意见:MF Milano Finanza关于董事会意见的报道(11月21日)、MF Milano Finanza关于投票结果的报道(11月20日)、Antenna Radio Esse关于公告结论的报道(11月21日)及ANSA(11月20日)。
- 股东大会及主要股东:Teleborsa刊于Borsa Italiana(10月29日)及We Wealth关于Delfin的报道(10月5日)。
- Intesa与比特币:Forbes Italia(2025年1月14日)。