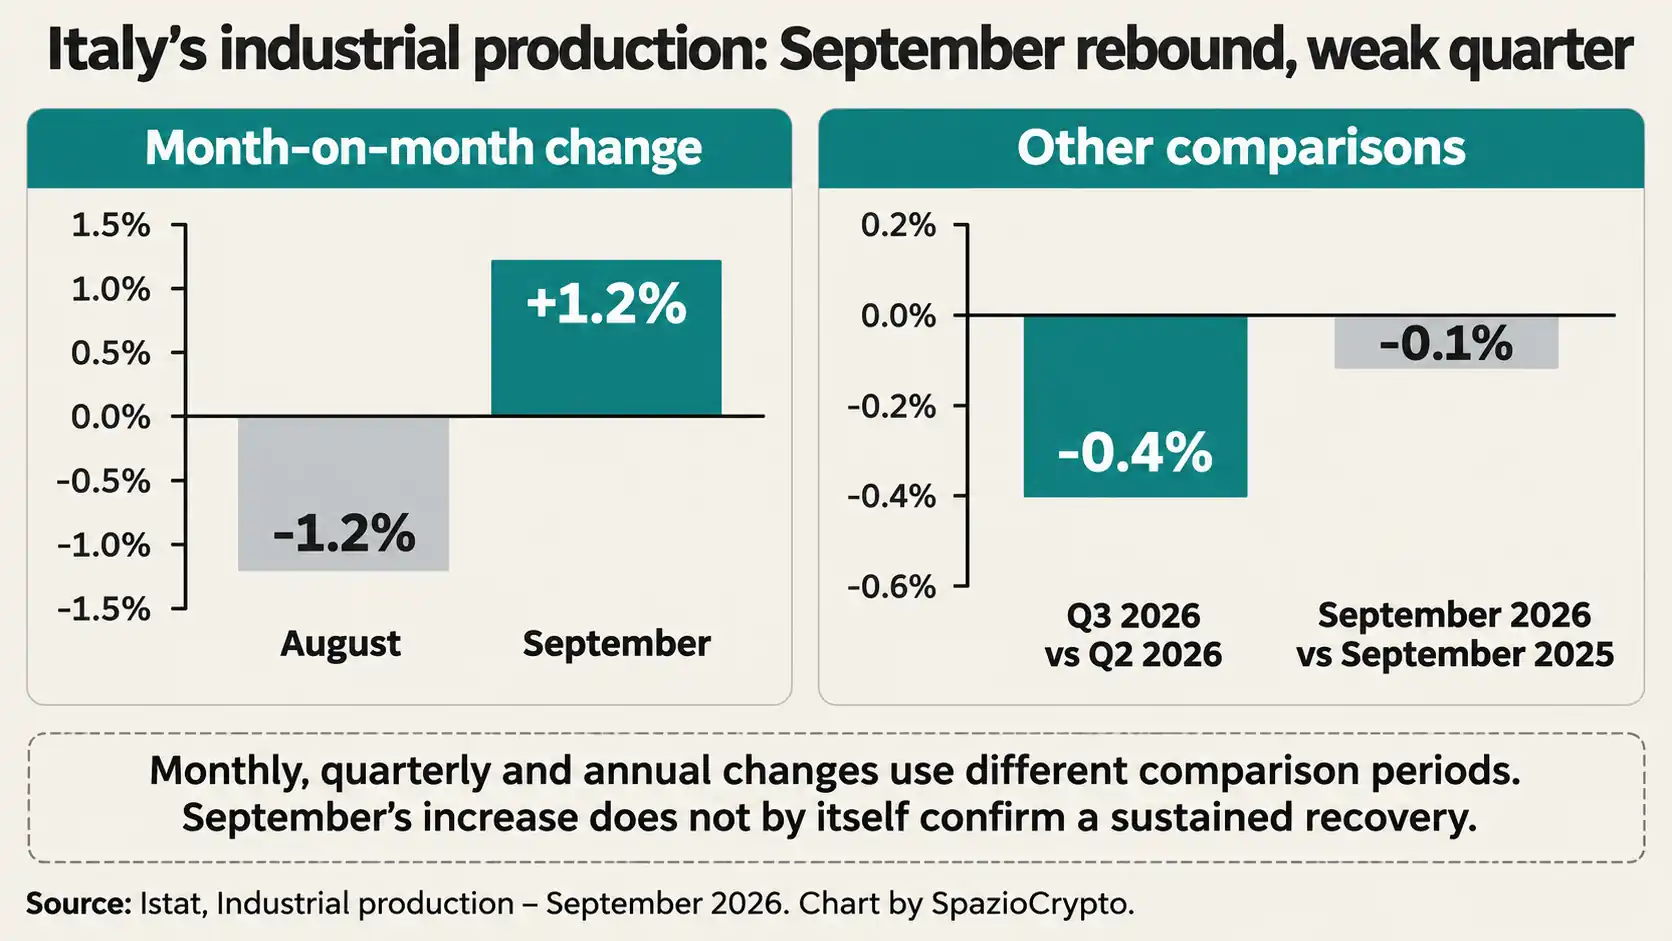
根据意大利国家统计局(ISTAT)数据,9月意大利工业产值较8月环比增长1.2%,抵消了上月跌幅。但季度整体表现依然疲软:第三季度(7月至9月)产值指数较上季度下滑0.4%。
此次月度反弹超出路透社(Reuters)市场预期,分析师此前预测涨幅为0.8%。ISTAT将8月数据下修为环比萎缩1.2%,因此9月的回升仅是填平前期亏口,并未将工业生产带入持续扩张的轨道。
以年度口径计,经日历效应调整后的产值指数较2025年9月下降0.1%;原始指数同样录得0.1%的负增长。值得注意的是,2026年9月与去年同期工作日数量相同,不存在统计口径差异。
单月反弹不足以逆转趋势
第三季度产值均值较第二季度下降0.4%,这一数字稀释了9月单月数据传递出的积极信号。单月增长可以反映阶段性修复,但不能单独证明工业生产已进入持续复苏通道。
月度对比与季度对比衡量的是不同时间维度:月度数据测量8月到9月的变化,季度数据则将7月至9月的平均产值与4月至6月相比。要判断工业活动的真实走向,仍需观察后续月份的数据演变。
数据对意大利工业的含义
9月数据在8月萎缩之后提供了一次修复,但季度层面的下滑表明整个时期内产值总体承压。年度对比同样处于轻微负值区间。
较为审慎的解读是:这是疲弱大背景下的一次月度技术性反弹。若要确认复苏,需要连续多月增长并在多个时间维度上同步改善,而非依赖单一正向数据点。
研究机构Prometeia在11月12日的点评中指出,此次反弹并未改变整体偏弱的运行环境,并提示企业信心与能源成本同样值得关注。这些属于宏观背景因素,而ISTAT公布的产值数据则直接记录了工业生产的实际走势。后续数据将决定9月反弹究竟是短暂喘息,还是趋势转折的起点。