2026年10月20日,瑞士金融市场监管局(FINMA)批准了 瑞士首只面向公众的比特币ETF,这是一只直接投资于比特币的交易所交易基金。这是一项已经生效的监管决定,而不是一个仍在评估中的项目公告。瑞士监管机构将其定位为让非专业投资者能够投资一只直接持有比特币的瑞士法律基金的一步,但在放行的同时,也提出了托管、透明度和风险评估方面的要求。
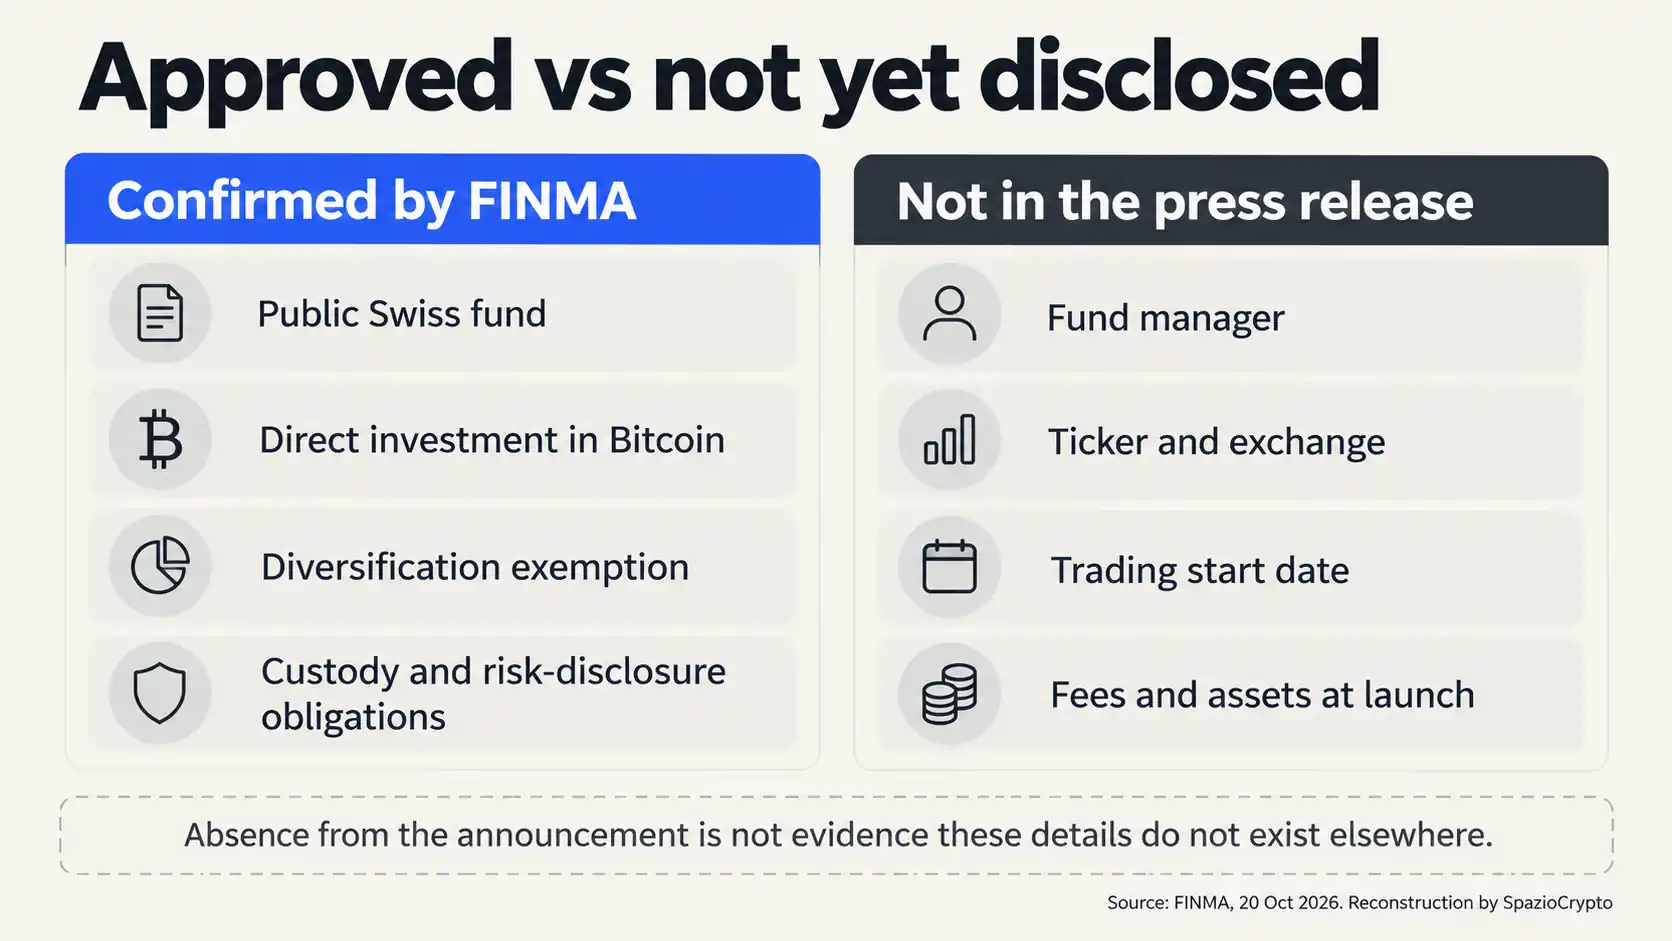
FINMA的公告没有披露基金管理人、交易代码、上市市场或开始交易的日期。获得批准与实际上市销售是两个不同的环节。在没有基金文件的情况下,除了监管机构所说明的直接投资比特币之外,无法给出管理费、初始资产规模或具体的复制方式。
获批的究竟是什么
FINMA明确表示,这是一只直接投资比特币的公募交易所交易基金。根据瑞士法律,该产品属于「其他另类投资基金」类别,监管机构强调这类基金具有特殊风险。这一分类很重要:获批并不意味着比特币变成了低风险工具,也不会让该产品自动等同于一只普通的分散投资股票或债券基金。
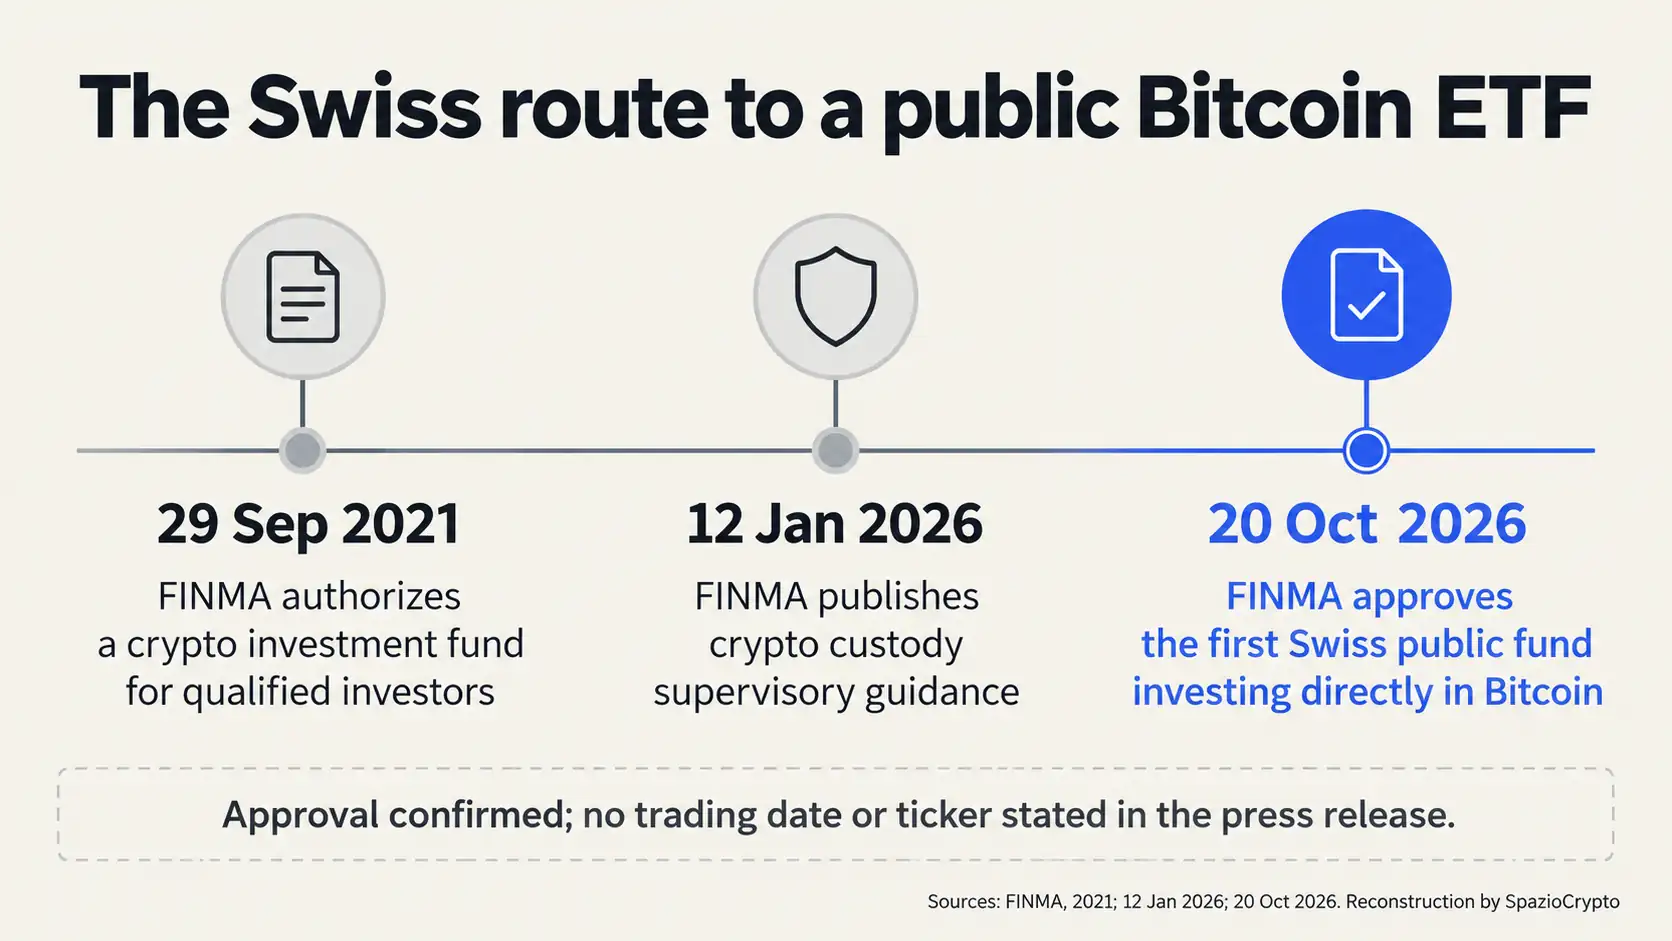
真正的新意主要在于基金可以面向的投资者群体。2021年9月,监管机构已经批准过一只仅限合格投资者、主要投资于一篮子加密货币的瑞士基金。那个先例并不是面向公众、只投资单一资产的现货ETF。因此,10月20日的决定是在一个明确的监管范围内扩大了可能性,而没有抹去不同基金类别之间的区别。
「首只」一词应在这个范围内理解:经FINMA批准、直接投资比特币的首只瑞士上市公募基金。这并不意味着它是全球首只上市产品,也不意味着它是瑞士首个与比特币挂钩的金融工具。瑞士市场上早已存在其他结构,包括ETP,它们的法律形式和投资者保护可能有所不同。
为什么需要豁免分散化要求
一只集中投资比特币的基金会遇到一个明显的问题:标的资产只有一个。关于风险分散的一般规定,本来就不是为这种集中度而设计的。FINMA在公告中明确表示,已就适用的分散化规则给予豁免,理由是比特币的交易历史相对较长,交易量也高于其他加密货币。
这一点并不是对价格安全性的背书。它意味着监管机构允许了一种特殊的投资结构,但相应的条件和风险必须向投资者解释清楚。存在流动性良好的市场,并不能阻止价格剧烈波动、压力时期的亏损,或者买入价格与基金资产净值之间的偏离。
FINMA重申,即使投资者通过获批的ETF进行投资,本金也可能大幅缩水。分散化豁免让产品得以以获批的形式存在;它并没有消除集中于比特币的风险。
托管仍是关键问题之一
直接投资比特币需要一套能够安全保管标的资产的基础设施。在10月20日的决定中,FINMA援引了其2026年1月12日发布的关于加密资产托管的监管通告。该文件区分了技术风险,例如私钥泄露和网络攻击,以及与托管机构及其可能破产相关的法律风险。
对于瑞士集合投资计划而言,资产原则上应由一家瑞士托管银行保管。在满足监管和资产保护条件的前提下,可以委托第三方托管。监管机构特别强调,需要在托管方破产时提供充分保护,并对可能的境外托管进行审慎评估。
不过,不能从公告中推断新ETF使用了某家特定托管机构或某种特定技术模式。这些信息需要等待招募说明书和产品的最终文件。受监管的托管可以降低部分运营和法律风险,但无法抵消比特币价格的波动。
向公众销售涉及哪些义务
FINMA强调瑞士《金融服务法》(FinSA)规定的行为准则。提供加密货币相关工具的中介机构,必须就波动性、亏损风险和产品特征提供易于理解的信息。在法律有要求的情况下,它们还必须特别注意审查产品对客户的适当性或适合性。
这种保护发生在交易之前。其目的是避免公众熟悉的「ETF」标签让人低估标的资产的风险。基金可以简化投资者获得比特币敞口的方式,但不会让收益变得可预测,也不会自动保护本金免受市场下跌的冲击。
因此,产品文件将起决定性作用。它将说明持有基金份额的成本、资产净值的计算方式、披露了哪些托管风险,以及由哪些主体承担运营责任。官方公告确认的是这一类别和首只基金获批,而不是其全部商业条款。
ETF、ETP与ETN:关键的区别
在欧洲的讨论中,ETF、ETP和ETN这几个缩写经常被当作同义词使用。但它们未必相同。ETF是基金;ETN可能是一种收益取决于某项资产的债务证券,其风险还与产品结构和发行人相关。FINMA的公告涉及的是一只瑞士基金,并不意味着任何挂钩比特币的上市凭证或票据都可以称为「ETF」。
这一区别在现有产品中同样具体。SpazioCrypto曾报道过 法国巴黎银行向法国散户客户发售的比特币和以太坊ETN 以及 通过Bitwise登陆意大利证券交易所的五只加密货币ETP。它们都是通过金融产品投资加密货币的例子,但每个产品的结构都需要单独分析。
同样, 关于杠杆加密货币ETF的指南 也说明了,了解产品形式和复制方式,至少与了解标的资产同样重要。FINMA批准的新基金并未被描述为杠杆工具,也不应与其他产品的特征混为一谈。
已知信息与待澄清的问题
已确认: FINMA于2026年10月20日批准了瑞士首只面向公众、直接投资比特币的ETF,对适用的分散化要求给予豁免,并援引了托管、行为规范和透明度方面的保障措施。
未披露: 基金名称、发行人或管理人、交易代码、交易所、开始交易日期、费用和初始规模。公告也没有说明该基金是否会在意大利或其他欧盟国家销售。
后续关注: 招募说明书的发布、托管银行的确定、实际交易方式,以及面向投资者的风险提示内容。
更宏观的解读
我们的解读是,瑞士的这一决定首先划清了「准入」与「保护」之间的界限。当监管机构认为所要求的保障措施足够时,可以批准一只集中投资比特币的公募基金,但必须明确指出,这一资产依然波动剧烈,亏损可能很大。这正是10月20日公告的核心所在。
下一个可以核实的事实,不会是对比特币价格的预测,而是基金文件的发布,届时才能判断其运营条件是否与获批的范围相符。在此之前,这条新闻涉及的是一项重要但范围有限的监管放行,而不是一只已经随处可买的ETF。