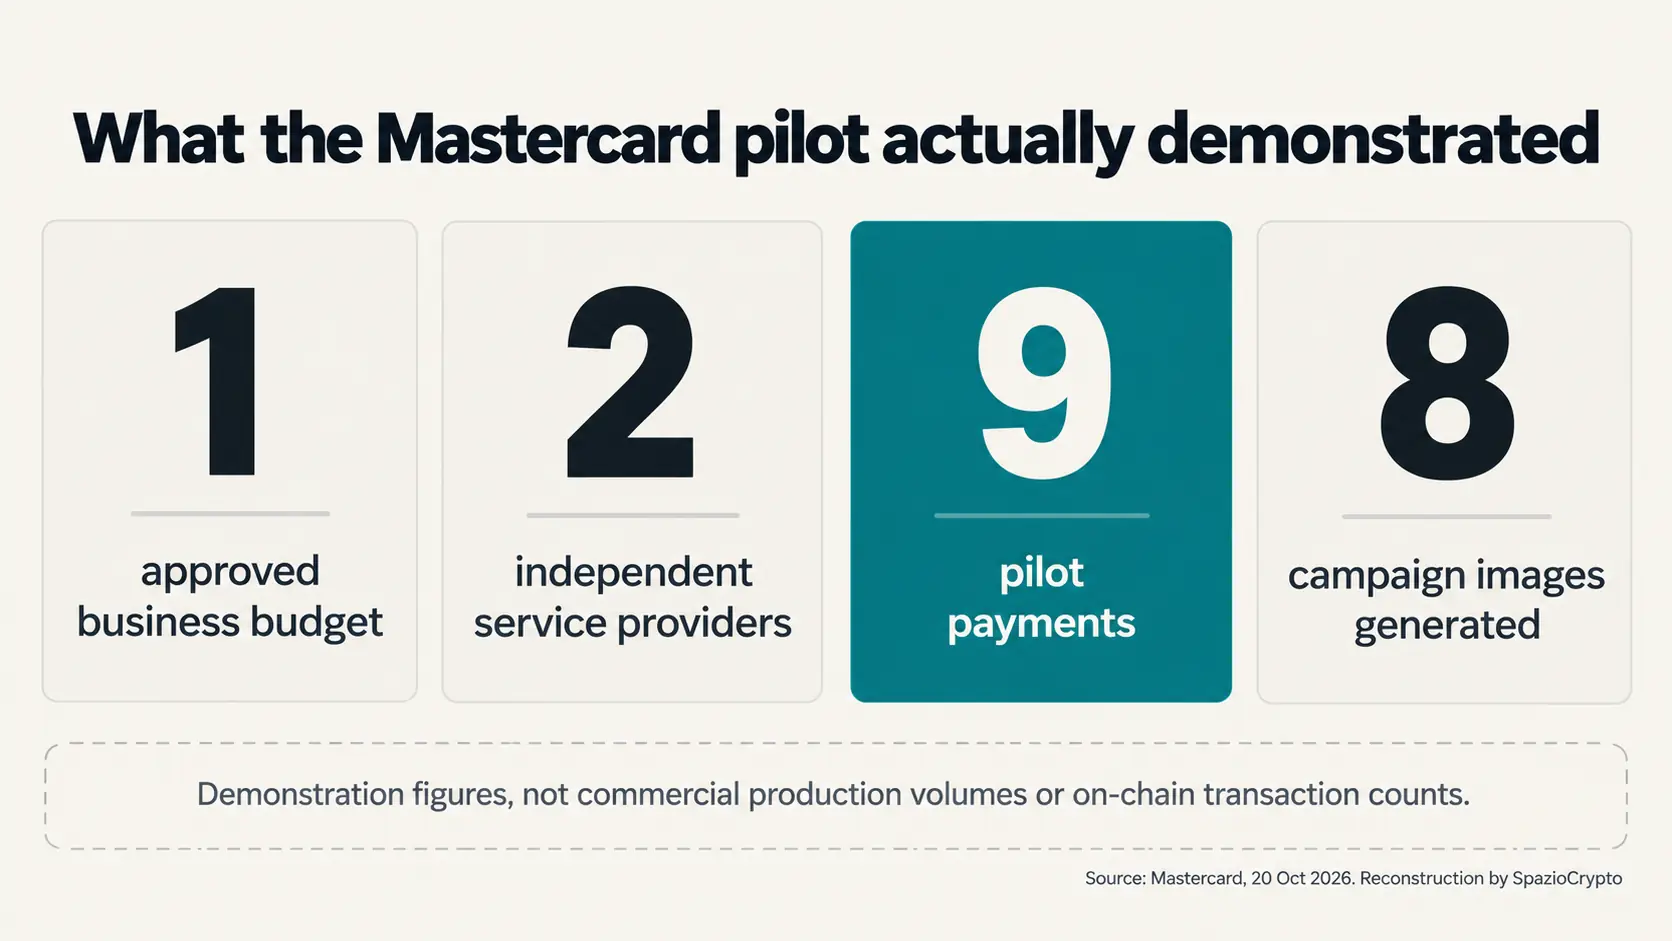
2026年10月20日,Mastercard正式向开发者开放Agent Pay for Machines的早期访问权限。这是一套允许人工智能代理在企业批准预算范围内自主购买数字服务的基础设施。在Cloudflare Connect大会上,Mastercard展示了一个具体案例:一个AI代理为某品牌蛋白棒推广活动采购了社交媒体调研和八张宣传图,向两家不同供应商发起九笔支付,全程仅需一次授权。
这并非新支付方式的全面商业发布。该产品最初于2026年6月10日发布;10月20日的更新重点在于操作演示,以及面向开发者首次开放的API接口、技术文档和测试环境。这才是真正的新进展,理解这一产品也应在此范围内把握。
演示详情:一场活动、两家供应商、九笔支付
实际上,Mastercard选取了在实际业务中使用AI代理的营销机构Hype作为演示对象。示范任务是为蛋白棒新品发布设计一套推广活动。AI代理识别出两项独立服务:AIsa负责社交媒体调研,Cloudflare AI Gateway负责生成活动图片。Hype批准预算,并将代理的权限限定在既定任务和金额范围内。
在预算获批后,AI代理可向供应商请求服务,无需为每家供应商单独开设账户。根据Mastercard发布的案例说明。本次演示共完成了对两家独立运营商的九笔支付,并在第二阶段生成了八张图片。这些数字描述的是Mastercard展示的试点本身。并非整个系统的使用量统计,也不代表大规模商业部署。
本次测试的价值在于流程的连贯性。机构批准预算,AI代理自主选择外部资源,核验请求价格,直至完成任务。在授权范围内,代理购买单项服务时无需每次重新获得人工审批。
无需结账的支付机制
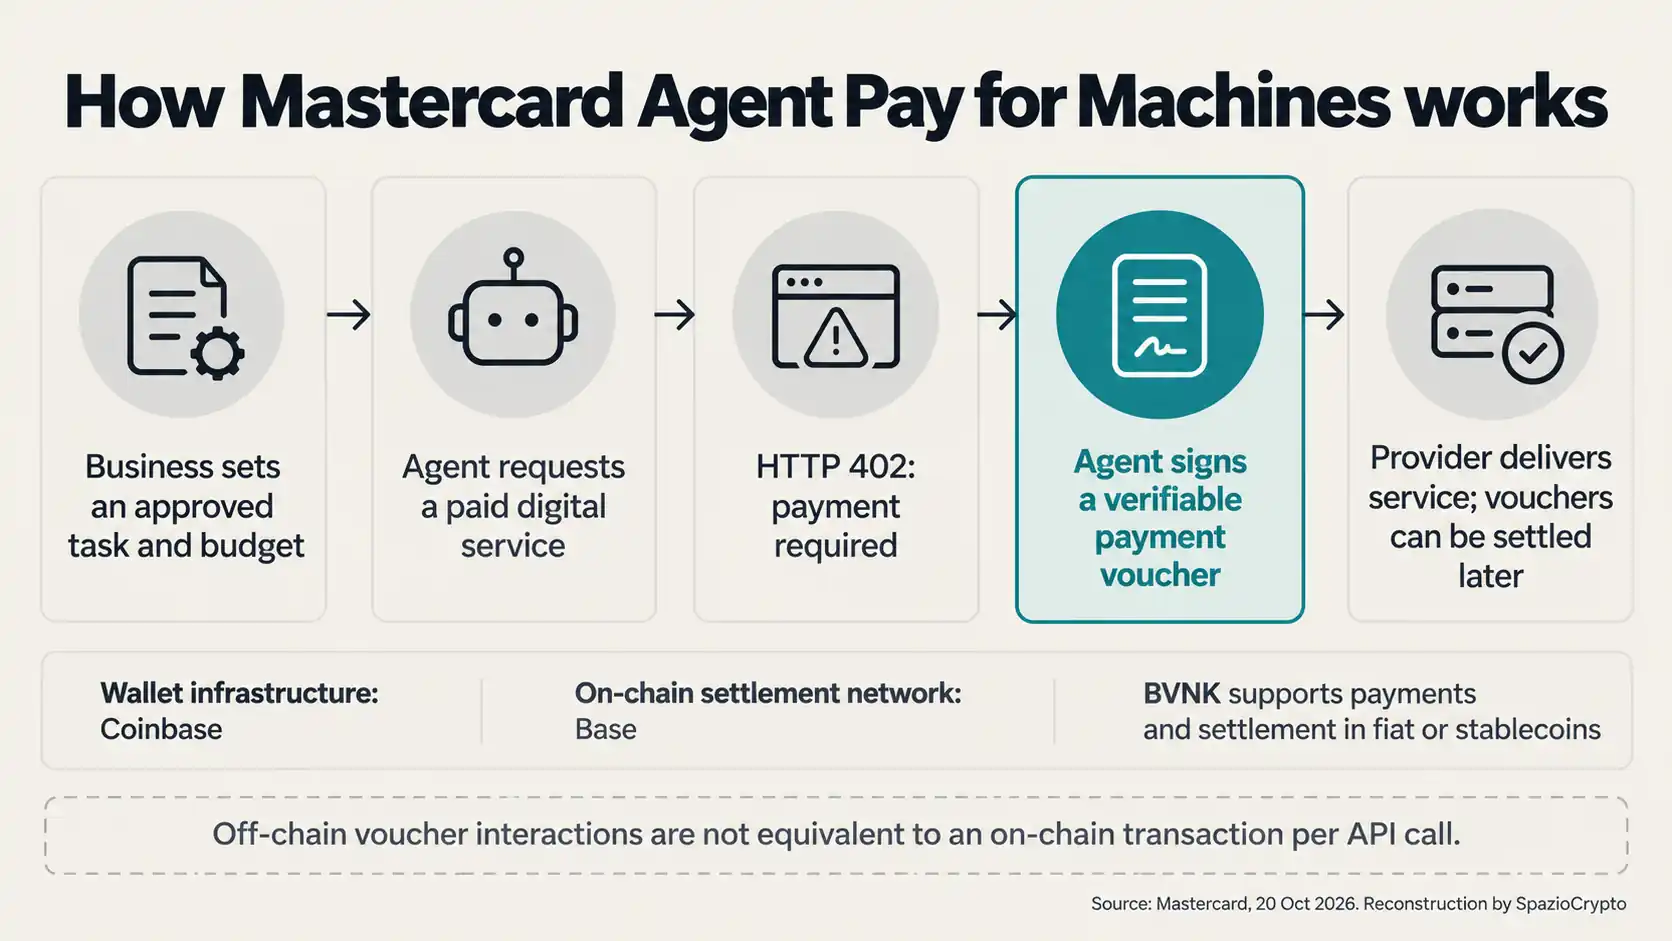
这套机制基于x402协议,这是一个利用HTTP 「402 Payment Required」响应的开放协议。当代理尝试使用付费服务时,供应商会返回支付请求。代理随即生成一张签名数字凭证,证明其在授权限额内的付款承诺。供应商验证凭证后,即可交付所请求的资源。
Mastercard特别指出。上述交互可以在链下完成,运行速度与普通软件调用相当。多张凭证可以批量收集,事后统一提交进行结算。这意味着AI代理无需等待每笔链上确认即可继续工作。至少在当前演示的模型中如此。
这将三个常被混淆的环节清晰分开:预算持有人的事前授权、服务的即时交付、后续的资金结算。第一个环节确定谁能花钱以及花多少;第二个环节允许供应商核验签名付款承诺;第三个环节才真正完成资金的转移。
SpazioCrypto此前已在Visa、Coinbase与Nevermined项目的报道中介绍过x402自主支付方案。10月20日的新进展并非协议本身的发明,而是Mastercard在完整试点中展示的签名凭证、预算控制与延迟结算三者的组合应用。
Coinbase、Base与BVNK各自的角色
换句话说,本次演示涉及多个技术层面,官方声明中明确了各方职责。Coinbase Developer Platform提供钱包基础设施,用于为AI代理充值资金;Base网络承载链上结算;BVNK则作为AI代理的钱包方,通过Mastercard Global Money Platform处理双方的支付与结算,支持法币和稳定币两种形式。
这并不意味着九笔付款均单独记录在Base链上。万事达卡明确描述了链下凭证与下游链上结算的组合模式。由于缺乏各笔操作的公开数据,将其呈现为九笔独立的区块链交易,或为其附加USDC、USDT或其他代币的具体金额,均不符合事实。
在该模型中,供应商可以用自己偏好的货币、代币或渠道接收款项。这正是此次合作的实用之处:所购服务无需以与AI代理钱包充值相同的资产进行开票和结算。
AIsa的角色相当直接:该公司提供了代理购买的研究服务。SpazioCrypto此前已梳理过Tether对AIsa的投资及AI代理的支出控制机制。在本次新测试中,有据可查的事实并非额外融资或新稳定币,而是AIsa平台作为付费供应商参与了此次演示流程。
真正的控制在于支出授权
换句话说,拥有钱包的代理并不自动具备购买任意资源的权限。正因如此,万事达卡将消费能力定义为权限问题,而非单纯的转账技术问题。企业必须能够界定任务范围、经济上限,以及软件执行订单所需满足的条件。
签名凭证使供应商得以验证请求来自预定流程。但这本身并不能解决所有潜在问题:代理可能选错服务、误读价格,或在未超出金额上限的情况下使用了非预期的供应商。因此还需要访问策略、接收方控制和调用可追溯性等配套机制。
万事达卡呈现的是一套尚待在真实场景中广泛验证的方案。官方公告未披露错误率、争议数量、单笔成本或独立性能数据。试点的九笔付款仅证明了企业演示中所描述的行为,而非该系统在商业规模上的经济可靠性。
早期访问带来哪些变化
10月20日的更新向开发者开放了Agent Pay for Machines的首批API,涵盖买方和卖方两端,并附带工具包、沙盒环境和文档。无需将此步骤渲染为产品的首次面世:万事达卡早在6月10日便已宣布这一计划,并获得了支付和科技行业逾三十家运营商的背书。
早期访问允许开发者测试集成方案,同时不将开发阶段与已全面上线的平台混为一谈。地理可用性、商业模式、定价、准入条件、错误处理以及适用于各参与方的责任规则,均有待进一步明确。
这一案例也有别于AWS、Coinbase和Stripe在x402协议上的自主支付工具。那套架构描述的是另一种协议集成方式;本次的核心要素是万事达卡自行开发的可验证延迟凭证。两个项目共同表明,一个通用协议可以对接不同的支付基础设施,但这并不意味着二者可以相互替代。
要点概览
已确认:万事达卡于10月20日展示了一个试点方案,涵盖九笔付款、两家供应商和一个经审批的预算。面向开发者的API早期访问已开放。Coinbase、Base、BVNK、AIsa、Cloudflare和Hype在流程中均有明确定义的角色。
未披露:九笔付款的具体金额、商业客户数量、错误率、产品定价、可用国家或地区,以及传统货币与稳定币之间的结算分配比例。
待持续关注:独立测试结果、具名客户的生产环境应用,以及责任归属、争议处理和授权控制的相关信息。
更宏观的解读
我们的判断是:代理间商业交易的关键一步。不在于向钱包注资。而在于将人工授权转化为其他系统可验证的权限。万事达卡的试点将初始审批与完成任务所需的多笔小额购买分离开来。这种分离,正是本次演示所具象化的技术创新所在。
这次测试留下了企业最关心的核心问题:当代理能在瞬间完成多笔服务采购时,错误、未知供应商和有争议的交易该如何处理?早期访问将让开发者探索这些问题,但真正的成熟度验证需要来自实际商业运营的数据,而非仅凭一次成功的试点。
信息来源
- Mastercard,Agent Pay for Machines 早期访问演示及开放,2026年10月20日。
- Mastercard,Agent Pay for Machines 原始公告,2026年6月10日。
- Mastercard,早期访问计划官方页面。