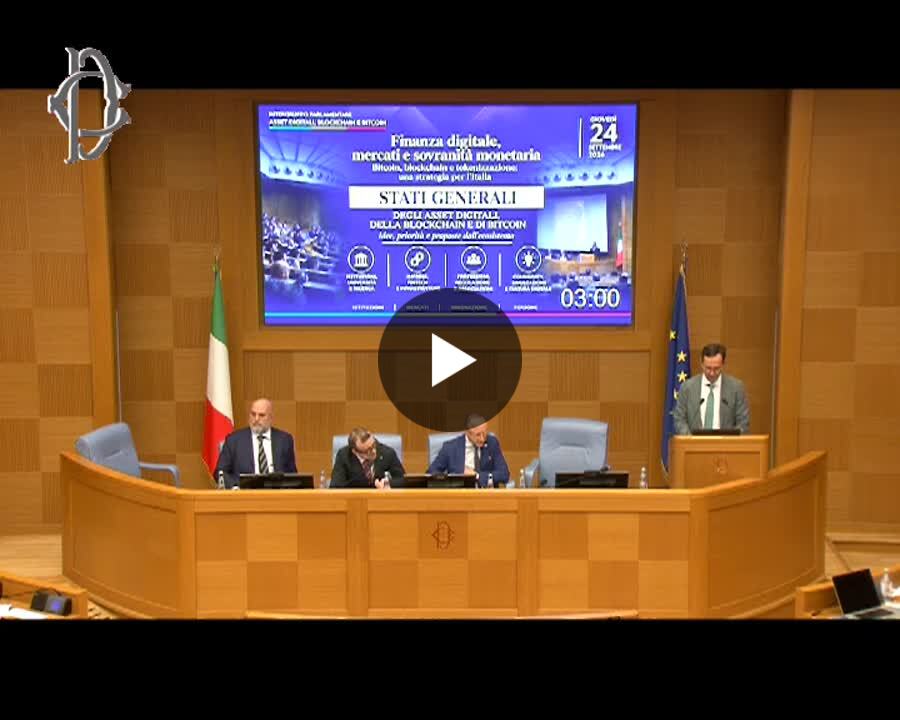
比特币抵押贷款在意大利面临的障碍不是技术层面的,而是法律层面的:现行《民法典》既未定义加密资产的性质,也未规定如何将其移交给债权人。2026年9月24日,律师Antonio Di Giorgio(Annunziata & Conso律所合伙人)在众议院出席议会跨党派小组「数字资产、区块链与比特币」活动时,就此问题发表了题为「比特币作为担保标的物」的演讲。该演讲视频与文字记录现已可在上述小组网站上查阅,与当天其他63篇发言一并收录。需要特别说明的是:这不是法律,也不是立法草案,而是在议会活动中提出的一项技术性建议。
我们阅读了这篇演讲的文字记录,全长3分36秒。相关页面注明,该场活动使用的是自动生成字幕,网站本身也提示可能存在错误,引用时需保持审慎。材料发布日期页面未注明,本编辑部记录的查阅日期为10月10日。Di Giorgio本人及其律所在LinkedIn上的相关帖子,我们的工具暂无法访问。
Di Giorgio提出了什么建议
Di Giorgio从近年处理过的一个实际案例出发,涉及一笔以加密资产作担保的实体经济融资,但未透露具体细节。他由此提炼出一个核心问题:欧盟MiCA法规已对加密资产作出定义,但「在《民法典》框架下,加密资产到底是什么?它算不算'物'?」。他指出,法学理论界和司法实践均已倾向于将其认定为「物」,并援引了最高法院刑事庭今年6月的一份判决,但未注明具体案号。他认为仅凭司法解释仍不够,必须由法律明文规定:「要由《民法典》来告诉我,而不是由某位临时解释者来告诉我。」
他的建议分两步走。第一步,在《民法典》中明确将加密资产,尤其是比特币,认定为可以成为担保权利标的的「物」。第二步,制定专项规范,明确这类天然非实物化资产如何实现「交付」、如何构成「占有转移」以及如何设立「优先受偿权」。他认为,有了这一法律基础,金融中介机构便可推出「比特币抵押融资」这一新产品,而无需从零开始论证审慎监管要求、机构性质或合同安排,意大利也将因此提升国际竞争力。
关于他援引的那份判决,需保持审慎。我们无法确认是否为同一案例。根据Brocardi和Edotto的报道,今年6月有一份编号为20740、于6月5日存档的判决,涉及虚假纳税申报案件,将以投资目的持有的比特币归类为金融工具或金融产品,适用于税务目的。两者是否为同一判决,尚无从核实。
为什么质押规则难以适用于比特币
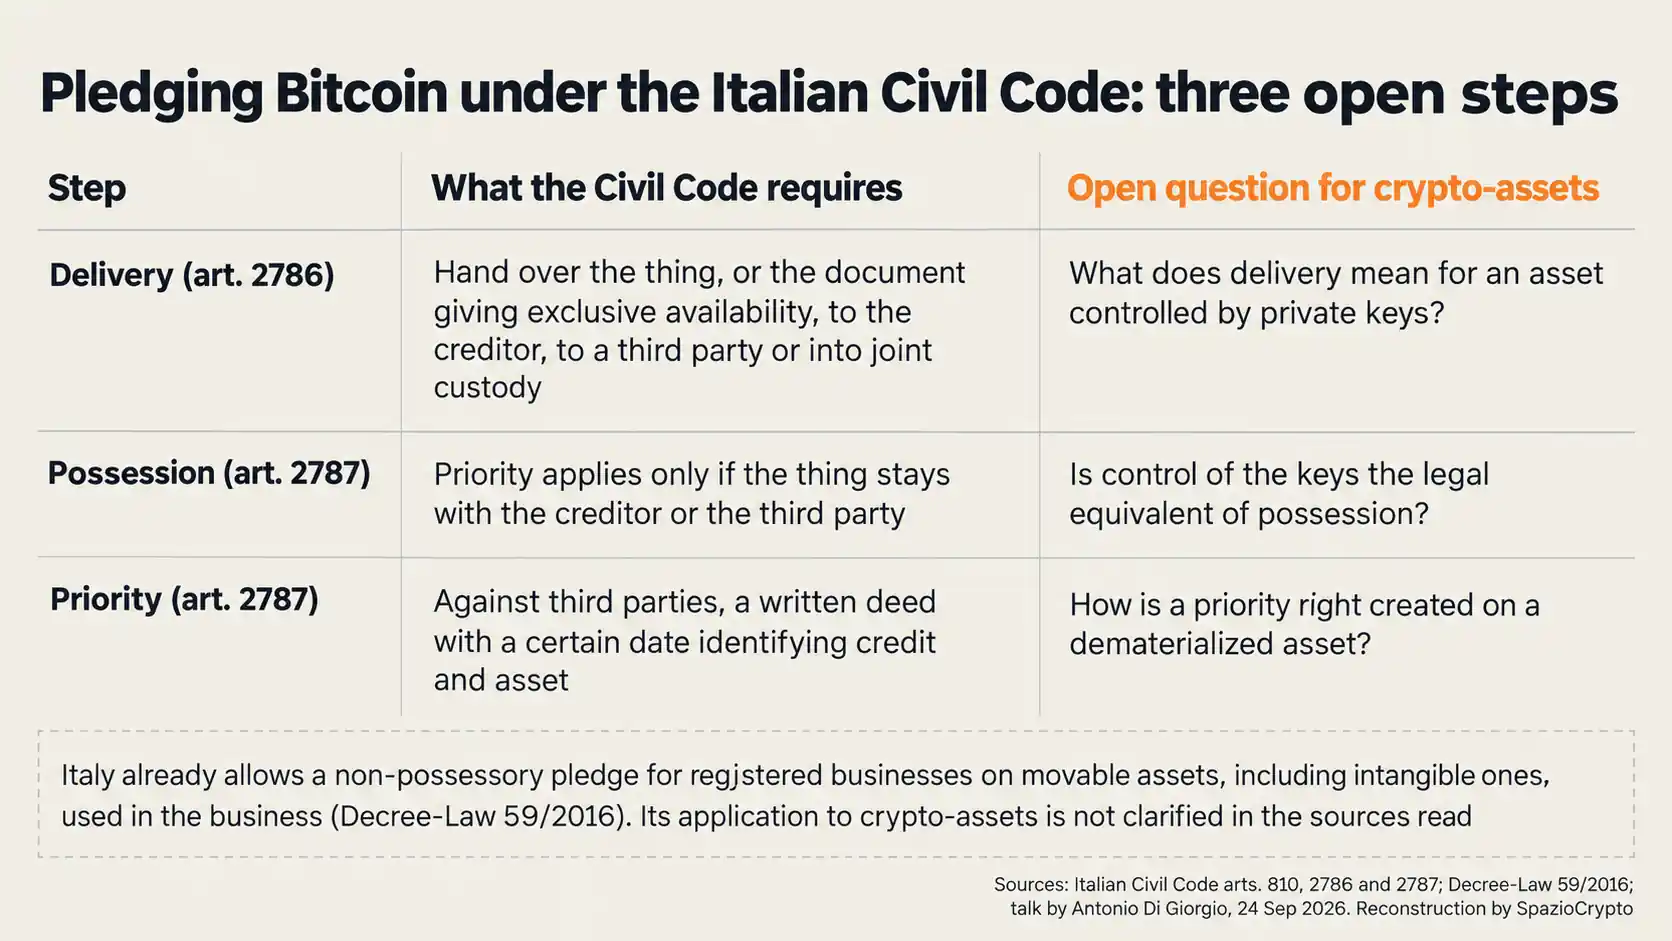
要理解这一问题,需要回溯1942年《民法典》的条文规定,以下内容是本文的解释,并非演讲的组成部分。第810条将「物」定义为「可以成为权利客体的有体物」。针对动产的典型担保方式是质押:根据第2786条,质押须通过将标的物或赋予其独占处分权的证书交付给债权人来设立;或将标的物交由双方共同选定的第三人持有,或由双方共同托管,确保出质人不得在未获债权人配合的情况下处分该物。第2787条进一步规定,债权人的优先受偿权,即就该物所得价款优先受清偿的权利,仅在标的物持续处于债权人或第三人占有之下时方可成立;对抗第三人还须有注明确定日期并载明债权及标的物的书面文件。
比特币没有可供「交付」的实体物:有的只是控制私钥的权限,凭此可转移比特币,具体机制可参见本站加密资产托管指南。第2786条所设想的「共同托管」安排。即任何一方不得单独处分标的物,与需要多签才能转移资金的多签钱包在功能上颇为相似。这是我们的理解,而正是这类功能上的对应关系,目前没有任何法律条文明确予以确认。
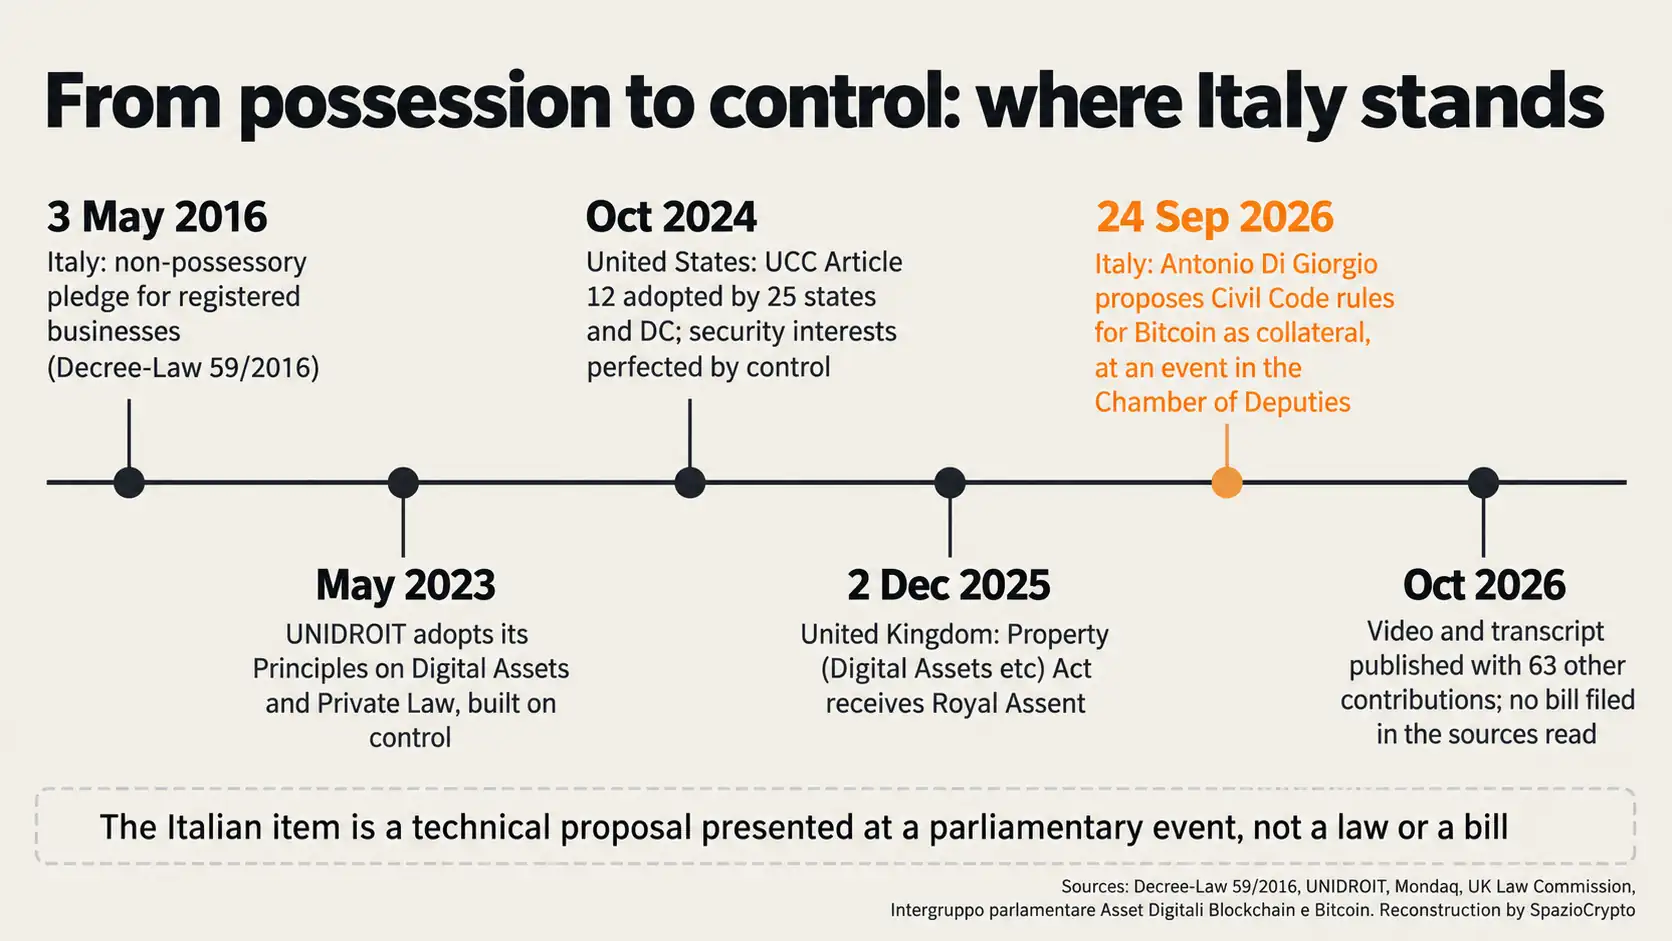
意大利国内已有一个可资借鉴的先例:2016年5月3日第59号法令引入的非占有性动产质押制度,允许在工商登记册注册的企业主将用于经营活动的动产(包括无形资产)设定质押,无需实际交付,只需在税务局的电子化登记系统中完成登记即可。这说明“脱离占有”并非铁板钉钉的教条,但该制度仅适用于企业及其经营性资产。在我们查阅的文献中,未发现该制度能否适用于加密资产的明确说明。
其他司法管辖区如何解决这一问题
这一困境并非意大利独有。在其他地方,解决方案普遍围绕一个核心概念展开:控制权。2023年5月由国际统一私法协会(Unidroit)通过的《数字资产与私法原则》,将数字资产定义为“可被控制的电子记录”(本文译):能够实质性地获取全部权益、排他性地阻止他人获取、并能排他性地转让上述能力者,即为控制权持有人。这些原则还专门就托管和担保权利设立了具体规则。在美国,《统一商法典》第12条经2022年修订后,允许债权人通过取得所谓“可控电子记录”(以比特币为典型)的控制权来完善担保权益的设立,而取得控制权者的优先级高于仅完成登记者。据Mondaq于2024年10月报道,该修订版已被25个州及哥伦比亚特区采纳。在英国,《财产(数字资产等)法》于2025年12月2日获得王室批准,正式确认了第三类个人财产的地位,而法律委员会关于加密代币担保权益的建议,在该法获批时仍在审议之中。
我们的解读是:在各司法管辖区,控制权正在取代占有权的地位。这正是Di Giorgio在探讨如何对无形资产进行“脱离占有”、交付及设定优先权时,所呼吁意大利立法明确界定的核心问题。
哪些会改变,哪些不会
说白了,对比特币持有者而言,好处显而易见:无需出售即可获得流动性。出售意味着可能触发资本利得税,根据我们在加密税务指南中的说明,2026年该税率为33%。对银行和中介机构而言,写入法律的明确定性将使担保权益对其他债权人的效力更具可预期性。我们的观察是,这一议题的提出恰逢意大利各大银行已在链上布局之际,Qivalis联合UniCredit、Intesa Sanpaolo及BPER推出的欧元稳定币项目即为例证。
 View Profile
但有三点不会改变。其一:以比特币作为担保的欧元融资,与加密资产借贷有本质区别,后者明确游离于MiCA的监管边界之外。ESMA在2024年6月18日的书面答复中指出,该法规「并未涉及」加密资产的借贷业务,并对提供此类服务的机构提出了明确预期,包括获取客户明确同意以及风险信息披露义务。其二:担保品价值随市场价格波动,相关风险管理仍须依赖合同条款加以约定。其三:市场准入规则依然有效,正如我们此前所阐明,单凭MiCA并不足以进入意大利市场,而Di Giorgio本人亦提及银行审慎监管要求,这仍属欧洲层面的事务范畴。加密资产与传统金融的联系越紧密,潜在的传导风险渠道就越多,这正是ESMA近期发出警示的核心风险所在。
比特币作为担保品:要点梳理
已确认事项与尚待厘清事项
- 已确认:9月24日在众议院的发言已连同视频与文字记录公开发布,与另外63份贡献一并整理在案;相关提案主张在《民法典》中将加密资产定性为财产,并规范交付、转移占有及优先权等事项。
- 尚未明确:正式立法草案或议案文本;所引典型案例的具体细节;所援引最高法院判决的案号;摘要页面的发布日期。
- 后续关注:跨党派小组工作文件及2027年预定推进阶段;可能提出的立法议案;银行及中介机构的回应;欧洲层面加密资产借贷规则的演变走向。
当前进展
实际上,该跨党派小组由意大利兄弟党议员Marcello Coppo担任主席,并设有由Antonio Annino协调的技术工作小组。9月24日的活动被定位为迄今工作成果的「首次大规模公开汇报」:成熟方案将逐步推进机构层面的讨论,其余议题则继续深化研究,新一阶段预计于2027年启动。此前我们已对14个工作组及其战略部署进行了预报道。
担保品相关提案系Di Giorgio个人立场,并非跨党派小组的正式共识。在立法与监管简化工作组中,Stefano Capaccioli介绍称,首份文件提议修订《民法典》,引入加密资产的正面定义,但工作组目前尚未形成统一立场;在银行、银行基金会及养老基金专项小组的发言中,担保品议题并未出现。据现有资料,目前尚无任何法案正式提交议会。
Annunziata&Conso更深层的解读
信贷领域的核心矛盾由来已久:贷款方需要知道,一旦债务人违约,自己能优先取回什么。意大利民法典依靠“交付”与“占有”这两个概念来回答这一问题。但这些范畴本为有形物而设,而比特币是一种通过私钥控制、无法握在手中的资产。美国、英国的法律体系以及Unidroit原则,均已选择以“控制”规则来处理这类数字资产担保;意大利目前的答案仍依赖司法解释。不确定性本身是有代价的:担保效力存疑,贷款方要么放贷减少,要么推高融资成本。
正因如此,Di Giorgio的提案尽管只是一次活动上数分钟的发言,而非正式议会立法,却触及了银行、企业和比特币持有人共同关切的核心议题。值得持续关注的具体信号包括:跨党派工作组是否将该提案纳入议程文件、立法小组能否就民法典定义形成共识立场、相关文本是否正式提交,以及银行和金融中介机构是否对相关产品表现出实质兴趣。在这些条件成就之前,这仍是一个论据充分的构想,而非已生效的规范。